2017выпуск C0748-56
Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
Эта архивная статья учит историческому трёхрыночному рабочему процессу, который измеряет краткосрочную доходность, оценивает скользящую связь, масштабирует остаток в ограниченный осциллятор, пропускает входы через third-market-screen и ограничивает позицию отложенными выходами по стоп-лоссу.
- Конструкция измеряет краткосрочную процентную доходность целевого ряда и двух сопутствующих рядов, затем оценивает скользящую линейную связь между доходностью цели и доходностью второго рынка.
- Прогнозируемая доходность цели вычитается из наблюдаемой доходности цели, и этот остаток масштабируется в ограниченный осциллятор divergence-momentum.
- Лонг- и шорт-сетапы требуют недавнего экстремума осциллятора, разворота, который остаётся внутри комплементарного порога, third-market-screen ниже фиксированного потолка и подтверждающего тренда.
- Открытые позиции ограничиваются отложенным начальным процентным стопом, более поздним процентным трейлинг-стопом и временным выходом через фиксированное число баров.
Зачем нужна трёхрыночная конструкция
Исторический рабочий процесс — это форма intermarket-analysis. Он помещает одиночную сделку по фондовому индексу в учитывающий режим контекст, используя связанные цены валюты и фондового индекса, а не только целевой рынок.
Correlation-divergence — это остаточный осциллятор, который измеряет, насколько краткосрочная доходность одного рынка отошла от доходности, предсказанной вторым рынком. Correlation-analysis даёт скользящую связь, которая и подгоняет этот прогноз, и затем отсеивает третий рынок.
Доходности и скользящая связь
Конструкция измеряет краткосрочную процентную доходность целевого ряда и двух сопутствующих рядов, затем оценивает скользящую линейную связь между доходностью цели и доходностью второго рынка.
Скользящая связь, используемая в подгонке, — это корреляция в стиле Пирсона двух рядов, вычисляемая по суммам перекрёстных произведений и дисперсий и затем обрезаемая до интервала от минус одного до одного. Correlation-analysis — это такая скользящая связь в стиле Пирсона между двумя рядами краткосрочной доходности, используемая и для подгонки линейного прогноза, и для отсева третьего рынка.
От остатка к divergence-momentum
Из этой связи формируется прогнозируемая доходность цели и вычитается из наблюдаемой доходности цели, чтобы получить остаток. Затем этот остаток масштабируется в ограниченный осциллятор divergence-momentum.
Divergence-momentum — это масштабированное значение прогнозного остатка на окне lookback, отображённое в ограниченный осциллятор, который можно сравнивать с фиксированными верхним и нижним порогами.
Дневной осциллятор регрессионной дивергенции DXJ с триггерами 75/25
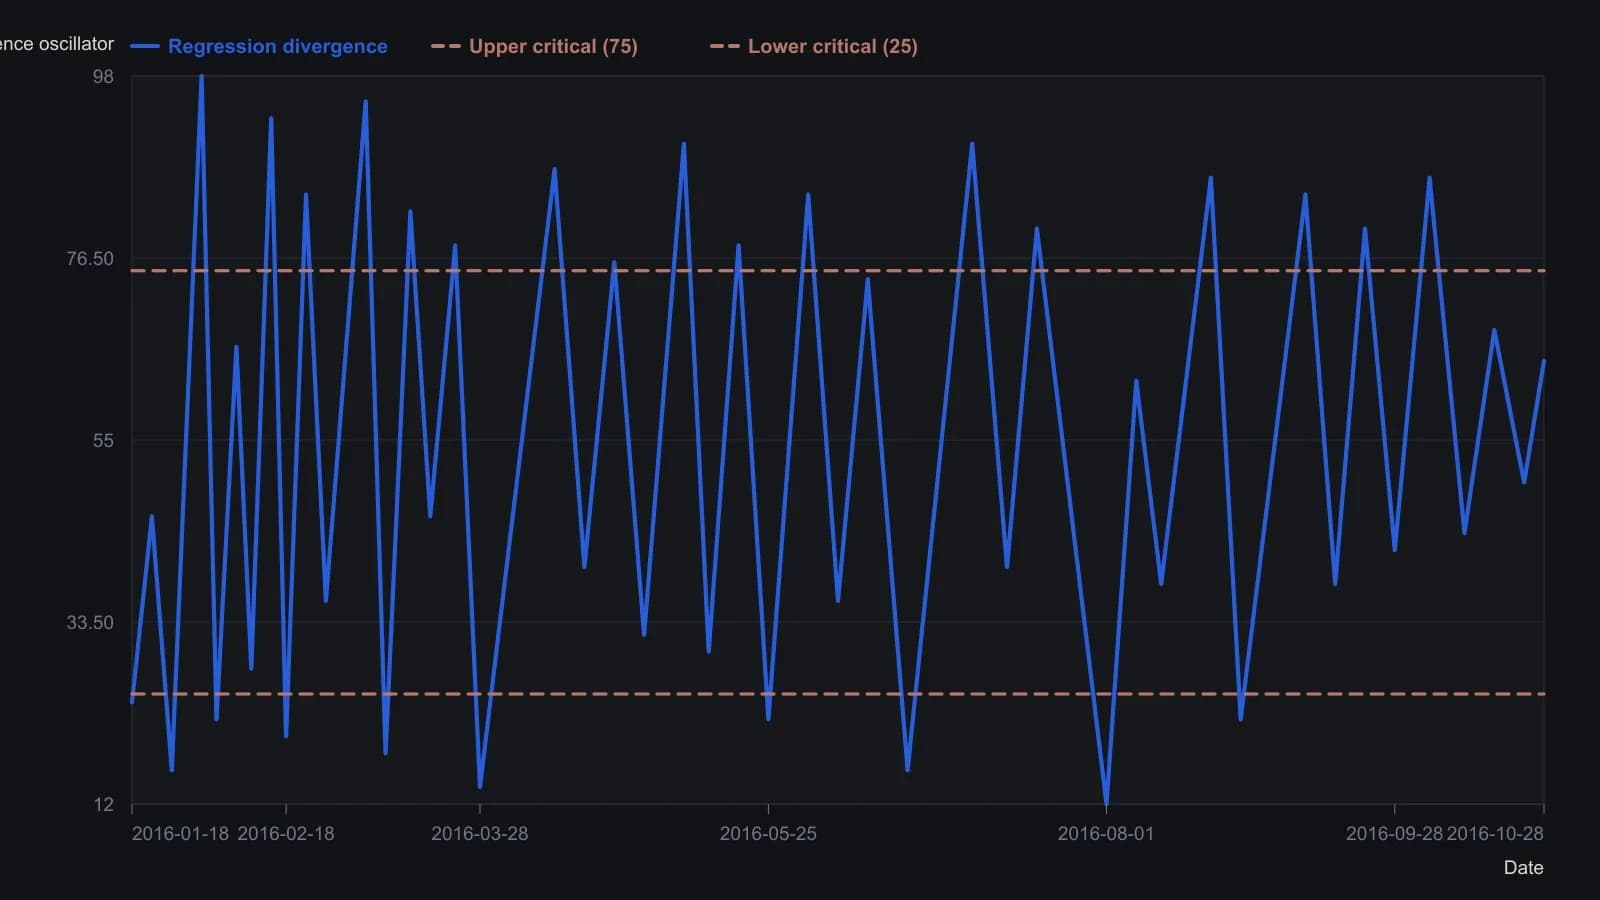
Панель построена с опубликованными параметрами по умолчанию: 3-дневные доходности, 50-дневные окна регрессии и моментума, запаздывание на 3 бара. Подписи месяцев идут от Feb до Oct; год 2016 выведен по последней котировке DXJ 43.38, непосредственно перед ростом в конце года. Внутримесячные даты интерполированы по этим засечкам, поэтому точным является только напечатанное значение 64.34.
Лонг- и шорт-сетапы
Лонг-сетап требует, чтобы осциллятор недавно находился выше верхнего порога, затем развернулся вниз, оставаясь выше комплементарного нижнего порога. Также требуется, чтобы корреляция цели с третьим рынком оставалась ниже фиксированного потолка.
Шорт-сетап — это зеркальное отражение. Осциллятор должен недавно находиться ниже нижнего порога, затем развернуться вверх, оставаясь ниже верхнего порога, и снова только если корреляция с третьим рынком ниже того же потолка.
Third-market-screen — это корреляционный фильтр, который удерживает двухрыночный сигнал дивергенции, когда цель остаётся слишком тесно связанной с третьим опорным рынком.
Подтверждение тренда и выходы по стоп-лоссу
На входе требуется подтверждение тренда. Лонгу также нужен неснижающийся наклон линейной регрессии или закрытие выше скользящей средней. Шорту нужна противоположная пара условий.
Открытые позиции ограничиваются отложенным начальным процентным стопом, более поздним процентным трейлинг-стопом и временным выходом через фиксированное число баров, которые закрывают и лонг-, и шорт-сделки. Стоп-лосс — это заранее заданный выход, который ограничивает убыток или экспозицию открытой сделки после минимального периода удержания, включая начальный процентный стоп, более поздний трейлинг-стоп и временной выход.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом