2015выпуск C1249-55
Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
Валюты нефтеэкспортёров рассматриваются как положительно связанные с нефтью, поэтому эта архивная статья строит канадский доллар против нефти. Каждый ряд отображается на percent-of-range-band, intermarket-divergence — это разрыв между этими картами, а correlation-gate допускает или отклоняет пару.
- Рассматривайте канадский доллар как петровалюту и стройте пару как канадский доллар против нефти, а не как фиксированную связь один к одному.
- Поместите каждый ряд на shared-lookback percent-of-range-band, затем читайте intermarket-divergence как процентный разрыв карты нефти относительно карты CAD.
- correlation-gate должен оставаться выше минус 0.4 на окне 20 сессий на входе, а значение за 60 сессий ниже минус 0.4 плюс ценовой экстремум за 15 сессий трактуется как выход по слому режима.
- Конструкция описана как наиболее полезная, пока нефть волатильна и находится в тренде, и как вероятная к паузе в range-bound-oil-regime, например 2011-2013.
Начните с пары петровалюты
Валюты нефтеэкспортёров рассматриваются как положительно связанные с нефтью, а построенная пара — это канадский доллар против нефти. Канадский доллар против доллара США здесь является петровалютой: валютой, чей обменный курс обычно задаётся стоящей за ней экономикой нефтеэкспорта.
Связь нефть-CAD рассматривается как обычно положительная, но не как константа 1.0, потому что ставки политики и керри периодически могут доминировать.
Пара CAD-нефть также строится из истории торговых потоков. Главное направление экспорта Канады — Соединённые Штаты, поэтому колебания цен на нефть рассматриваются как колебания USD-потоков в канадский доллар.
Отобразите оба ряда на общем lookback
Каждый ряд отображается на percent-of-range-band — карту с тем же lookback, которая помещает последнее закрытие между нижней и верхней полосами Боллинджера в два стандартных отклонения.
Эти карты делят один shared-lookback: общее окно выборки, используемое и для обеих карт Боллинджера, и для проверки корреляции на коротком горизонте. Конструкция по умолчанию использует lookback в 20 сессий и ограничение снизу 0.0001 в знаменателе ширины полосы, чтобы плоское стандартное отклонение не давало деления на ноль.
Читайте intermarket-divergence, затем дождитесь разворота
Intermarket-divergence тогда — это процентный разрыв карты нефти относительно карты CAD после того, как оба ряда делят этот lookback.
Лонг- и шорт-сетапы требуют 3-сессионного экстремума этой дивергенции за пределами плюс или минус 20 плюс подтверждение, что дивергенция уже разворачивается.
Дивергенция полос Боллинджера CAD–нефть, лето 2015
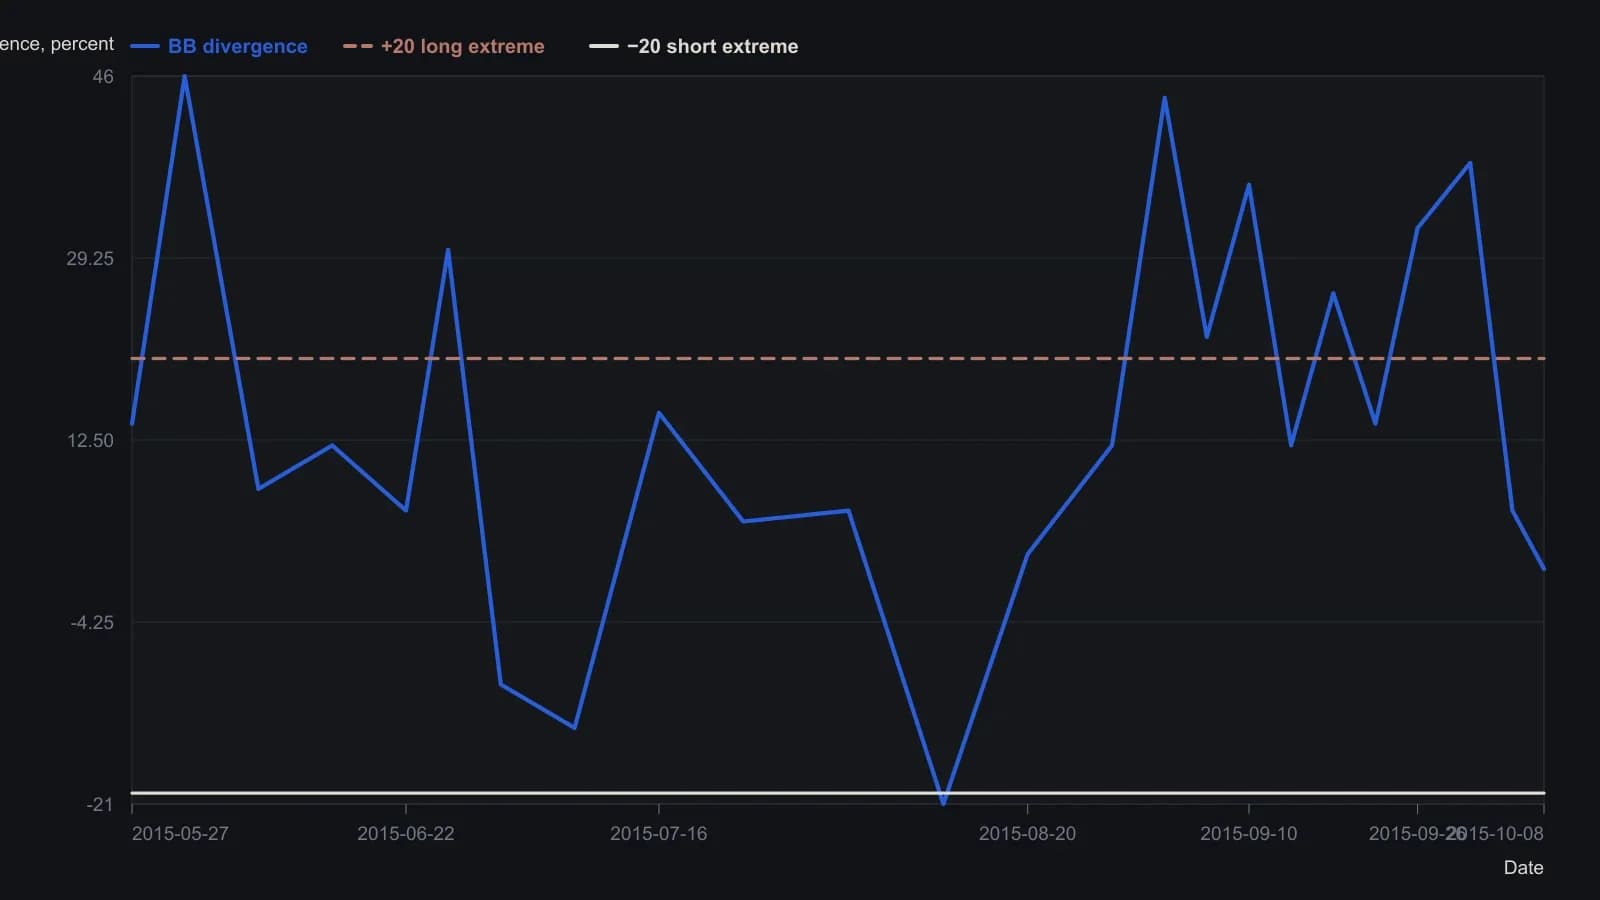
Каждая нога отображается как 1 + (закрытие − 20-дневная СС + 2σ) / (4σ). Дивергенция — (карта нефти − карта CAD) / карта CAD × 100. Показание 20-дневной корреляции ниже −0.4 блокирует новую парную сделку. Оцифрованные точки — целые числа, кроме подписанного закрытия.
Установите correlation-gate
correlation-gate — это скользящий фильтр корреляции CAD-нефть, который блокирует вход или принуждает к выходу, когда нефтяная связь ослабла или перевернулась.
На входе требуется корреляция CAD-нефть за 20 сессий выше минус 0.4, чтобы пара бралась только пока межрыночная связь не инвертировалась. Эта проверка на коротком горизонте использует тот же shared-lookback, что и две карты.
Корреляция за 60 сессий ниже минус 0.4 используется как выход, когда цена также пробивает экстремум за 15 сессий, трактуя смену знака нефтяной связи как слом режима.
Пауза в range-bound-oil-regime
Та же конструкция описана как наиболее полезная, пока нефть волатильна и находится в тренде, и как вероятная к паузе в затяжном диапазоне, например 2011-2013.
Этот режим — range-bound-oil-regime: затяжной боковой период нефти, в котором ожидается, что та же конструкция дивергенции уйдёт на паузу, а не продолжит срабатывать.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом