1999выпуск C021-4
Обратная зависимость золота и облигаций — это режим, а не причина
С 1984 по 1998 год золото и фьючерс на казначейские облигации двигались в противоположных направлениях в 43 из 63 смежных окон, где золото изменилось более чем на $20. Этот счет противоположных направлений описывает рыночный режим. Редакторское прочтение: не возводите этот счет в причину, потому что ежемесячная публикация инфляции оставляет большинство рабочих дней без третьей серии.
- Корреляционный анализ этой пары — это подсчет однонаправленных против противоположных значимых движений золота, а не доказательство того, что один рынок двигал другой.
- Межрыночный анализ может поставить позицию по золоту или облигациям внутрь многонедельного рыночного режима, не превращая этот счет противоположных направлений в причину.
- Ежемесячная публикация инфляции оставляет примерно 20 из 21 рабочего дня только с золотом и облигацией, поэтому общий инфляционный драйвер обычно отсутствует.
- Изолированное падение золота на 50% само по себе не повысило бы покупательную способность держателя бумаг с фиксированным доходом и не заставило бы доходности облигаций снизиться.
Двухшаговое аудиторное упражнение
Редакторская аудиторная заметка: работайте с этой парой в два шага. Сначала используйте корреляционный анализ, чтобы оценить, противостоят ли значимые движения золота по-прежнему фьючерсу на казначейские облигации. Затем откажитесь возводить этот счет противоположных направлений в причину.
Архив дает первый шаг как исторический подсчет смежных периодов. Второй шаг — редакторский. Урок — это отсутствующая дневная серия инфляции.
Как оценивались смежные периоды
Значимое движение золота было произвольно определено как закрытие более чем на $20 выше или ниже стартовой цены окна. После этого закрытия следующий смежный период начинался в эту конечную дату и длился, пока золото снова не закрывалось более чем на $20 от этого старта. Парное изменение казначейской облигации фиксировалось в каждом окне.
С 1984 по 1998 год дневные закрытия золота и казначейских облигаций дали 63 смежных окна, в которых золото сдвинулось более чем на $20.
Что показал счет противоположных направлений
В 43 из этих 63 окон, или 68%, золото и фьючерс на казначейские облигации двигались в противоположных направлениях. Лишь 20 из 63 окон показали изменение золота более чем на $20 при движении фьючерса на казначейские облигации в ту же сторону, больше чем разделение 2-to-1 противоположных против однонаправленных.
Корреляционный анализ — это именно подсчет однонаправленных против противоположных. Межрыночный анализ затем читает одну позицию на фоне более широкого рыночного режима, который описывают эти парные движения. Рыночный режим — это многонедельный отрезок, определяемый тем, как связанные цены обычно движутся вместе, а не одной дневной публикацией.
Изменение золота в каждом смежном окне на $20 и более
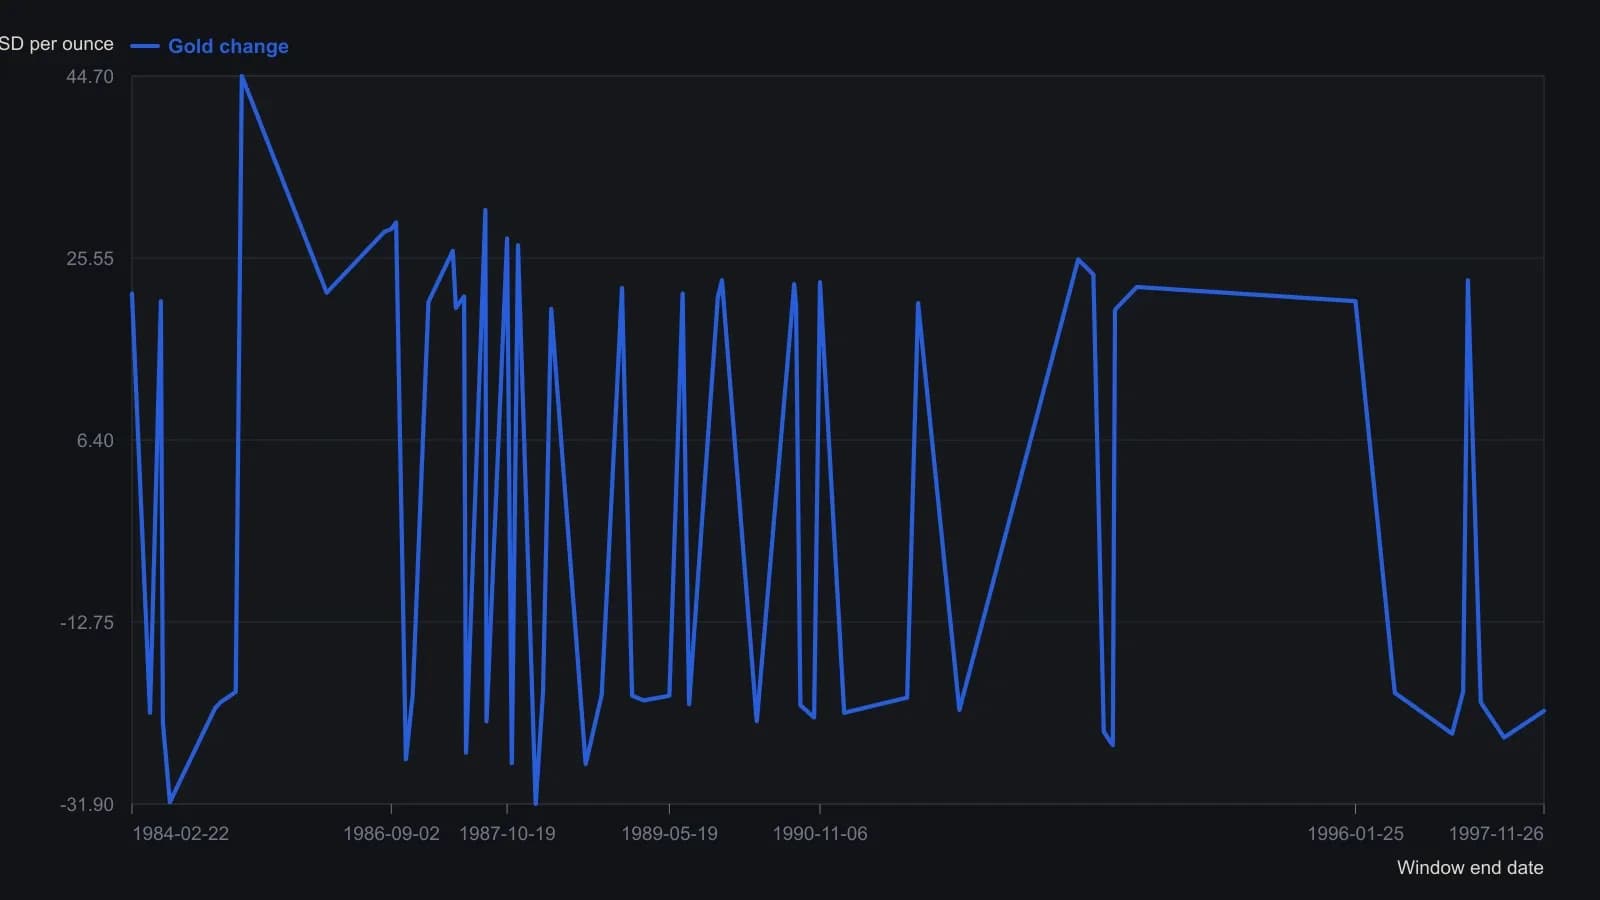
В источнике значимое движение золота определено как более $20 от начала окна по дневным закрытиям. Тики облигаций из той же таблицы опущены, потому что они даны в пунктах фьючерса и 32-х долях, а не в долларах за унцию.
Однонаправленные случаи сидят внутри выборки
Первое окно шло с 3 January 1984, когда золото было на $381.70, по 22 February 1984 на $403.50: золото выросло на $21.80 за 36 дней, тогда как фьючерс на казначейские облигации упал на 10 тиков.
Следующее окно, 22 February 1984 по 26 April 1984, показало падение золота на $22.30 за 46 дней, тогда как фьючерс на казначейские облигации тоже упал на 3-06, однонаправленный случай внутри выборки.
Недельное сравнение 1989 года показало обратный паттерн золото–облигации, тогда как дневное сравнение 1990 года показало отрезки, в которых оба рынка двигались в одну сторону. Редакторское прочтение: обратная связка была более частым режимом, а не единственным.
Отсутствующая дневная серия инфляции
Обычный комментарий трактовал сильный рост золота как инфляционный испуг, который должен давить на облигации, а сильное падение золота — как более слабую инфляцию, которая должна поднимать облигации.
Золото и фьючерс на казначейские облигации можно читать как две серии отклика на инфляцию, поэтому ежемесячная публикация инфляции оставляет примерно 20 из 21 рабочего дня только с двумя из трех переменных. Эта третья серия — общий инфляционный драйвер. Она может двигать золото и доходности облигаций одновременно, без того чтобы один рынок вызывал движение другого.
Изолированное падение золота на 50% само по себе не повысило бы покупательную способность держателя бумаг с фиксированным доходом и не заставило бы доходности облигаций снизиться.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом