1998выпуск C101-4
Золото как барометр межрыночного режима
Эта оценка использует Intermarket analysis и Correlation analysis, чтобы оценить золото двумя способами: как часто оно совпадает по направлению с долларом и CPI и насколько устойчиво его дневное ценовое отношение отслеживает CRB. На протяжении 40 кварталов с 1988 по 1997 год золото двигалось против доллара к немецкой марке в 65 процентах кварталов и вместе с квартальной инфляцией CPI в 70 процентах. За предыдущие 10 календарных лет золото показало наименьшее среднее абсолютное отклонение дневного ценового отношения товара к индексу относительно CRB.
- На протяжении 40 кварталов с 1988 по 1997 год золото и доллар к немецкой марке двигались в противоположных направлениях в 26 кварталах, или 65 процентах выборки.
- На протяжении тех же 40 кварталов квартальный темп инфляции CPI и золото двигались в одном направлении в 28 кварталах, или 70 процентах выборки.
- За предыдущие 10 календарных лет золото показало наименьшее среднее абсолютное отклонение дневного ценового отношения товара к индексу относительно CRB, на уровне 0.053, опередив сою с 0.085 и платину с 0.096.
- Оценка представляет золото как по-прежнему полезный барометр режима, потому что снижения золота обычно совпадают с более мягкой инфляцией и сырьевыми товарами, а рост золота часто совпадает с более слабым долларом.
Проверка режима, а не ежедневная замена
Эта оценка относится к разделу Intermarket and spreads. Она применяет Intermarket analysis и Correlation analysis, чтобы поместить золото в рыночный контекст, учитывающий режим.
Историческая процедура оценивает золото относительно доллара, потребительских цен и товарного индекса, а не рассматривает один металл как полную картину инфляции или корзины.
Направление относительно доллара и CPI
На протяжении 40 кварталов с 1988 по 1997 год золото и доллар к немецкой марке двигались в противоположных направлениях в 26 кварталах, или 65 процентах выборки.
На протяжении тех же 40 кварталов квартальный темп инфляции CPI и золото двигались в одном направлении в 28 кварталах, или 70 процентах выборки.
Квартал совпадения направлений в 1990 году
В третьем квартале 1990 года доллар к марке снизился на 0.0945, с 1.6615 до 1.5670, тогда как золото выросло на 42.6, с 359.90 до 402.50.
В том же квартале квартальный темп инфляции вырос на 0.91 до 2.00 процента с 1.09 процента, тогда как золото выросло на 42.6, — эпизод однонаправленного движения инфляции и золота.
Почему товарная корзина по-прежнему важна в CPI
Структура CPI, указанная в материале, составляет около 55 процентов трудоемких услуг и 45 процентов товаров с высокой сырьевой составляющей, поэтому товарная корзина по-прежнему занимает большую долю в картине инфляции.
Устойчивость дневного отношения золото/CRB
Репрезентативность относительно CRB оценивалась шестишаговым относительным отклонением дневного отношения: сформировать дневное отношение товара к индексу, вычесть среднее за период, взять абсолютные значения, усреднить эти отклонения, затем разделить на среднее.
Этот показатель — среднее абсолютное отклонение дневного ценового отношения товара к индексу, масштабированное на среднее этого отношения.
За предыдущие 10 календарных лет золото показало наименьшее относительное отклонение дневного отношения относительно CRB, на уровне 0.053, опередив сою с 0.085 и платину с 0.096.
В том же рейтинге кофе, апельсиновый сок и природный газ оказались наименее устойчивыми заменителями CRB, на уровнях 0.274, 0.216 и 0.178.
Что означает низкое отклонение отношения
Когда это отклонение дневного отношения золото/CRB низкое, два ряда обычно растут и падают вместе, а не золото движется изолированно.
Оценка представляет золото как по-прежнему полезный барометр режима, потому что снижения золота обычно совпадают с более мягкой инфляцией и сырьевыми товарами, а рост золота часто совпадает с более слабым долларом.
Относительное отклонение дневного соотношения каждого товара к CRB
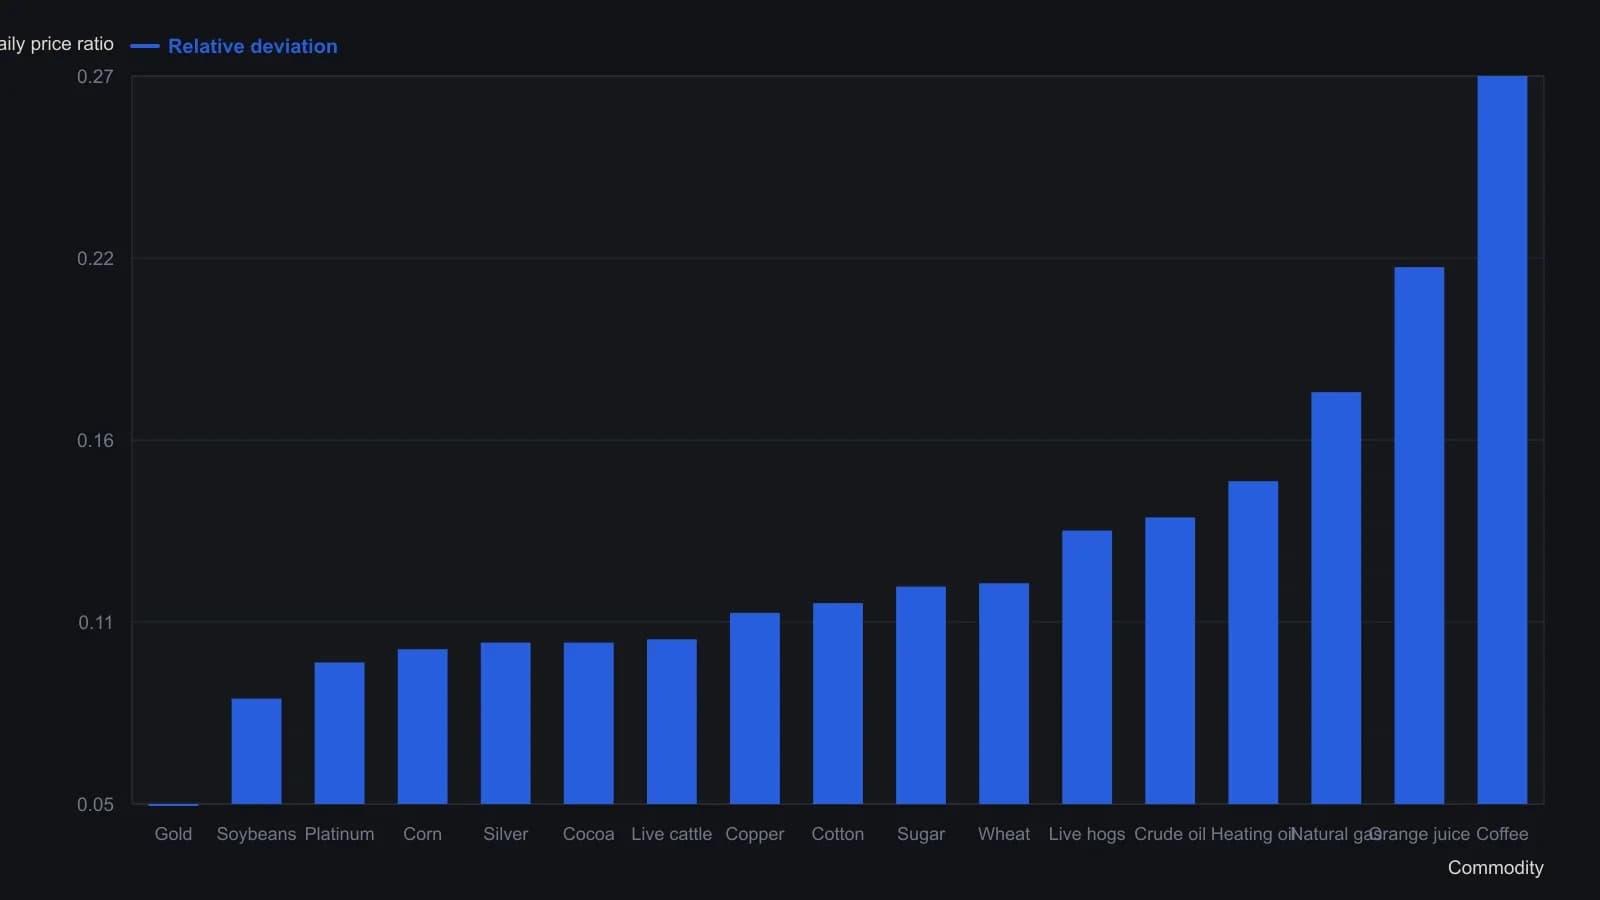
Относительное отклонение — это среднее абсолютное отклонение дневного ценового соотношения товар/CRB, делённое на среднее этого соотношения. Окно — те же 10 календарных лет, что и в квартальном исследовании 1988–97.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом