1992выпуск C041-2
Строим межрыночный контекст с помощью линейной корреляции
Считайте знаковый коэффициент корреляции конструкционным калибром, а не историей. Прежде чем хотя бы одна позиция окажется внутри двухрыночной или спред-рамки, убедитесь, что облако точек прямолинейно, масштабируйте контекст по тому, насколько межрыночная пара близка к плюс или минус единице, и откажитесь возводить очень малое число наблюдений в режимную метку недели-месяцы.
- Архив представляет коэффициент корреляции как ограниченный индекс того, насколько плотно два ряда движутся вместе на прямолинейной основе, от идеального обратного выравнивания через отсутствие линейного выравнивания до идеального положительного выравнивания.
- Редакторское прочтение: сначала примените линейное ограничение и убедитесь, что межрыночную пару описывает прямая, а не кривая, прежде чем позиция будет помещена внутрь двухрыночной или спред-рамки.
- Большое значение — это связь-не-причинность: оно описывает совместное движение и не является доказательством того, что один ряд делает другой большим.
- Редакторское прочтение: разобранная пара использует только 10 парных закрытий и помечена как очень малое число наблюдений, слишком тонкое, чтобы возводить его в режимную метку недели-месяцы.
Что измеряет коэффициент
Корреляционный анализ представлен как мера степени связи между двумя переменными. Коэффициент корреляции — ограниченный индекс того, насколько плотно два ряда движутся вместе на прямолинейной основе. Он охватывает идеальное обратное выравнивание при минус единице, отсутствие линейного выравнивания при нуле и идеальное положительное выравнивание при плюс единице.
Вычисление коэффициента определяется через число наблюдений, два ряда, их средние и суммированные произведения и квадраты этих рядов.
Сначала идёт линейное ограничение
Коэффициент ограничен связями, которые можно трактовать как линейные, а не криволинейные. Линейное ограничение — правило, согласно которому коэффициент является справедливым конструкционным входом только тогда, когда пару описывает прямая, а не кривая.
Межрыночная пара — это два ряда цен закрытия, выбранные так, чтобы один рынок можно было читать относительно другого при сборке спред- или портфельного контекста. Если облако точек криволинейно, знаковое значение не является справедливым калибром для этой рамки.
Связь — не причинность
Большой положительный коэффициент не трактуется как доказательство того, что одна переменная является причиной того, что другая велика. Связь-не-причинность — это ограничение: большое значение описывает совместное движение и не устанавливает, что один ряд делает другой большим.
Не возводите крошечную парную выборку
Разобранная межрыночная пара использует закрытия фьючерсов на облигации против закрытия товарного индекса при числе наблюдений 10, помеченном как очень малое. Число наблюдений — количество парных принтов, использованных для вычисления коэффициента; очень малое число ослабляет любую межрыночную рамку, построенную на нём.
Редакторское прочтение: откажитесь возводить эту крошечную парную выборку в режимную метку недели-месяцы. Масштабируйте контекст по тому, насколько пара близка к плюс или минус единице, и остановитесь, не трактуя 10-принтовое значение как устойчивый режим.
Закрытия облигационных фьючерсов и CRB за r = -0.83
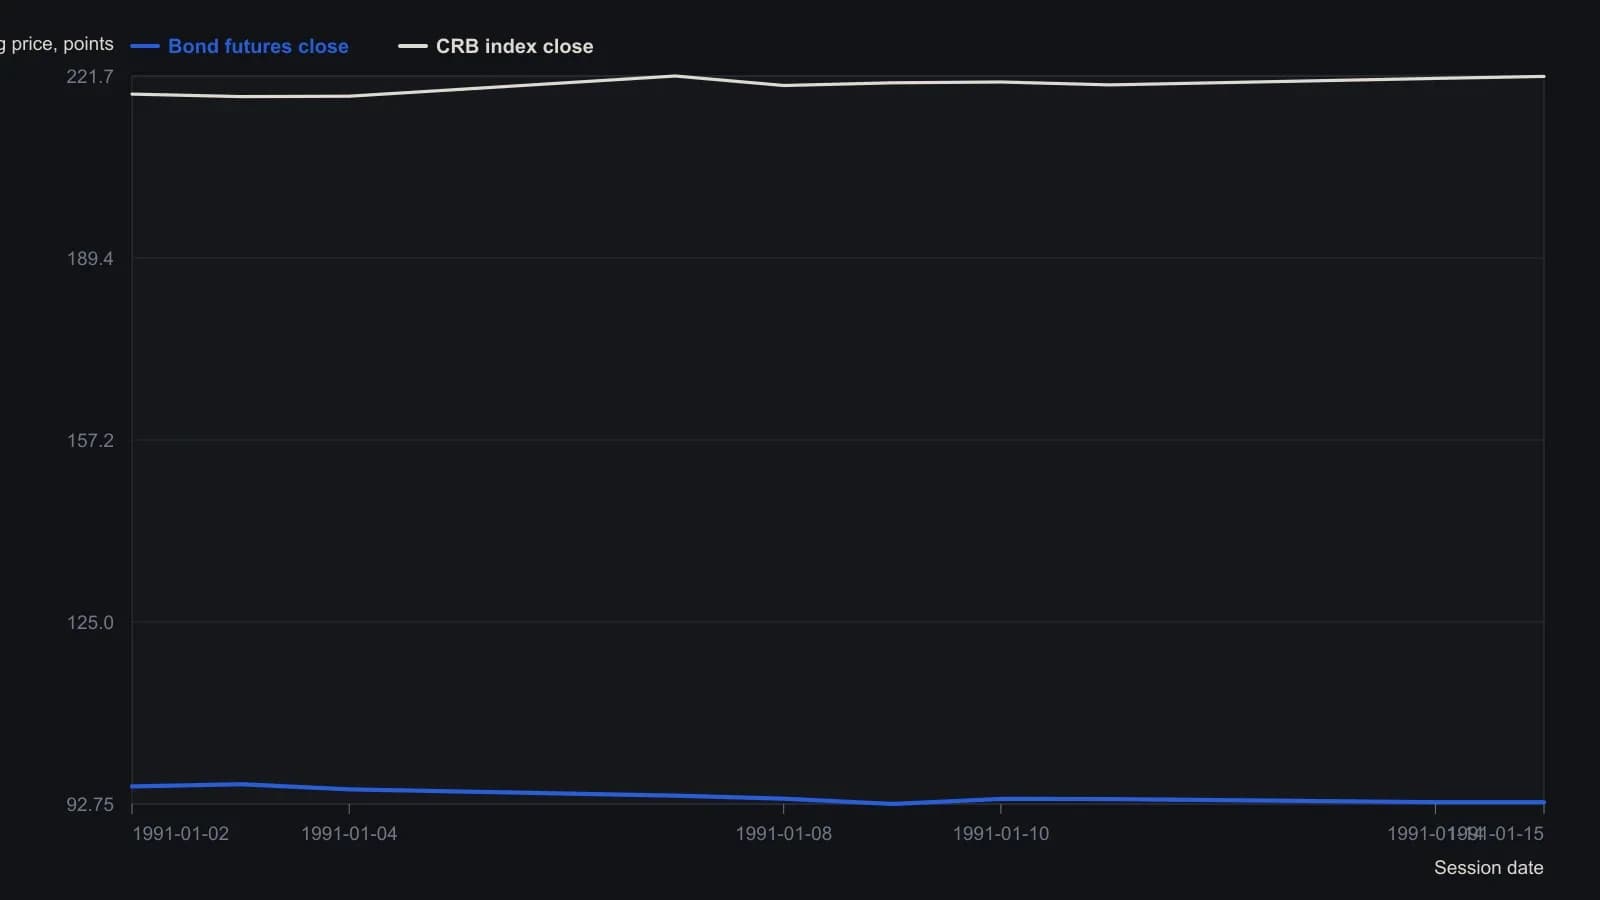
Боковая панель фиксирует n равным 10 из-за нехватки места и применяет только формулу линейного r. Опубликованный r — это связь, а не причина и следствие.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом