2017выпуск C0214-19
Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
Архив сравнил long-or-cash correlation-strategy, построенную по межрыночной корреляции 29 биржевых фондов, с оптимизированным moving-average-crossover и buy-and-hold на 13-летней недельной выборке. Редакторское прочтение: спросите, движется ли корзина по-прежнему вместе с S&P 500, прежде чем принимать экспозицию на эту неделю.
- Исследование использовало межрыночную корреляцию 29 биржевых фондов как режимный контекст для экспозиции на S&P 500, а не только саму серию индекса.
- На 13-летней недельной выборке correlation-strategy зафиксировала восемь убыточных сделок, или 19.05% транзакций, против 19 убыточных и 51.35% транзакций у moving-average-crossover.
- Убыточные сделки удерживались в среднем семь баров у correlation-strategy и 4.6 бара у moving-average-crossover, при не более двух убытков подряд против четырёх.
- Авторы поставили правило корреляции на первое место среди трёх механических процедур по заявленной статистике прибыли и риска, включая risk-reward-ratio 0.84, ulcer-index 4.53 и sharpe-ratio 1.4.
Корзина задаёт режим
Исследование представило межрыночную корреляцию как режимный контекст для экспозиции на S&P 500. Этот контекст измерялся по корзине из 29 биржевых фондов, а не только по серии индекса.
Межрыночная корреляция — измеренная склонность этой корзины двигаться вместе с целевым индексом на скользящем окне. Здесь она используется как режимный фильтр, а не как прогноз какой-либо одной цены.
Три механические процедуры
correlation-strategy — механическая процедура long-or-cash. Она удерживает инструмент S&P 500 только пока условие корреляции корзины остаётся в благоприятном состоянии и в остальное время остаётся вне рынка.
moving-average-crossover — правило входа и выхода только по цене. Оно переключает экспозицию, когда быстрая средняя пересекает медленную среднюю той же серии. buy-and-hold — пассивный путь сравнения, который остаётся полностью инвестированным в тот же инструмент на всей выборке.
Авторы рассматривали правило корреляции, оптимизированный moving-average-crossover и buy-and-hold как конкурирующие механические процедуры.
Годовая доходность SPY по стратегиям, 2003–2016
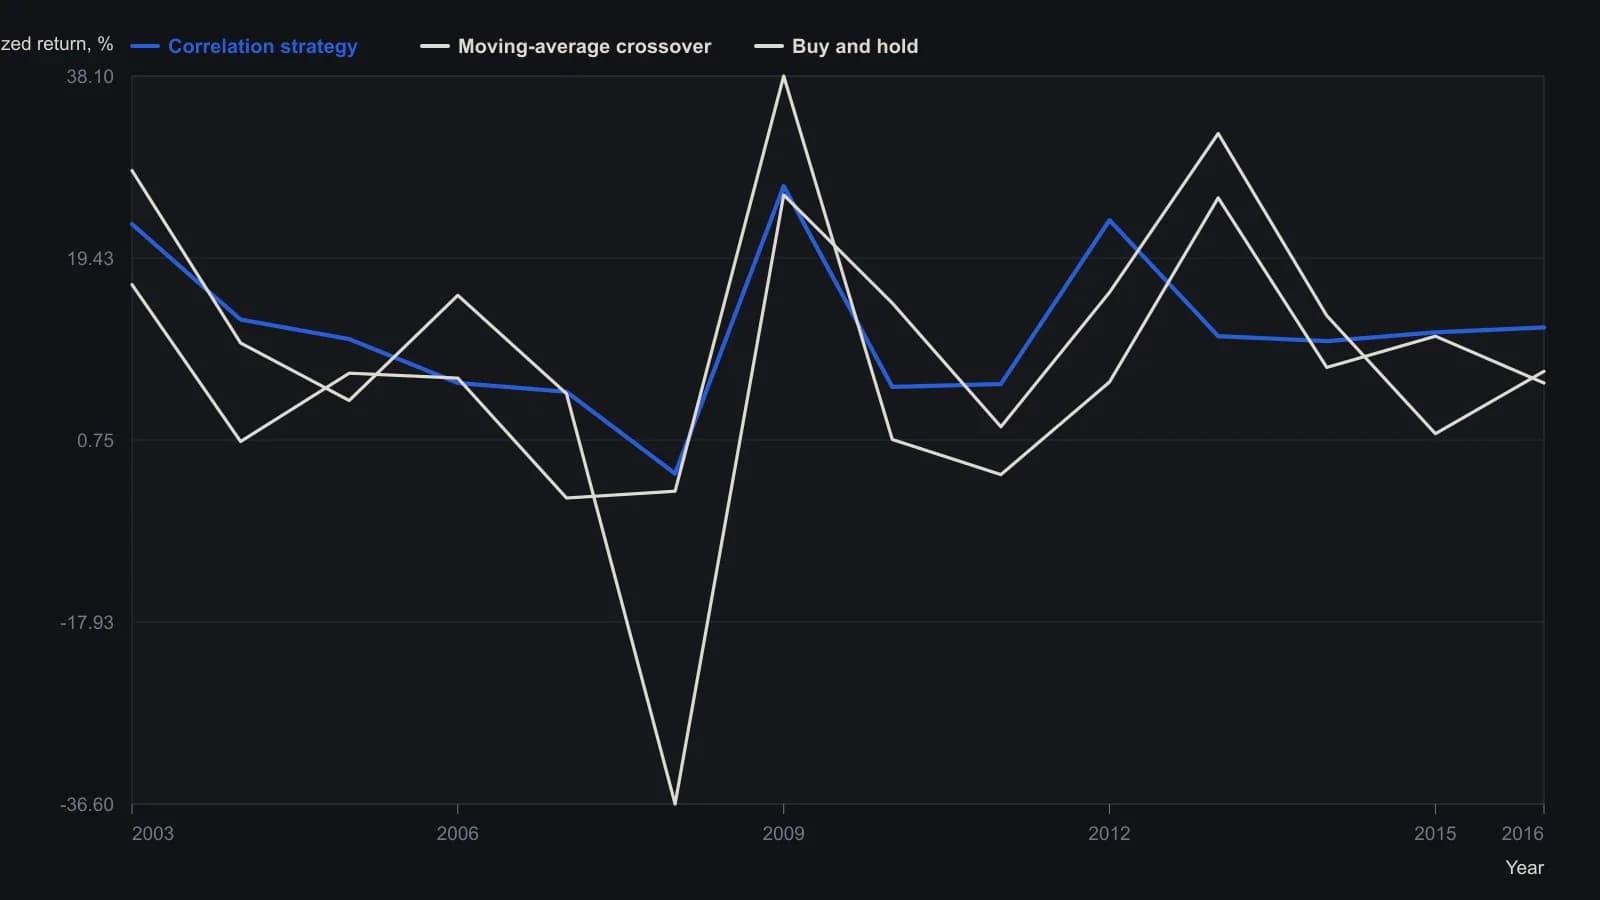
Правило «длинная позиция или кэш» использовало восьминедельную скользящую среднюю от 13-недельной средней корреляции по 29 ETF. Для пересечения бралась 18-недельная скользящая средняя, выбранная внутривыборочной оптимизацией. Налоги, спреды и комиссии не учитывались. Строка 2016 — это данные с начала года по 26 August, а не полный календарный год.
Число сделок и серии
На 13-летней недельной выборке процедура корреляции зафиксировала восемь убыточных сделок, или 19.05% транзакций. moving-average-crossover зафиксировал 19 убыточных, или 51.35% транзакций.
Самая длинная прибыльная серия процедуры корреляции составила семь сделок против пяти прибыльных подряд у moving-average-crossover.
Как долго позиции оставались открытыми
Самое длительное прибыльное удержание процедуры корреляции длилось 15 недель. Самое длительное прибыльное удержание moving-average-crossover длилось 44 недели.
Убыточные сделки удерживались в среднем семь баров у процедуры корреляции и 4.6 бара у moving-average-crossover. bars-held считает недельные бары, в течение которых позиция оставалась открытой в историческом тесте. Подряд идущие убытки достигали не более двух у процедуры корреляции и четырёх у moving-average-crossover.
Статистика риска на той же выборке
В историческом сравнении risk-reward-ratio метода корреляции составил 0.84 — выше, чем 0.78 у moving-average-crossover и 0.41 у buy-and-hold. risk-reward-ratio — средний прибыльный исход, делённый на средний убыточный исход по протестированным сделкам.
Нисходящая волатильность, измеренная ulcer-index, составила 4.53 у модели корреляции, 6.73 у moving-average-crossover и 14.27 у buy-and-hold. ulcer-index растёт, когда просадки глубокие или затяжные.
Та же выборка присвоила модели корреляции sharpe-ratio 1.4 и moving-average-crossover — 0.25. sharpe-ratio используется здесь только как историческое сравнение трёх процедур.
Авторы поставили правило корреляции на первое место по заявленной статистике прибыли и риска.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом