1990выпуск C091-9
Построение вложенных четырехлетних рыночных циклов
Двухмасштабная конструкция фиксирует четырехлетний dominant-step с маркерами valuation-extreme и формой three-year-advance, one-year-reset, затем вкладывает эти шаги в более длинную оболочку, чтобы исторические аналоги сравнивались по длительности, а не по наклону.
- Растущие и падающие фазы строятся так, чтобы перелетать центральный диапазон стоимости, а не разворачиваться на справедливой стоимости.
- Маркер valuation-extreme указывает на приближающийся разворот: средний коэффициент цена/прибыль выше 20 при дивидендной доходности около 3 процентов для up-to-down и дивидендная доходность выше 6 процентов при коэффициенте цена/прибыль около 6 или 7 для down-to-up.
- Dominant-step длится около 4.3 лет в растущей половине 33-летней nested-envelope и около 3.9 лет в падающей половине и имеет форму примерно трех лет роста и около одного года reset.
- Фазы в real-price-comparison разделяет duration-split, а не изменение наклона: 3.55 года роста и 0.79-годовая коррекция на пути вверх против 2.37 года роста и 1.56-годовой коррекции на пути вниз.
Два масштаба построения цикла
Конструкция задает долгосрочную рыночную форму так, чтобы растущие и падающие фазы перелетали центральный диапазон стоимости, а не разворачивались на справедливой стоимости. Более короткая повторяющаяся единица роста и коррекции — это dominant-step. Последовательные dominant-step собираются в nested-envelope.
Маркеры valuation-extreme
Приближающаяся смена фазы up-to-down отмечается, когда средний коэффициент цена/прибыль поднимается выше 20, а средняя дивидендная доходность опускается примерно к 3 процентам.
Смена фазы down-to-up отмечается, когда средняя дивидендная доходность поднимается выше 6 процентов, а средний коэффициент цена/прибыль закрепляется около 6 или 7.
Форма dominant-step
Более короткий ритм, используемый как строительный блок модели, составляет около 4.3 лет в растущей половине 33-летней оболочки и около 3.9 лет в падающей половине.
Этот более короткий ритм имеет форму примерно трех лет роста, за которыми следует около одного года снижения, рассматриваемого как стабилизирующий reset внутри рынка с положительной обратной связью.
Participant-rotation на пике
Конструкция задает три роли участников — инвесторы, трейдеры и новички — и помещает пик цикла в точку, где все три группы готовы переключиться с покупок на продажи. Эта последовательная схема входа и выхода и есть participant-rotation.
Более поздние четырехлетние шаги внутри растущей оболочки описываются как несущие большее участие новичков и более глубокие необходимые коррекции, пока коррекция не сравняется с предыдущим ростом или не превысит его и оболочка не развернется вниз.
Вложение шагов в более длинную оболочку
Один завершенный 33-летний аналог ограничен датами 13 June 1949 — 12 August 1982. Номинальные графики четырехлетних шагов ясно показывают растущую оболочку, а real-price-comparison на инфляционно-скорректированном ряде широкого индекса используется, чтобы выявить более позднюю нисходящую оболочку.
Duration-split в real-price-comparison
В шаговой модели real-price растущие и падающие фазы разделяются в основном длительностью. Рост в up-фазе длится 3.55 года против 0.79-годовой коррекции, тогда как рост в down-фазе сокращается до 2.37 года, а коррекция удлиняется до 1.56 года. Этот duration-split относит исход фазы к тому, сколько длятся рост и коррекции, а не к изменению их наклонов.
Проверка holding-window
График волатильности периода удержания предлагается как математическая поддержка того, что основная часть снижения изменчивости рыночного среднего происходит в первые четыре года, и лишь небольшой дополнительный выигрыш появляется, когда окно охватывает два таких интервала. Holding-window — это многолетний промежуток, на котором усреднение рыночного ряда считается охватывающим один полный более короткий цикл.
Медианные длины четырёхлетних шагов в модели реальных цен 1949–82
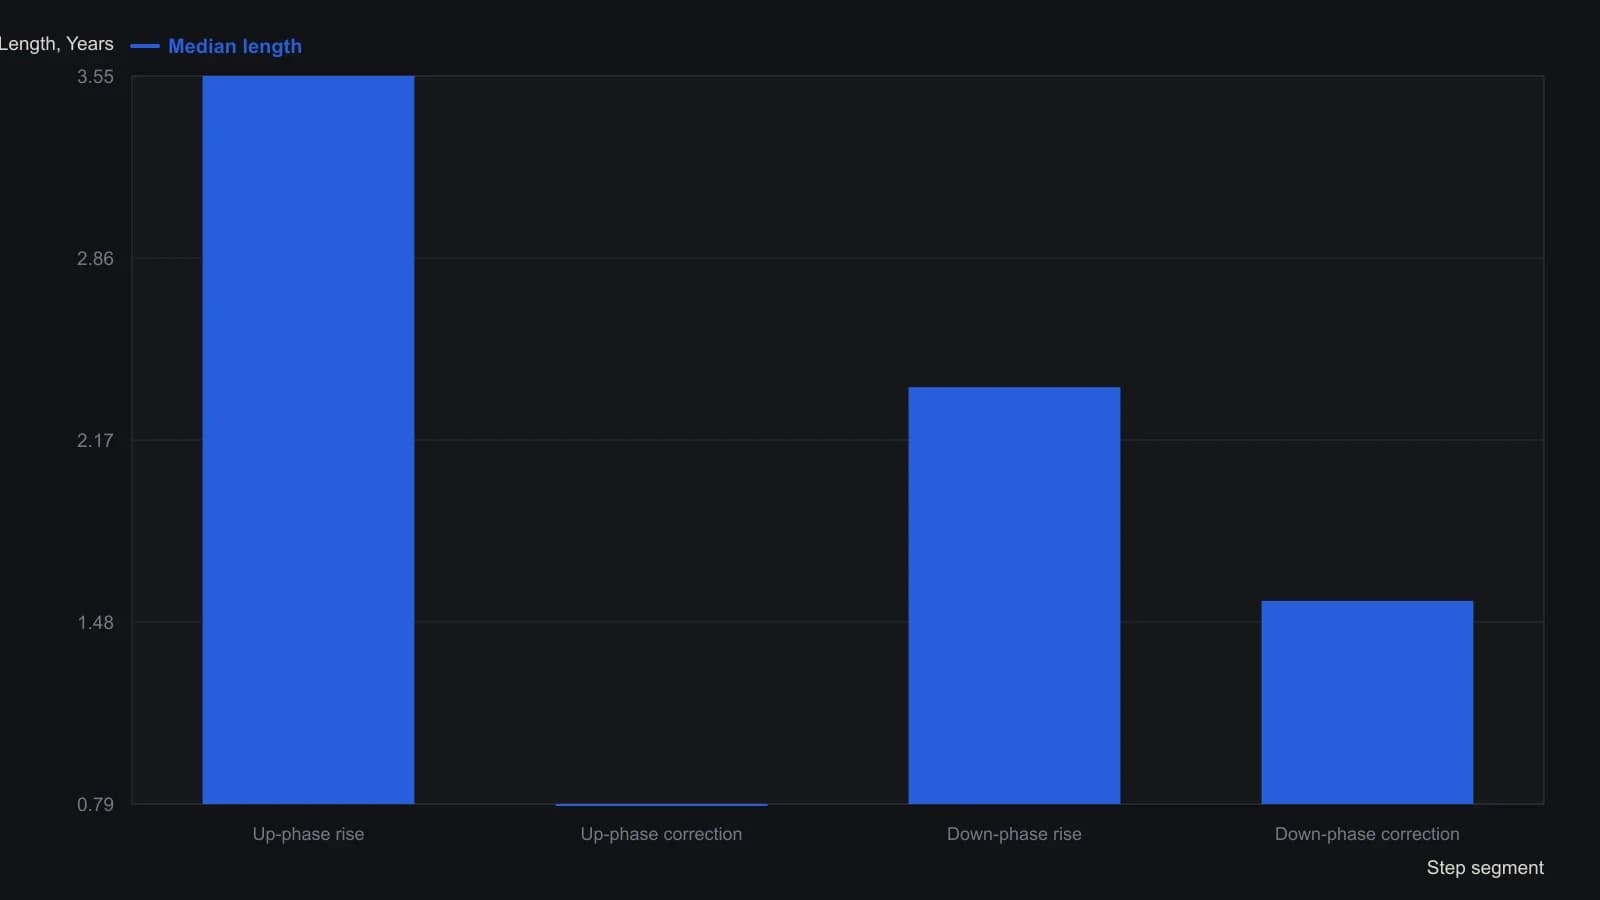
Медианы роста и времени по этому единственному 33-летнему циклу, указанные в реальных долларах и без дивидендов. Арнольд приводит соответствующие аннуализированные наклоны: +18.15 процента и −28.64 процента в восходящей фазе против +15.01 процента и −28.39 процента в нисходящей фазе, так что различие режимов — в длительности, а не в наклоне.
Все разборы дорожки · 19 разборов
- 1988Страх краха не проходит тест режима депрессии
- 1990Cycle-overlay октября 1987 и loss-trap
- 1990Построение вложенных четырехлетних рыночных циклов
- 1991Оценка квартальных серий доходности с помощью исторических аналогов
- 1992Оценка событий сплита в режимах коррекции и медвежьего рынка
- 1993Относительная сила mining-bullion как режим gold-sleeve
- 1994Двухгоризонтный разбор осциллятора широты рынка
- 1994Экстремальные снижения краткосрочных ставок как контекст режима для акций
- 1997Кластеризованные дни истинного диапазона как метка режима, а не прогноз вершины
- 2001Однонедельный прогноз методом ближайших соседей по паттернам лог-цен
- 2001Построение прогнозов методом ближайших соседей с гейтом фильтра тренда
- 2003Режимный контекст медвежьих ралли эпохи долга
- 2004Тестирование аналога акций и золота 1987 года по степени волны
- 2004Смещающиеся календарные режимы и аналоги электорального цикла
- 2006Выравнивание фаз бума на сахаре с сезонными аналогами
- 2009Консенсус толпы и несработавшие цели как контекст режима
- 2011Рассматривайте долгосрочный chart analog как сценарий режима
- 2012Постройте недельный аналог как датированный объект прогноза
- 2015От нарисованной ценовой фигуры к разбору случая с облаком событий