2018выпуск C0120-23
Кластерные отрицательные впадины в парной корреляции энергетика–индекс
13-недельная парная корреляция энергетика–индекс в среднем составляла 0.63 и в целом оставалась положительной. В кейсе clustered-negative-troughs, spacing-filter и recovery-clock рассматривались как одна процедура, включая момент, когда следует оставаться в стороне.
- Парная корреляция энергетика–индекс в среднем составляла 0.63 при стандартном отклонении 0.34, в целом оставалась положительной и не совпадала один к одному с закрытием индекса.
- Clustered-negative-troughs с интервалом менее 25 недель фиксировались как случаи последующих вершин индекса. Две пары с более широким интервалом были записаны как ложные срабатывания по spacing-filter.
- Recovery-clock измерял наибольшее снижение индекса за следующие 52 недели от второй впадины, более позднего пересечения нуля или более позднего пересечения 0.5.
- Сетап представлял собой одну процедуру с regime-abstention, когда впадины отстояли более чем на 25 недель. Траектория марта–июня 2017 рассматривалась как выходящая за рамки более раннего паттерна выборки.
Положительное среднее, которое всё ещё только контекст
Исследование построило 13-недельную парную корреляцию по недельным скорректированным закрытиям фонда энергетического сектора и широкого фонда S&P 500. Пара была одним случаем в посекторной серии.
На построенной истории эта парная корреляция в среднем составляла 0.63 при стандартном отклонении 0.34 и в целом оставалась положительной. Её уровень не совпадал один к одному с закрытием индекса.
Кластерные отрицательные впадины и фильтр интервалов
Отобранные эпизоды с двумя отрицательными впадинами корреляции менее чем в 25 неделях друг от друга были сопоставлены с последующими пиками индекса и следующими за ними снижениями. Эти clustered-negative-troughs включали 2000, 2006-2007 и 2014.
Была собрана каждая пара отрицательных впадин с интервалом менее 52 недель с января 2000 по июнь 2017. В таблицу вошли семь событий парных впадин. Пять с впадинами менее чем в 25 неделях друг от друга были записаны как случаи последующих вершин индекса. Две с более широким интервалом были записаны как ложные срабатывания по spacing-filter.
Три recovery-clock на 52-недельном окне
Наибольшее снижение индекса за следующие 52 недели измерялось от трёх стартов recovery-clock: второй впадины, более позднего прохождения через ноль и более позднего прохождения через 0.5.
Когда две впадины отстояли на 25 недель или ближе, табличные средние максимальные снижения индекса за 52 недели составляли 12.8% от второй впадины, 11.5% от более позднего пересечения нуля и 14.1% от более позднего пересечения 0.5. Два случая с более широким интервалом в среднем давали 0.0%, 0.6% и 1.9% на тех же recovery-clock.
Максимальное падение S&P 500 после кластерных впадин корреляции XLE/SPY
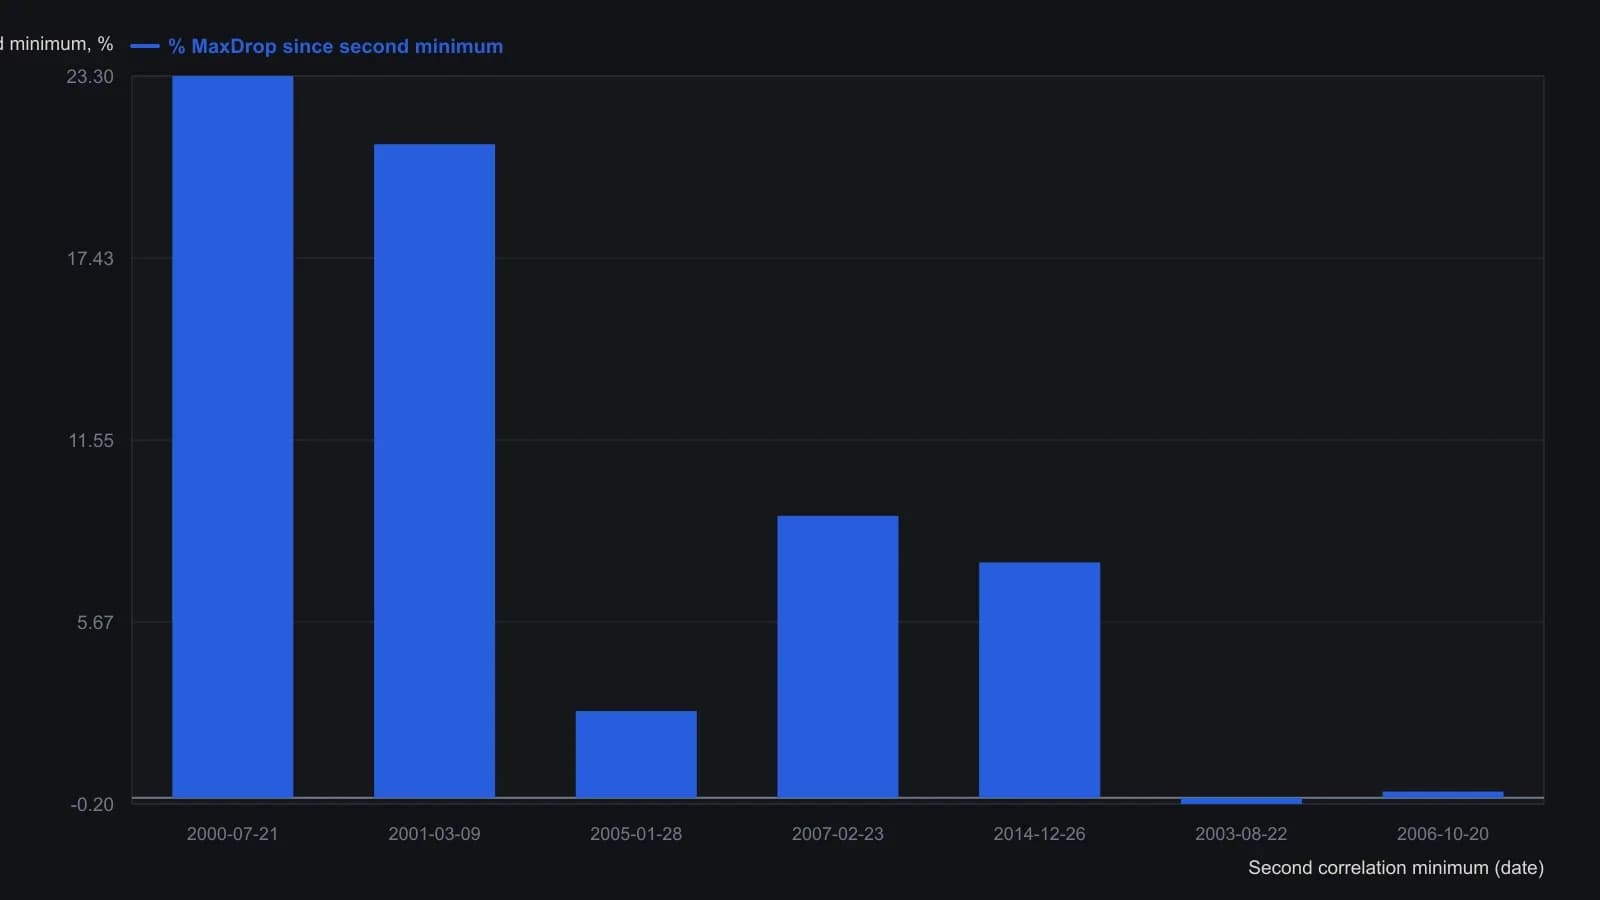
MaxDrop — наибольшее снижение цены закрытия S&P 500 за 52 недели после второго отрицательного минимума корреляции. Строки 1–5 — кластер с интервалом менее 25 недель; строки 6–7 превышают 25 недель и рассматривались как ложноположительные.
Одна процедура и траектория вне выборки
Текст задавал сетап как одну процедуру с выбранным recovery-clock, 52-недельным окном наблюдения и воздержанием, когда две отрицательные впадины отстояли более чем на 25 недель.
С марта по июнь 2017 та же серия показала две глубокие отрицательные впадины, включая значение -0.934 на 17 марта 2017, описанное как 18-летний минимум, без предварительного восстановления через ноль. Эта траектория рассматривалась как выходящая за рамки более раннего паттерна выборки.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом