1994выпуск C101-11
Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
Фьючерсный слот можно собрать из исторически повторяющегося окна, коррелированной сезонной, построенной по годам-аналогам, и локального режима подразумеваемой волатильности. Сезонный анализ организует этот слот для мультирыночной книги. Трейдер по-прежнему задаёт вход, контроль риска и стиль.
- Сезонный анализ может организовывать исторически повторяющиеся окна, а не выдавать прогноз, поэтому трейдер по-прежнему задаёт вход, контроль риска и стиль.
- Сезонной по бычьим годам и сезонной по медвежьим годам нужно явное определение режима, прежде чем повторно использовать то же календарное окно.
- Коррелированная сезонная оставляет только годы-аналоги, которые проходят порог корреляции паттерна после нормализации текущего контракта на фиксированном lookback.
- Анализ подразумеваемой волатильности входит в слот, потому что уже повышенный режим подразумеваемой волатильности или более поздний сезонный обвал волатильности может разрушить направленно верный опционный оверлей.
Организуйте окно, а не прогноз
Сезонный анализ можно сформулировать как организацию исторически повторяющихся окон, а не как выдачу прогноза. Трейдер по-прежнему задаёт вход, контроль риска и стиль.
В этом редакционном прочтении TradersWeek конструирование означает сборку одного фьючерсного слота из трёх слоёв: исторически повторяющегося окна, совпадения траектории года-аналога из корреляционного анализа и локального режима подразумеваемой волатильности. Готовый объект затем оценивается для мультирыночной сезонной книги, а не оставляется как прогноз.
Определите исторически повторяющееся окно
Разделение сезонных шаблонов на сезонную по бычьим годам и сезонную по медвежьим годам требует явного определения этих режимов до использования того же календарного окна. Датированные событийные окна, например квартальные аукционы казначейских облигаций, которые часто совпадали с разворотами тренда облигаций, могут служить началом плана наблюдения, а не автоматическим ордером.
Один публикационный фильтр оставлял только однонаправленные движения, которые повторялись в том же периоде как минимум в 80 процентах предыдущих 15 лет, и отмечал, что на более коротких выборках идеальные исторические частоты попаданий получить легче.
Когда прайс-экшен к приближающейся дате не подтверждает обычный сезонный сетап, как в случае типичной весенней распродажи кофе, которая не напечатала понижающиеся максимумы, расхождение может сигнализировать о контрсезонном движении вместо исторической траектории.
Постройте коррелированную сезонную из годов-аналогов
Коррелированная сезонная строится нормализацией текущего контракта на фиксированном lookback, ранжированием годов-аналогов выше минимальной корреляции паттерна и проекцией композита только из этих лет.
Одно августовское исследование live cattle использовало 243-дневное окно на протяжении 29 лет и порог корреляции 60 процентов, затем проецировало траекторию после окна по четырём ближайшим годам-аналогам.
Живой скот August 1994 против четырёхлетней аналоговой сезонности
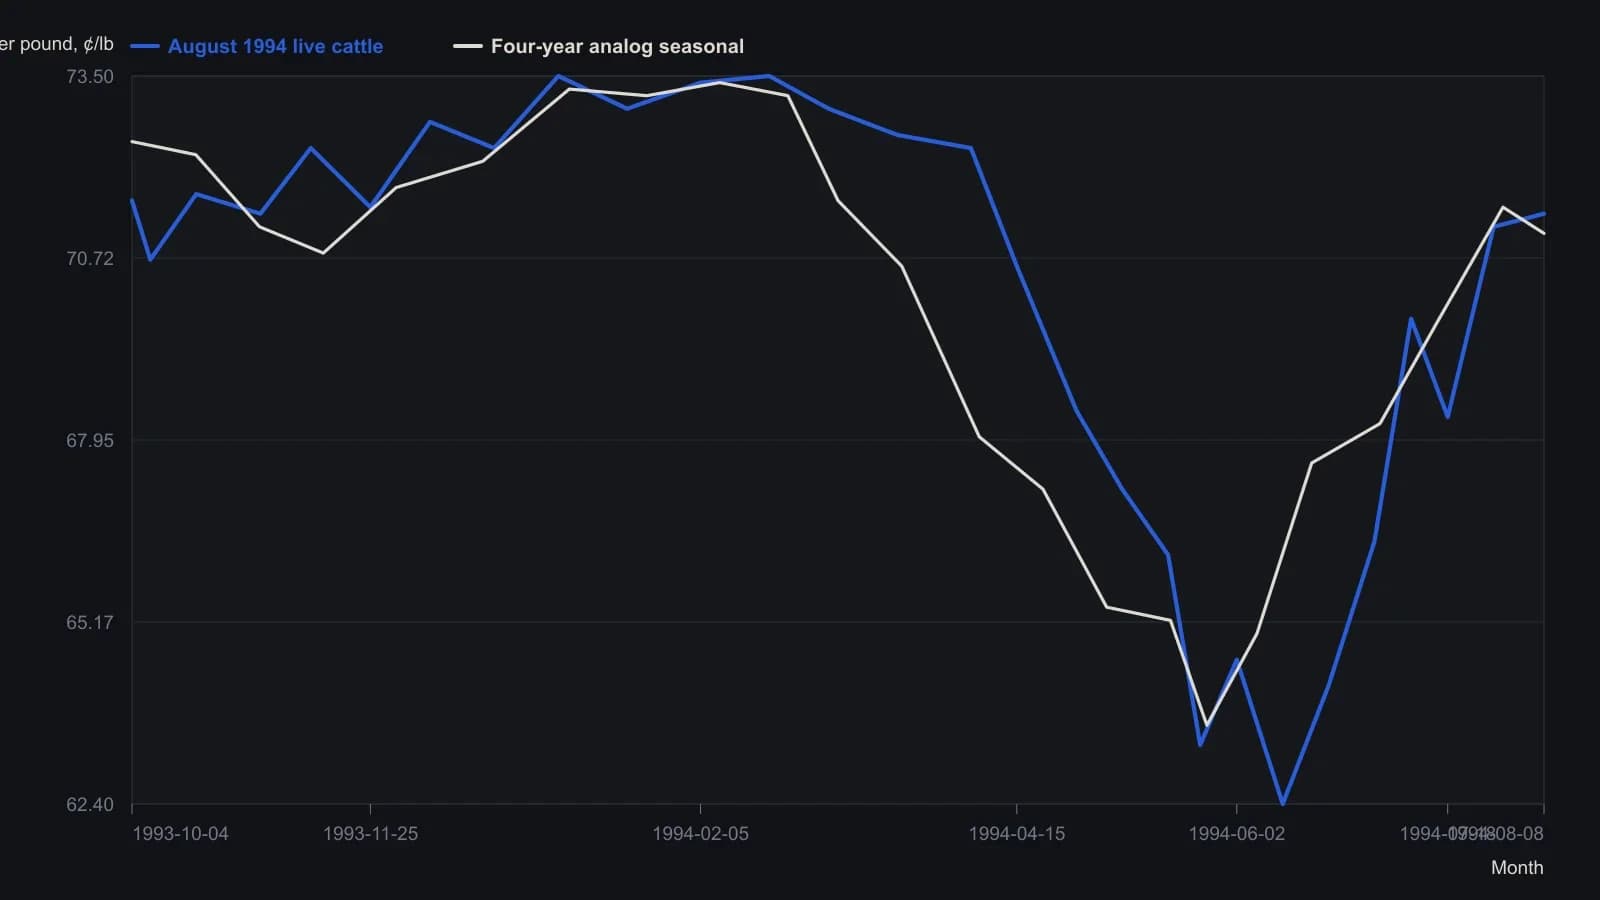
Мур требовал корреляции паттерна не ниже 60 percent и использовал только 1966 (86%), 1974 (85%), 1989 (76%) и 1986 (62%) на окне в 243 дня, которое заканчивается 1 June 1994. После этой даты пунктир — проекция. Точки — приблизительные отсчёты с журнального растра.
Присоедините режим подразумеваемой волатильности
Покупка опционов, когда подразумеваемая волатильность уже повышена, может принести убыток даже при верном направлении, если эта подразумеваемая волатильность затем упадёт. Продажа повышенной волатильности всё равно убыточна, если базовый актив уходит слишком далеко.
Опционы на казначейские облигации и фондовые индексы описывались как повышающие подразумеваемую волатильность при падении цены, тогда как у зерновых опционов волатильность чаще росла вместе с ценой и увеличивалась к лету. Саму подразумеваемую волатильность можно трактовать как сезонную: волатильность зерна и live cattle описывалась как высокая летом и затем обваливающаяся, тогда как волатильность казначейских облигаций описывалась как склонная достигать пика в июне.
Сохраните слот в книге
В этом редакционном прочтении TradersWeek последний шаг конструирования — не воспринимать композит как прогноз. Нужно решить, оправдывают ли исторически повторяющееся окно, набор годов-аналогов из корреляционного анализа и режим подразумеваемой волатильности сохранение слота в мультирыночной сезонной книге.
Неудавшийся сетап к приближающейся дате может указывать на контрсезонное движение. Годы-аналоги, которые не проходят порог корреляции паттерна, исключаются из композита. Уже повышенный режим подразумеваемой волатильности может работать против опционного оверлея даже когда направление позже оказывается верным.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом