2014выпуск C0548-50
Оверлеи количественного смягчения как хрупкие режимы убеждений
История доллара 2008-2009, более поздний оверлей золота, сравнение со стерлингом и возрождённое сопоставление с акциями — все они трактовали количественное смягчение как устойчивую причину. Редакционная практика состоит в том, чтобы классифицировать каждый оверлей как чувствительный к убеждениям рыночный режим и записывать условие отказа корреляции, пока график ещё выглядит убедительно.
- Рассматривайте популярный оверлей «количественное смягчение против актива» как классифицированный рыночный режим, а не как постоянный межрыночный закон.
- Записывайте условие отказа корреляции, пока балансовый оверлей ещё выглядит убедительно.
- Сопоставления доллара, золота и стерлинга изменились, пока крупномасштабные покупки активов продолжались.
- Режим убеждений может закончиться без разворота баланса и без консенсусной причины после разрыва.
Рассматривайте оверлей как режим
Редакционное примечание: рассматривайте каждый популярный оверлей «количественное смягчение против актива» как классифицированный рыночный режим, а не как постоянный межрыночный закон.
Межрыночный нарратив 2008-2009 трактовал количественное смягчение США как причину сильного обесценения доллара, и доллар действительно ослабевал на протяжении большей части 2009 после объявления программы в марте 2009. Количественное смягчение — это программа центрального банка по крупномасштабным покупкам активов, которая расширяет баланс политики после того, как традиционные снижения ставки исчерпаны.
Долларовый оверлей угас
Это сопоставление доллара с балансом позднее угасло. Примерно через пять лет после начала эксперимента доллар описывали как находящийся в середине диапазона, даже когда баланс Федеральной резервной системы вырос примерно с 1 триллиона до 4 триллионов долларов и всё ещё увеличивался на 85 миллиардов долларов в месяц.
Редакционное прочтение: балансовый оверлей наносит баланс политики против цены актива, чтобы утверждать, что первое объясняет второе. Межрыночный анализ — это привычка читать доллар через этот одновременный ряд политики. Анализ корреляции затем спрашивает, сохраняется ли совместное движение в более позднем окне. Здесь оно не сохранилось.
Золото выглядело подтверждающим, затем сломалось
Замещающий нарратив «золото против баланса» выглядел подтверждающим в 2010, 2011 и большей части 2012, затем золото упало в 2013, в то время как тот же баланс продолжал расти.
После разрыва золота в 2013 металл описывали как примерно на 550 долларов ниже своих максимумов, пока крупномасштабные покупки активов продолжались, что почти не оставляло визуальной поддержки стабильной положительной корреляции.
Стерлинг рос вместе с покупками Соединённого Королевства
В сравнении с Соединённым Королевством стерлинг рос по мере увеличения количественного смягчения этой страны, что противоречило простому режиму, в котором большее смягчение обязательно ослабляет домашнюю валюту.
Акции возродили тесное сопоставление с покупками
После сентябрьского решения не сокращать покупки и номинации нового председателя комментарии по акциям возродили тесное сопоставление многолетнего смягчения США с более высокими ценами акций.
На протяжении предшествующих пяти лет распространённое описание режима акций состояло в том, что акции снижались, когда покупки замедлялись, и росли, когда покупки возобновлялись.
Редакционное примечание: тейперинг — это снижение темпа официальных покупок активов, в отличие от полного разворота запаса баланса. Сентябрьское решение не сокращать покупки было решением не проводить тейперинг, а не разворотом запаса баланса.
Совокупные активы ФРС и фьючерсы на S&P 500, 2008–2013
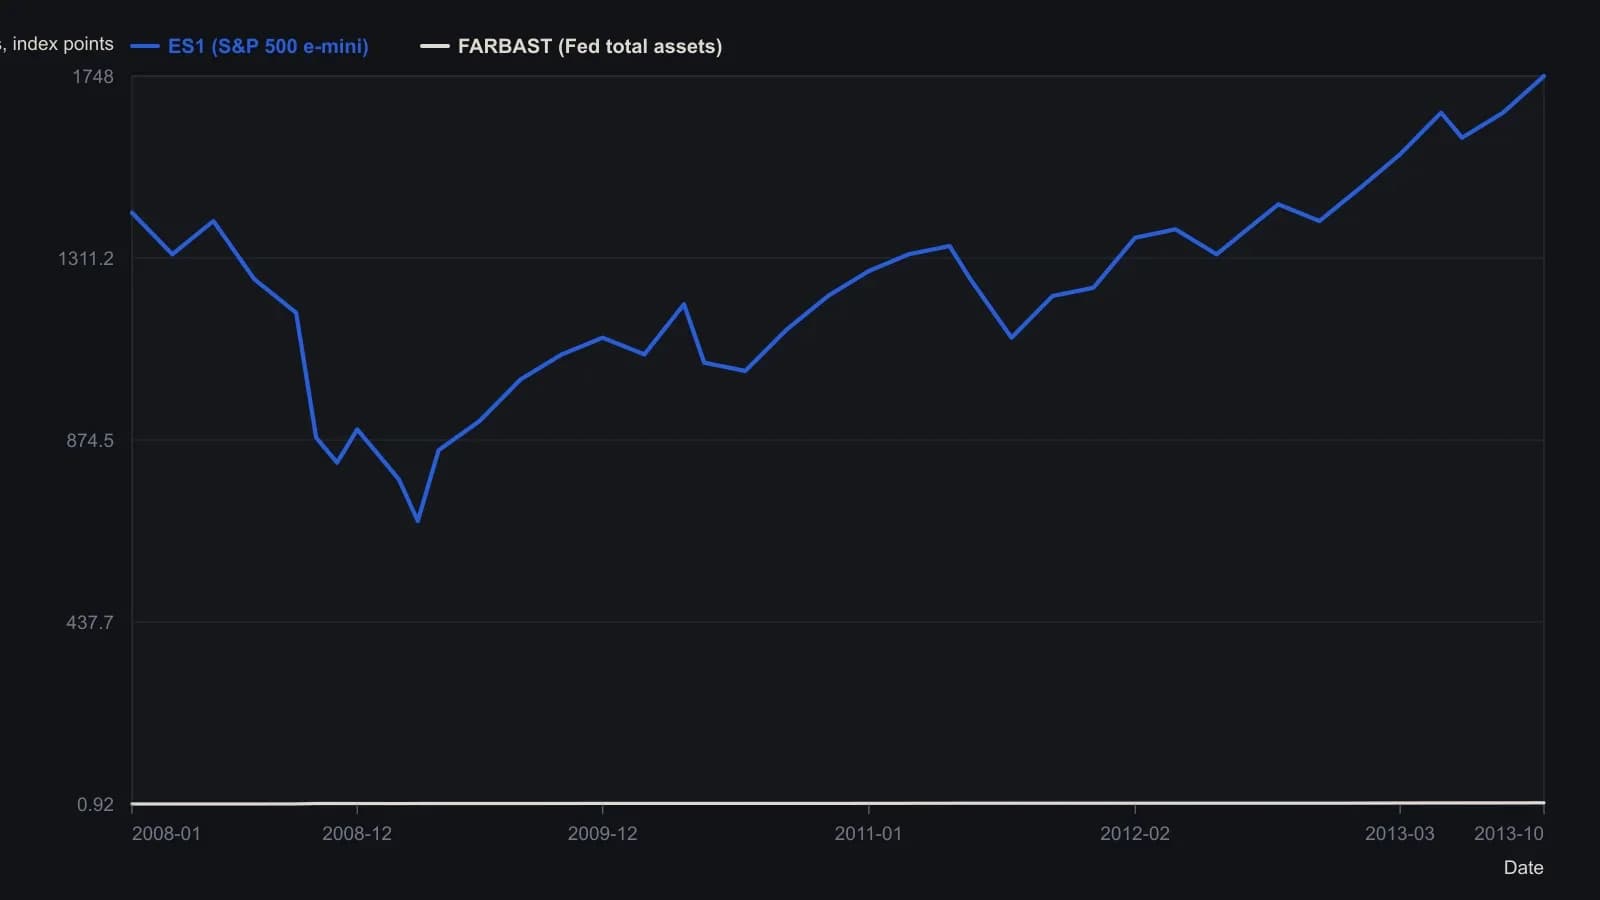
Значения приблизительны.
Классифицируйте разрыв как режим убеждений
Критика рассматривает эти связи «количественное смягчение — актив» как чувствительные к убеждениям рыночные режимы, которые могут закончиться, даже если тренд баланса не меняется, иногда без консенсусного причинного объяснения после разрыва.
Режим убеждений — это период, когда широко разделяемая причинная история организует позиционирование, пока психологический разрыв не приводит к тому, что тот же политический путь даёт иную реакцию актива. Классификация рыночных режимов помечает этот отрезок рыночной истории как отдельное состояние убеждений или политики, которое может начаться, сохраняться и закончиться без разворота лежащего в основе инструмента политики.
Та же дискуссия указывала на исследования, включая работы самого центрального банка, утверждающие, что количественное смягчение имеет ограниченные эффекты в реальной экономике вне кризисов, в то время как рост всё ещё описывали как колеблющийся в диапазоне от 1 до 3 процентов.
Записывайте условие отказа заранее
Редакционная практика: записывайте условие отказа корреляции, пока график ещё выглядит убедительно. Условие отказа — это не утверждение, что баланс сократится. Это формулировка, что актив может перестать следовать за крупномасштабными покупками активов, даже если тренд баланса не развернётся, и что после разрыва может не быть консенсусного причинного объяснения.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом