1990выпуск C041-10
Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
Исторический рабочий процесс по меди оценивал месячные драйверы, подгонял явную линейную траекторию на тех же часах и оставлял короткую скользящую среднюю ближайшего контракта для остаточного тайминга. Редакторское прочтение: сначала постройте режим на горизонте недель–месяцев и объяснённый уровень, затем пусть дневная средняя отвечает только на то состояние, которое эти модели не могут разрешить.
- Месячные средние были часами режима: медь сопоставлялась с инфляцией, ставками, долларом и запасами и получала оценку от точной обратной связи через отсутствие измеренной связи до точного совпадения.
- Линейная регрессия того же месяца относила около 92 процентов дисперсии месячной средней к индексу потребительских цен, ставкам Treasury bill и выбранным темпам изменения, причём один только уровень CPI давал около 85 процентов. Сдвиг потребительских и производительских цен на один месяц был рабочей поздней публикацией.
- Подогнанную статистическую траекторию сравнивали с фактическими месячными средними, чтобы отмечать опережающие развороты и растяжения, используя проверку Durbin-Watson и оставляя место для неквантифицированных шоков.
- 13-дневная скользящая средняя закрытий ближайшего контракта задавала состояние лонг-или-кэш по предыдущему закрытию, а кратность 1.05 шестидневной средней отмечала растяжение на коротком горизонте, которое трактовалось как готовность к коррекции.
Двое часов на одном металле
Архивный рабочий процесс по меди использовал двое часов выборки, а не один смешанный балл. Корреляционный анализ ранжировал, насколько тесно месячная средняя меди двигалась с кандидатами в драйверы. Линейная регрессия затем относила долю этой дисперсии месячной средней к короткому списку рядов и строила подогнанную статистическую траекторию.
Скользящая средняя закрытий ближайшего контракта сохранялась для отдельного вопроса: находилось ли предыдущее закрытие выше или ниже короткой простой средней.
Месячные пары как карта режима
Корреляционный анализ сопоставлял медь с кандидатами в драйверы на месячных средних, интервал выборки представлен как обычный баланс между краткосрочной волатильностью и своевременной информацией. Каждая пара получала оценку от +1 через 0 до -1, попарное чтение от точного совпадения через отсутствие измеренной связи до точной обратной связи.
На 50 месяцах до May 1989 месячная медь показала корреляцию 0.93 с индексом потребительских цен, корреляцию 0.06 с доходностями Treasury bond и корреляцию -0.6 с индексом доллара США. Запасы рафинированной меди США имели месячную корреляцию -0.81 с медью, более слабое абсолютное значение, чем пара с CPI, хотя статистика запасов и поставок была более привычно обсуждаемым входом спроса и предложения.
Дневное окно пар
На 100-дневном дневном окне цены на медь показали высокую корреляцию с золотом и более сильную связь с доходностями облигаций, чем в месячной выборке. Эти дневные пары также читались как карта диверсификации среди перечисленных фьючерсов.
Месячная регрессионная базовая линия
Линейная регрессия того же месяца относила около 92 процентов дисперсии месячной средней цены меди к CPI, ставкам Treasury bill и темпам изменения CPI и доходностей T-bond. Один только уровень CPI объяснял около 85 процентов.
Когда панель спроса и предложения использовалась до January 1989, линейная регрессия оставляла только CPI и индекс цен производителей, около 84 процентов дисперсии, и отбрасывала ряды баланса металла. Сдвиг этих двух индексов на один месяц с April 1985 по May 1989 объяснял около 88 процентов. Этот лаг трактовался как рабочее обновление, потому что официальные публикации потребительских и производительских цен выходят спустя недели после конца месяца.
Подогнанная траектория и проверка остатков
Подогнанную статистическую траекторию сравнивали с фактическими месячными средними, чтобы отмечать опережающие развороты и растяжения выше или ниже объяснённого уровня. Проверка Durbin-Watson на автокорреляцию остатков названа проверкой валидности: оставшаяся серийная корреляция означала бы пропущенные драйверы или ненадёжную спецификацию. Неквантифицированные шоки вроде спекулятивных ажиотажей или забастовок на рудниках приведены как причины не форсировать тесную подгонку на выборке.
Остаточный тайминг на коротких часах
После тестов нескольких длин простой средней 13-дневная скользящая средняя закрытий ближайшего контракта задавала правило лонг-или-кэш. Использовался ближний фьючерсный месяц, кроме экспирации, когда брался следующий контракт. Правило было лонг, когда предыдущее закрытие было выше средней, иначе кэш на следующем открытии. Дни ролла ближайшего контракта трактовались как кэш, чтобы средняя не искажалась гэпом между контрактами. Транзакционные издержки опускались.
Верхний канал, образованный умножением шестидневной скользящей средней на 1.05, задавался как маркер короткого горизонта для цен, которые выросли достаточно далеко, чтобы трактоваться как готовые к коррекции.
Редакторское прочтение: скользящая средняя не заменяет месячную карту режима или подогнанную траекторию. Она переводит остаточный дневной вопрос в состояние лонг-или-кэш и, при масштабировании, в канал перерастяжения на коротком горизонте.
Закрытие ближайшего контракта на медь против 13-дневной средней
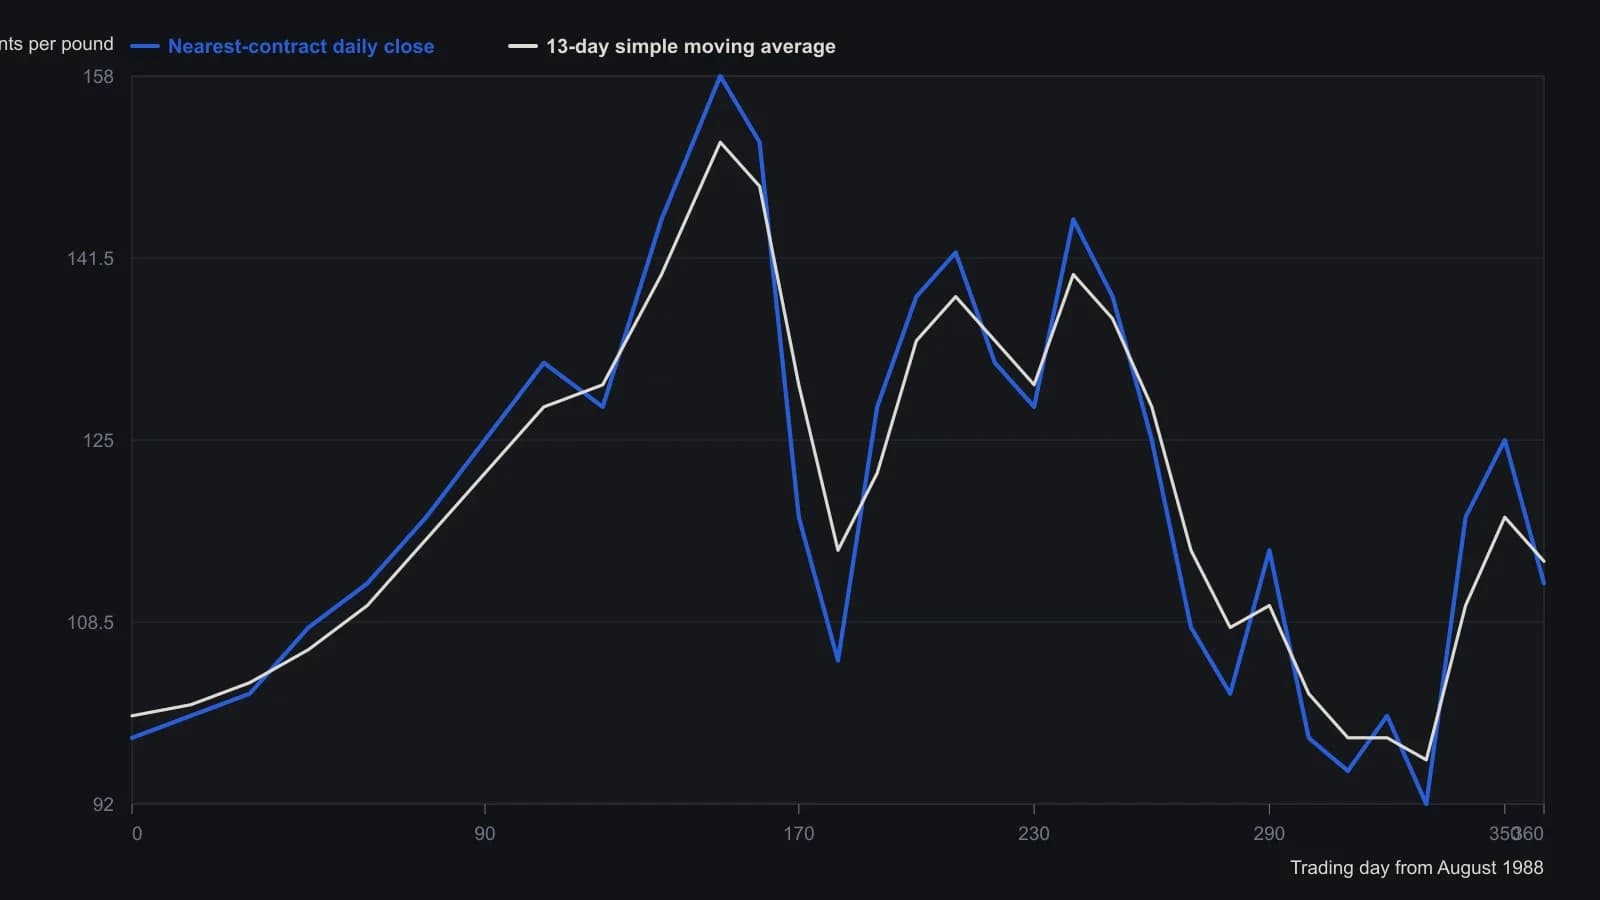
Длинная позиция, если предыдущее закрытие выше 13-дневной простой скользящей средней закрытий ближайшего контракта, иначе кэш; контракты месяца экспирации перекладываются на следующий ближайший. Дни перекладки учитываются как кэш по предыдущему закрытию. Транзакционные издержки не учитываются. Результаты приблизительные.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом