1991выпуск C121
Построение двухрыночной проверки линейной корреляции
Короткая межрыночная конструкция сопоставляет два закрытия в рамках проверки прямолинейной связи, а затем читает коэффициент как портфельный контекст, а не как причинную историю или прогноз опережения-запаздывания.
- Межрыночная пара строится путём назначения двух рыночных закрытий как X и Y и наложения линейной базовой линии до того, как отдельная сделка читается в диверсифицированной книге.
- Коэффициент корреляции ограничен диапазоном от +1 до -1, где 0 отмечает отсутствие линейной связи, и он не индексирует криволинейные зависимости.
- Большой положительный коэффициент измеряет только совместное движение и не показывает, что один ряд порождает другой.
- Представленная конструкция использует десять парных наблюдений закрытий фьючерсов на облигации и товарного индекса и даёт коэффициент 0.83.
Эта архивная статья реконструирует небольшую межрыночную конструкцию: рассматривать два рынка как парную проверку, наложить линейную базовую линию и читать получившийся коэффициент корреляции как контекст того, насколько плотно эти ряды движутся вместе. Цель — не причинная история и не прогноз опережения-запаздывания.
Редакторское прочтение: используйте коэффициент, чтобы сопоставить одну задуманную позицию со вторым рынком до того, как книга будет рассматриваться как диверсифицированная или учитывающая режим.
Что измеряет коэффициент
Межрыночная пара назначает два различных рыночных ряда как X и Y, чтобы одну позицию можно было проверить относительно второго рынка. Линейная базовая линия — это модельное допущение, что парные ряды можно описать прямой линией, когда один откладывается против другого.
Коэффициент корреляции — ограниченный индекс линейной связи между двумя рядами. Он проходит от идеального обратного значения через отсутствие линейной связи к идеальному положительному значению. В простых границах индекс лежит между +1 и -1, а 0 указывает на отсутствие линейной связи.
Поскольку индекс ограничен прямолинейными зависимостями, он не является корректной мерой, когда парные ряды следуют кривой.
Связь — это не причинность
Связь-против-причинности — это правило, согласно которому большой коэффициент измеряет только совместное движение и не показывает, что один ряд порождает другой. Большой положительный коэффициент не устанавливает, что высокое значение в одном ряде вызывает высокое значение в другом.
Редакторское прочтение: рассматривайте готовое число как проверку тесноты межрыночной пары, а не как доказательство того, что один рынок движет другим.
Конструкция по десяти наблюдениям
Окно наблюдений — это число парных закрытий, использованных для сборки коэффициента. Представленная конструкция использует десять наблюдений, число, которое подаётся как необычно малое.
Разобранная конструкция назначает закрытия фьючерсов на облигации как ряд X и закрытие индекса товарных цен как ряд Y. На этом окне из десяти наблюдений рабочий лист даёт коэффициент 0.83 из числителя -12.87 и знаменателя 15.57. То же окно имеет среднее закрытие фьючерсов на облигации 94.15 и среднее закрытие товарного индекса 219.99.
Как читать готовую проверку
Редакторское прочтение: когда коэффициент уже получен, межрыночная пара работает как построенная линейная базовая линия, которая может стоять рядом с отдельной торговой идеей. Коэффициент говорит, насколько плотно два закрытия двигались вместе внутри окна наблюдений. Сам по себе он не ранжирует сделку, не задаёт момент входа и не заменяет остальную часть диверсифицированного или учитывающего режим процесса.
Фьючерсы на облигации и закрытия CRB в десятидневной рабочей таблице
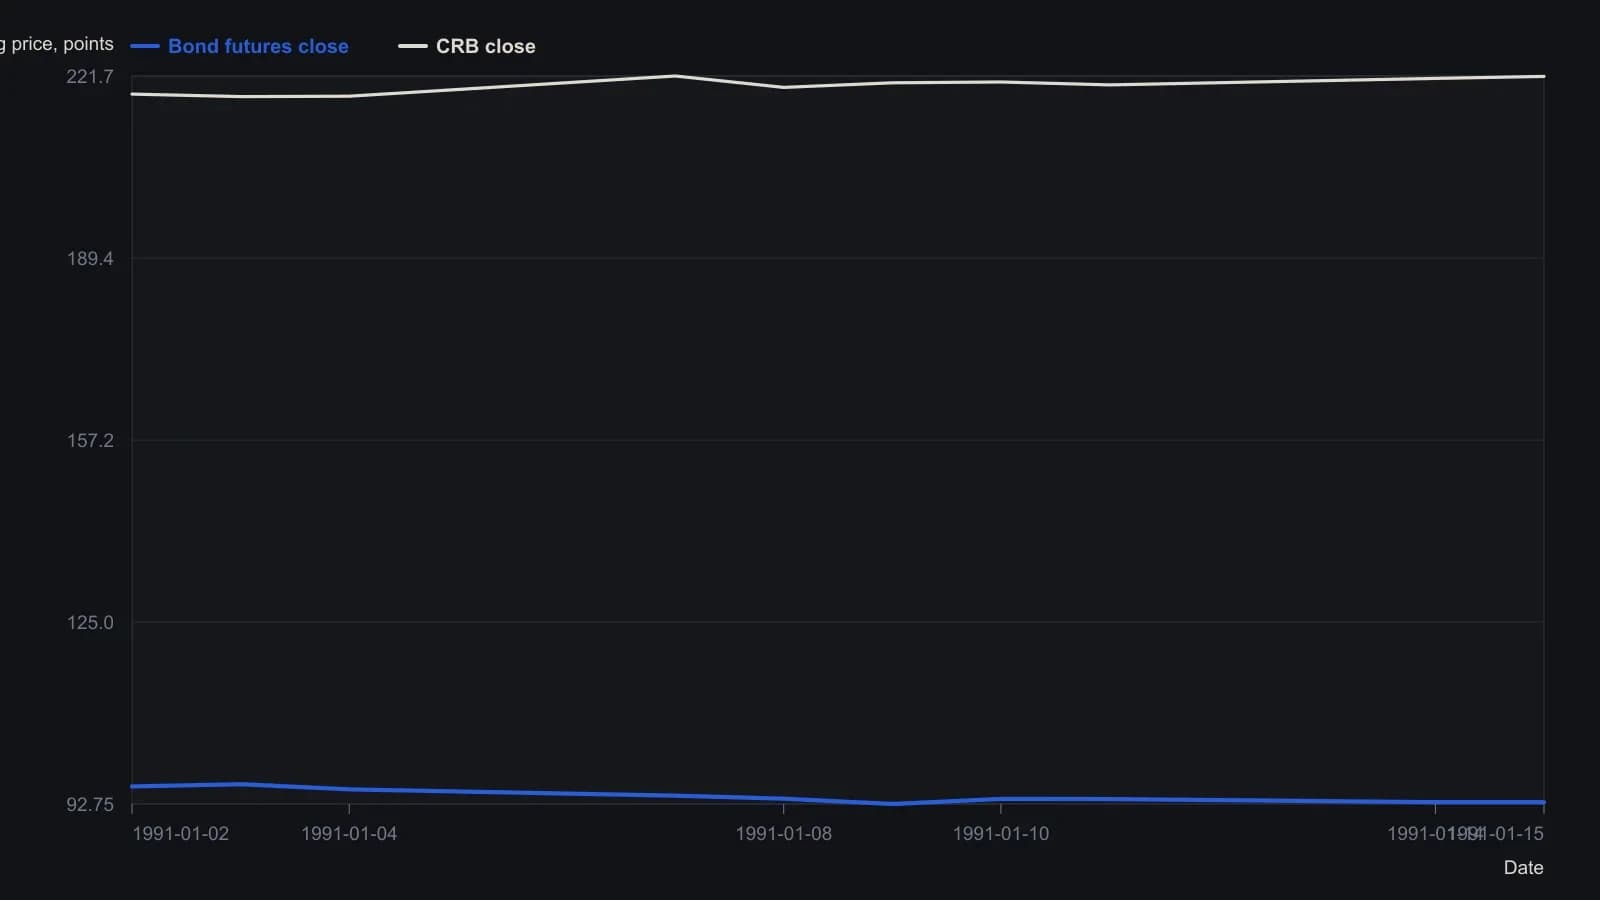
Источник зафиксировал окно на n = 10 и указал, что выборка слишком мала: это ограничение по месту, а не рабочий период ретроспективы. Применяется только линейная формула.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом