2020выпуск C1132-36
Walk-forward и адаптивные средние как два теста одного и того же тренда
Две реализации следования за трендом сравнивались при общем ограничении риска около 10 процентов: траектория теста walk-forward и траектория адаптивной скользящей средней Кауфмана. Зафиксированные траектории стоимости чистых активов были близки, а тест walk-forward остаётся out-of-sample только если его проводят один раз.
- Оценка здесь означает сравнение двух реализаций одной торговой идеи при общем ограничении риска, чтобы результат говорил о дизайне теста, а не о предпочтительном индикаторе.
- Тест walk-forward остаётся out-of-sample оценкой только если его проводят один раз. Просмотр результатов, изменение правила и повторное тестирование превращают неиспользованное окно в очередной in-sample поиск.
- Заявленное предпочтение адаптивной скользящей средней состояло в том, что она не требует периодического повторного тестирования и устраняет возможность повторного тестирования с разными in-sample и out-of-sample периодами.
- Заключительное утверждение состоит в том, что когда цены находятся в тренде, трендовые методы работают, а когда нет — не работает ни один из методов. Моменты получения доходности могут различаться, но долгосрочные результаты ожидаются сходными.
Две реализации при одном ограничении
Следование за трендом — это семейство правил входа, выхода и удержания, которые остаются с измеренным направлением цены, пока это направление не нарушится, а не прогнозируют разворот.
Эта архивная оценка сравнила две реализации этой идеи при общем ограничении риска около 10 процентов: траекторию теста walk-forward и траекторию адаптивной скользящей средней Кауфмана (KAMA).
Walk-forward анализ — это процедура тестирования, которая многократно оптимизирует правило на in-sample окне, затем фиксирует только следующее неиспользованное out-of-sample окно и склеивает эти неиспользованные окна в одну оценочную траекторию.
Адаптивная скользящая средняя — это трендовый фильтр, который меняет эффективный lookback по мере изменения рыночного шума и скорости, поэтому одно и то же правило может замедляться в рваных периодах и ускоряться, когда цены сохраняют направление.
СЧА портфеля при пошаговом тестировании после таргетирования волатильности на 10%
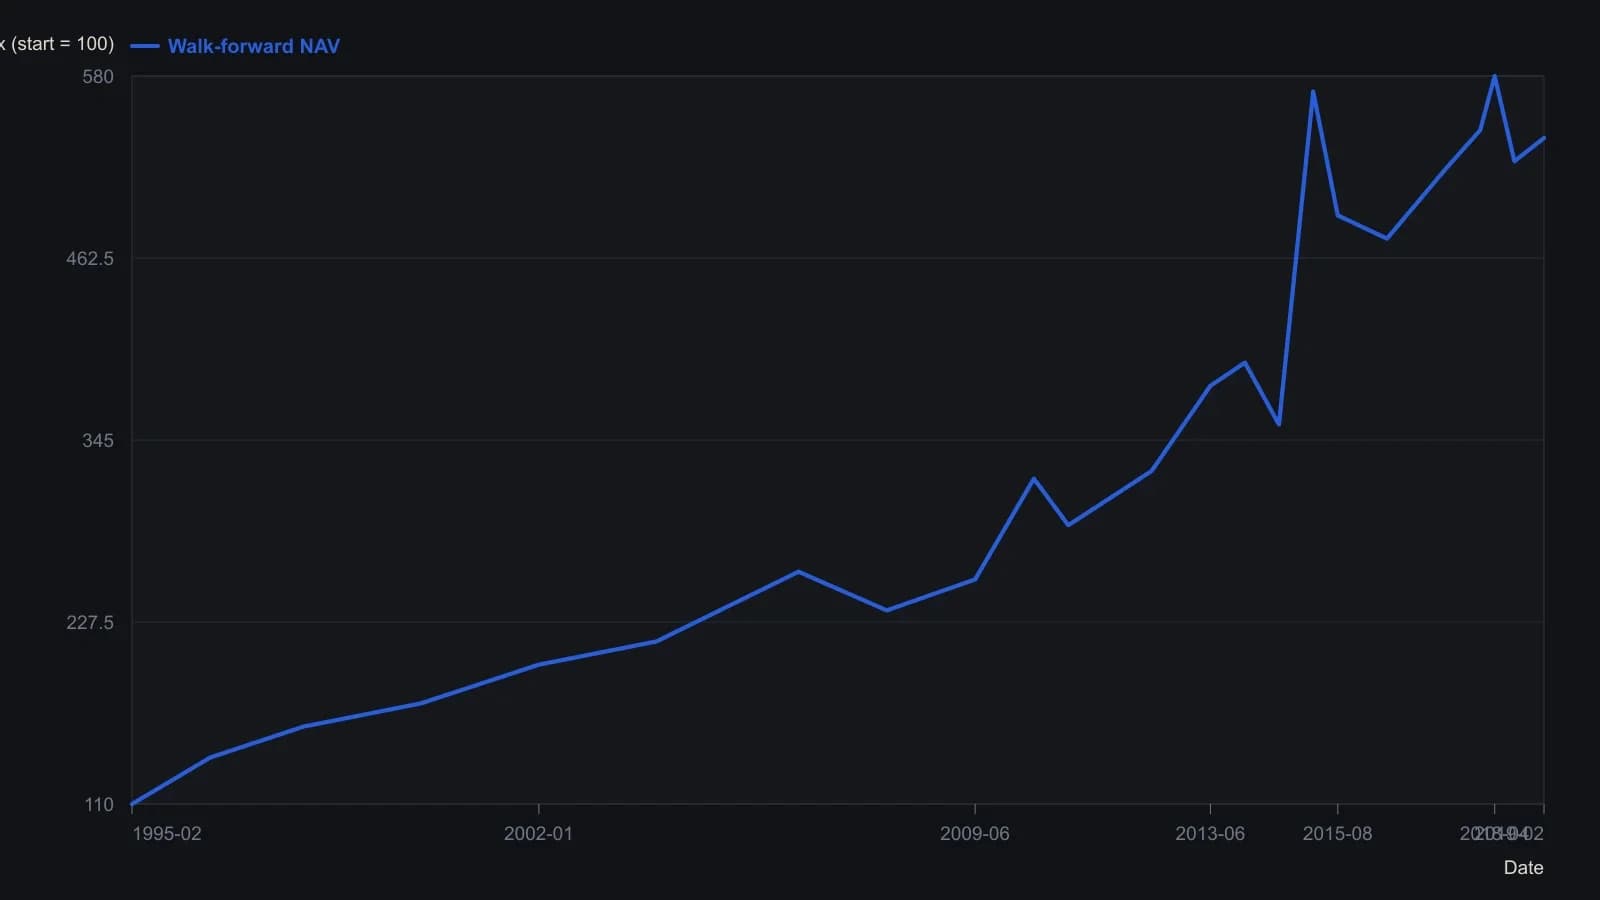
Пятилетнее окно внутри выборки, шаг вне выборки шесть месяцев; только длинные позиции в облигациях и S&P, длинные и короткие в евро и нефти. Точки СЧА на графике — приблизительные отсчёты с растра; годовая доходность 7.2 процента — цифра, указанная в статье.
Что показали зафиксированные траектории
С марта 1993 года траектория walk-forward дала 7.2 процента годовых, а траектория KAMA — 7.1 процента годовых.
KAMA дала отношение вознаграждения к риску 0.74, немного выше, чем 0.72, зафиксированное для теста walk-forward.
Две траектории стоимости чистых активов описывались как в целом близкие, с различием в рисунке: KAMA ставила новые максимумы на недавнем рынке, тогда как в более поздние периоды ожидалось, что траектории продолжат идти близко.
Как выбиралась скорость
Выбор параметра был нацелен на тренд, скорость которого могла меняться, но в среднем составляла около 60 дней. Этот выбор был сделан исходя из желаемого типа системы, а не из повторного out-of-sample просмотра.
Заявленное предпочтение KAMA состояло в том, что она не требует периодического повторного тестирования и устраняет возможность повторного тестирования с разными in-sample и out-of-sample периодами.
Когда работают трендовые методы
Заключительное утверждение оценки состоит в том, что когда цены находятся в тренде, трендовые методы работают, а когда нет — не работает ни один из методов. Моменты получения доходности могут различаться, но долгосрочные результаты ожидаются сходными.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда