2010выпуск C0430-32
Лонги последней получасовки после поздних медвежьих ралли
Лонг последней получасовки после позднего отскока преподаётся как одна процедура с гейтами: засечь триггер предыдущего окна, войти в 15:30, держать до закрытия в 16:00 и оставлять книгу неиспользованной, когда режим снижения или порог объёма не выполняется.
- Засечь триггер предыдущего окна в интервале 15:00-15:30, затем рассмотреть лонг в 15:30 и применить выход удержанием до закрытия в 16:00.
- Режимный гейт ограничивает процедуру заданным многомесячным снижением и оставляет книгу бездействующей вне этого состояния.
- Воздержание при низком объёме исключает сессии 15:30-16:00 ниже пяти миллионов акций, рассматриваемые здесь как предпраздничные дни.
- Кластер волатильности из крупных позднесессионных смещений — это проверка активности, а не прогноз нового тренда.
Часы, вход и удержание
Архив ставил вопрос, следует ли за ралли 15:00-15:30 лонг в 15:30 с удержанием до закрытия в 16:00. Этот вопрос уже связывает три элемента: триггер предыдущего окна, который должен отпечататься в первой половине последнего часа, лонг по правилам в 15:30 и выход удержанием до закрытия, который держит принятый лонг до закрытия регулярной сессии в 16:00, а не управляет им тик за тиком.
Сессии с объёмом 15:30-16:00 ET ниже пяти миллионов акций исключались как предпраздничные дни. Это исключение и есть воздержание при низком объёме. Два фильтра могут оставить всю книгу неиспользованной: порог объёма и режимный гейт, требующий заданного многомесячного снижения.
Окно ETF и прокси одной бумаги
В кейсе использовалось окно Nasdaq-100 ETF с 31 октября 2007 года, последнее закрытие $55.02, по 9 марта 2009 года, минимальное закрытие $25.70, охватывающее 340 сессий предыдущего медвежьего рынка.
ETF рассматривался как прокси одной бумаги для 100 бумаг, типично одноцентовый bid-ask, почти совпадающий с фьючерсом e-mini Nasdaq-100, вес информационных технологий 62.5% и без экспозиции на энергетику, финансы или коммунальный сектор, при соответствии одного фьючерсного контракта 814 акциям ETF.
Нетто-плюс, затем нетто-минус внутри последнего часа
На протяжении этого снижения за 340 сессий на $29.21, или 53%, первая половина последнего часа была нетто-положительной, а последние 30 минут — нетто-отрицательными, при среднем объёме позднего часа 20 миллионов акций.
Исходы последней получасовки примерно на $0.50 от цены 15:30 появлялись в 27 днях, или примерно раз в 12.5 сессии, тогда как более поздние наблюдения плотнее группировались около смены режима 10 марта 2009 года.
Редакция: сочетание позднего отскока с нетто-отрицательной последней получасовкой — это прочтение этих часов как возврата к среднему. Это не утверждение о других часах или более поздних рынках.
Повышение триггера предыдущего окна
Приросты предыдущего окна были разнесены по корзинам $0.00, $0.05, $0.10, $0.20 и $0.25, с 166, 129, 99, 39 и 30 днями, и средний результат 15:30-16:00 рос по мере повышения порога 15:00-15:30.
После хода 15:00-15:30 не менее $0.25 30-дневное подмножество имело стандартное отклонение последней получасовки $0.44, шесть из этих 30 дней прошли $0.50, а объём позднего ралли достигал примерно 36 миллионов акций.
Редакция: более крупный триггер предыдущего окна — это гейт пробоя волатильности на том же входе в 15:30. Он не создаёт вторую систему. Принятый лонг по-прежнему использует тот же выход удержанием до закрытия.
QQQQ: среднее за последние полчаса после отскока в 15:00–15:30
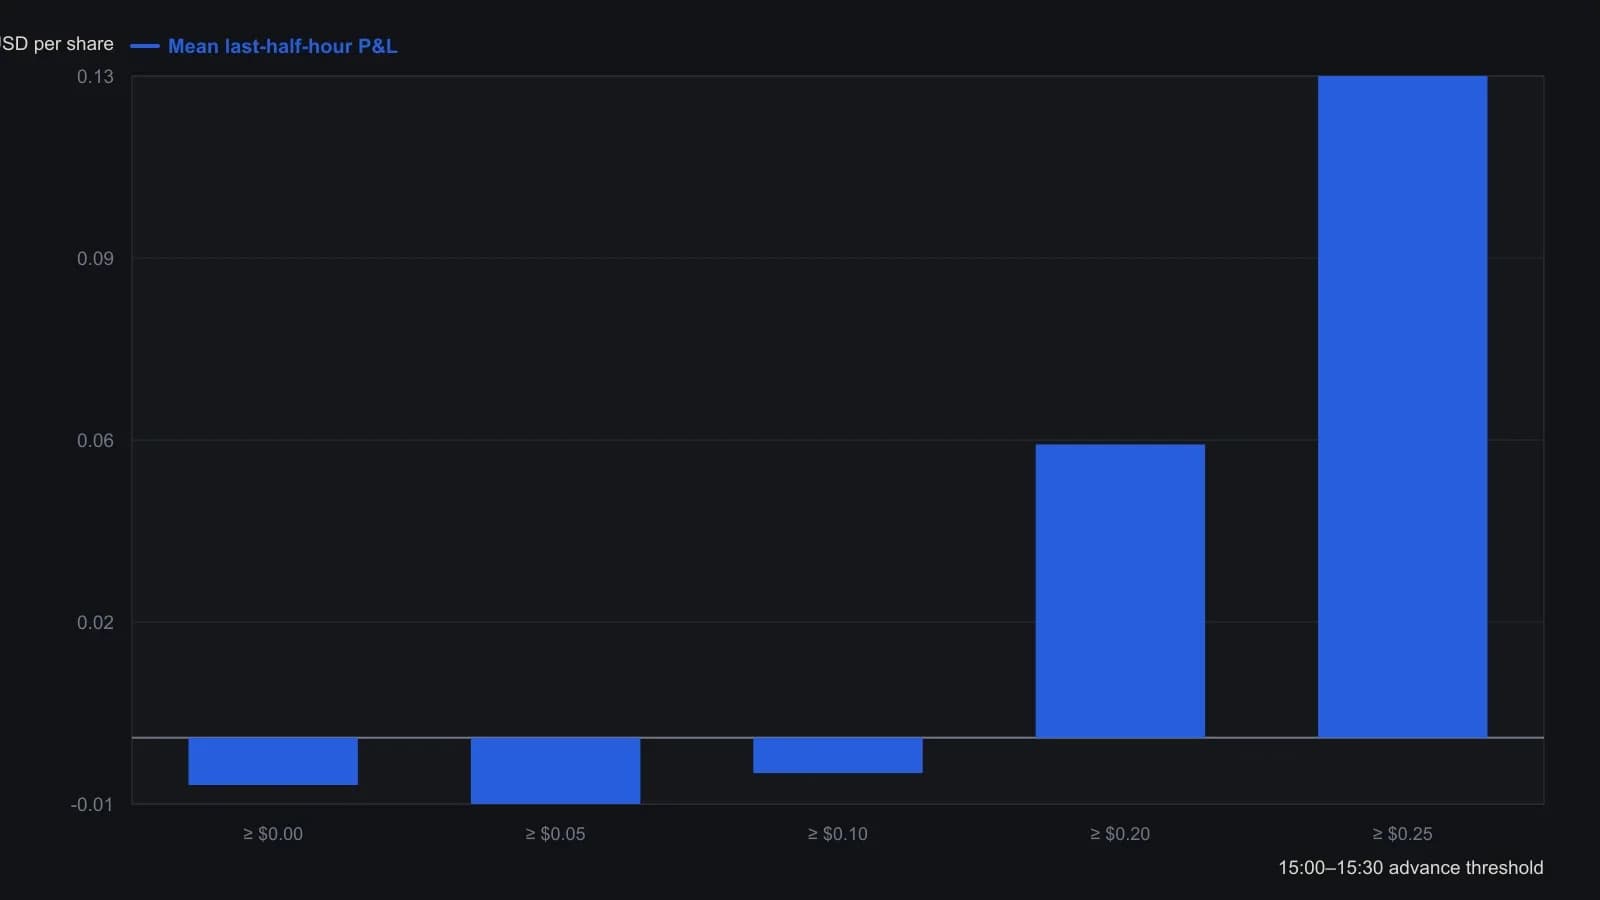
Предпраздничные сессии с объёмом в 15:30–16:00 ET ниже пяти миллионов акций исключены. Среднее $0.20 — это итоговые $2.23 из статьи за 39 дней (2.23/39); так исправлен пропущенный десятичный знак в этой ячейке таблицы.
Когда книга остаётся неиспользованной
Процедура была сформулирована как привязанная к режиму: кластеры экстремальных позднесессионных колебаний отмечали активную обстановку, последующее замедление волатильности читалось как предостережение стадии восстановления, а набор правил следовало хранить до возвращения безостановочного снижения.
Кластер волатильности — это серия необычно крупных позднесессионных смещений, используемая как проверка активности, а не как прогноз нового тренда. Режимный гейт ограничивает процедуру заданным многомесячным снижением и оставляет её бездействующей вне этого состояния.
Все разборы дорожки · 11 разборов
- 1995Пробой волатильности из сжатого диапазона как одна учебная процедура
- 1995Построение процедур пробоя range-compression
- 1996Правила сжатия волатильности и пробоя узкого диапазона
- 1998Пробой волатильности золота как одна записанная процедура входа и выхода
- 2005Оценка пробоев расширения диапазона на следующий день
- 2006Сочетание экстремумов BandWidth со стохастическим осциллятором и Volatility breakout
- 2007Фильтрация пробоев волатильности валютных пар с помощью ADX и трейлинг-стопов
- 2010Лонги последней получасовки после поздних медвежьих ралли
- 2013Полосы Боллинджера, прорыв волатильности и подтверждение прорыва как одна проверяемая процедура
- 2014Подтверждение свинг-пробоев после чашек с широким диапазоном и гэпов
- 2019Волатильность, ищущая экстремумы, с полосами, пробоями и выходами chandelier