2002выпуск C111
Назовите режим и сезон, прежде чем выбирать длинный пут
Прежде чем идея по индексным опционам считается проверяемой, назовите режим подразумеваемой волатильности, назовите предполагаемое сезонное окно и только затем спросите, является ли длинный пут более дешёвым инструментом в этом рыночном режиме.
- Значение биржевого индекса волатильности на уровне 20% или ниже рассматривалось как режим спокойного рынка с позитивным краткосрочным прогнозом; значение выше 35% рассматривалось как нервный режим с неопределённым краткосрочным прогнозом.
- Сезонный анализ рассматривал две календарные гипотезы — длинные индексные коллы ближе к концу октября и длинные индексные путы после 15 апреля — и всё равно требовал проверки по премии опциона.
- Одна проиллюстрированная процедура длинного пута покупала индексные путы, когда индекс волатильности торговался ниже 20%, на том основании, что опционы тогда в целом были дешёвыми, и использовала экспирации не менее 60 дней, чтобы позиция могла продержаться в окне от 30 до 60 дней.
- Редакторская позиция: проверяемая идея — это сочетание подразумеваемой волатильности, сезонного анализа и длинного пута, а не отдельный совет по волатильности, календарю или опционам.
Привычка из трёх проверок
Прежде чем этот архив считал идею по индексным опционам проверяемой, он требовал три метки по порядку. Во-первых, назовите режим подразумеваемой волатильности. Во-вторых, назовите предполагаемое сезонное окно. В-третьих, спросите, является ли длинный пут более дешёвым инструментом в этих условиях.
Подразумеваемая волатильность — это рыночная оценка ожидаемого движения. Здесь её считывали с биржевого индекса волатильности и использовали, чтобы пометить спокойный или нервный режим, а не чтобы выбрать момент входа по одному тикеру. Сезонный анализ был календарной гипотезой о типичной силе после октября и слабости после середины апреля. Длинный пут — это опционная структура с ограниченным риском, которая выигрывает, если базовый индекс падает. В этом материале это инструмент в паре с дешёвой подразумеваемой волатильностью или с сезонным затуханием, а не самостоятельный сигнал.
Назовите режим подразумеваемой волатильности
Индекс волатильности использовался как отображаемый на графике индикатор подразумеваемой волатильности индексных опционов и как мера страха или нервозности. Его низкие и высокие зоны были метками режима для рыночного контекста от недель до месяцев.
Значение биржевого индекса волатильности на уровне 20% или ниже рассматривалось как режим спокойного рынка с позитивным краткосрочным прогнозом. Значение выше 35% рассматривалось как нервный режим, в котором краткосрочный прогноз был неопределённым.
По состоянию на сентябрь 2002 года тот же индекс держался выше 40% почти месяц. Архив называл это редким затяжным периодом высокого страха и использовал его, чтобы утверждать, что низкое значение волатильности вскоре маловероятно.
В пятилетнем окне наблюдения коррекция фондового индекса описывалась как обычно наступающая в течение от 30 до 60 дней после того, как индекс волатильности опускался ниже 20%. Выборка из пяти событий со значениями ниже 20% показала 30-дневное снижение фондового индекса в четырёх случаях и 30-дневный рост в одном случае.
Редакторская позиция: эти значения относятся к первой проверке — как метки рыночного режима — до того, как выбирается какая-либо опционная структура.
Назовите сезонное окно
Рассматривались две сезонные гипотезы. Первая — длинные индексные коллы ближе к концу октября. Вторая — длинные индексные путы после 15 апреля.
Частый рост акций после октября связывали со снятием нисходящего давления предыдущего месяца. Апрель описывался как период, когда рынки часто ослабевали в виде коррекции.
После сильного октябрьского снижения премии индексных опционов описывались как часто в два или три раза выше сентябрьских уровней из-за всплеска волатильности. Это делало длинные коллы на предновогодний отскок дорогими.
Редакторская позиция: сезонное окно — это проверяемая календарная гипотеза, а не автоматическая сделка. Его всё равно нужно сверять с премией опциона.
Затем спросите, дешевле ли длинный пут
Премия опциона — это цена, уплачиваемая за опцион. Архив рассматривал её как зависящую от режима: дешёвую, когда подразумеваемая волатильность подавлена, и часто гораздо более богатую после всплеска волатильности.
Одна проиллюстрированная процедура покупала индексные путы, когда индекс волатильности торговался ниже 20%, на том основании, что опционы тогда в целом были дешёвыми, и использовала экспирации не менее 60 дней, чтобы позиция могла продержаться в окне от 30 до 60 дней.
На растущем рынке премии описывались как обычно низкие, поэтому длинный пут, рассчитанный на последующее снижение, как правило, был бы дешевле того же пута, купленного после того, как подразумеваемая волатильность уже подскочила.
Редакторская позиция: длинный пут — это третья проверка, а не первая. Так выражалась идея дешёвой премии или сезонного затухания после того, как режим и окно уже были названы.
Изменение Доу за 30 дней после снижения VIX ниже 20%
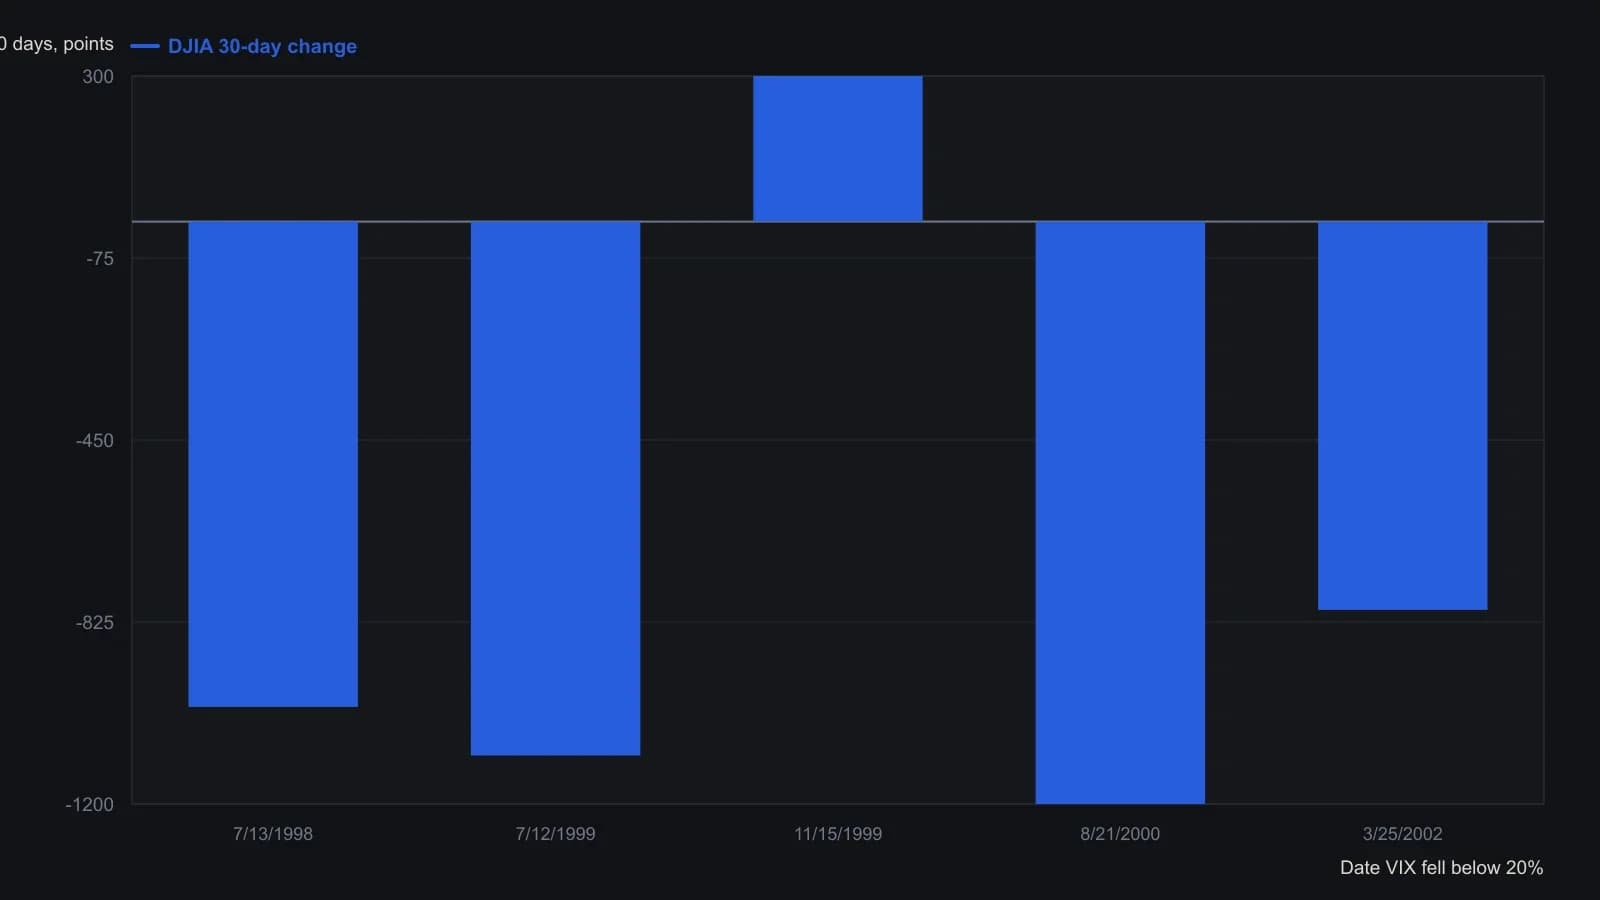
Каждая строка — значение VIX ниже 20 процентов. Цифра по Доу — лишь изменение, которое Gentile зафиксировал за следующие 30 дней, а не просадка от максимума до минимума.
Проверке подлежит сочетание
Рыночный режим в этом архиве — это контекст от недель до месяцев, выведенный из экстремумов подразумеваемой волатильности и сезонных окон. Он использовался, чтобы поместить одну опционную структуру в более широкую рамку.
Редакторская позиция: идея, которая называет только подразумеваемую волатильность, только календарную дату или только длинный пут, неполна относительно этого рабочего процесса. Проверяемая процедура — это сочетание из трёх проверок.
Все разборы дорожки · 22 разбора
- 1984Длинный пут на серебро как предоплаченный потолок убытка
- 1984Гейты спектрального окна для длинных путов на индекс
- 1990Неподтверждение широты как ворота для volume fade и кейса long-put
- 2002Конструкция с приоритетом волатильности для медвежьего пута или дебета
- 2002Назовите режим и сезон, прежде чем выбирать длинный пут
- 2005Критика пут-спредов в сравнении с прямой покупкой путов
- 2007Секторные хеджи путами, автоматическое исполнение и пин-риск
- 2008Маржинальный шок, опционы с определённым дебетом и выборочная премия
- 2008Ранжирование путов в деньгах по безубытку, а не по самой дешёвой премии
- 2012Оценка moneyness длинного пута при сдвиге подразумеваемой волатильности
- 2012Размер длинного баттерфляя при досрочном исполнении и длинного опциона по гамме
- 2013Золото после апрельского обвала: инструменты option-spread и хедж через long-put
- 2014Кейс опциона с ограниченным риском для энергетического окна с середины февраля по середину июля
- 2014Long put против vertical debit spread на Treasury ETF
- 2015Дебетовый колл-спред с ограниченным риском на рабочем листе медицинского страховщика
- 2015Перекупленный технологический индекс: длинный пут через инверсный прокси
- 2018Замените фьючерсные стопы краткосрочными длинными путами
- 2018Построение короткосрочных лонг-путов вокруг недельной экспирации
- 2018Четыре решения перед защитным путом портфеля
- 2018Инкрементальное хеджирование производителя с помощью путов и риск-реверсалов
- 2019Пут-бабочка против длинного пута при всплеске волатильности
- 2020Сценарный хедж путами на SPY: бабочка против длинного пута