1988выпуск C051-7
Спреды относительной силы против товарного индекса
Фьючерс на товарную корзину может служить общей единицей счета, чтобы ранжирование, направление пары и допуск пары шли как одна процедура. Компоненты сравниваются на одном и том же lookback в пространстве rebased ratio, тренд отношения читается как сигнал лонг-шорт, и размер задается только тем спредам, межрыночную связь которых можно сформулировать до входа.
- Относительная сила в этом рабочем процессе — это линия отношения, получаемая делением одного рынка на другой, а не ограниченный осциллятор Уайлдера с тем же названием.
- rebased-relative-ratio ранжирует компоненты относительно одной и той же корзины на одном и том же lookback, чего сырые ценовые отношения не показывают.
- Растущее отношение компонент/индекс — кандидат на лонг компонента и шорт индекса; падающее отношение — наоборот.
- correlation-analysis допускает только пары, чье совместное движение достаточно сильно, чтобы трактовать их как спред; затем notional-matching или регрессия задает, сколько контрактов приходится на каждую ногу.
Три метода, одна единица счета
Commodity-spread-trading — это парная процедура лонг-и-шорт, результат которой зависит от изменения относительной стоимости между рынком-компонентом и фьючерсом на корзину и включает явное правило, сколько контрактов приходится на каждую ногу.
Intermarket-analysis сопоставляет один товар с этой мультирыночной корзиной и со связанными финансовыми рынками, поэтому отдельная пара выбирается в более широком режиме, а не только по ценовому графику этого рынка.
Correlation-analysis — статистический фильтр того, насколько тесно рынок-кандидат двигался вместе с корзиной; он оставляет только пары, чье совместное движение достаточно сильно, чтобы трактовать их как спред.
Редакторское прочтение: рассматривайте фьючерс на корзину как общую единицу счета, чтобы эти три метода срабатывали как одна проверяемая последовательность. Ранжируйте компоненты на идентичном lookback в пространстве rebased ratio, читайте тренд графика отношения как сигнал пары, затем допускайте и задавайте размер только тем спредам, межрыночную связь которых можно сформулировать до входа.
Корзина как общий бенчмарк
Общий бенчмарк описан как невзвешенное геометрическое среднее 21 рынка товарных фьючерсов, впервые опубликованное в 1957 и позднее выведенное как фьючерсный контракт, который может служить товарным аналогом широкого фондового индекса.
Графики отношения предпочтительнее графиков арифметической ценовой разницы при сопоставлении корзины с отдельными товарами, потому что эти рынки котируются в несовместимых единицах.
Ранжируйте по rebased-relative-ratio
relative-strength-ratio — сравнение, образуемое делением одного рынка на другой и нанесением результата на график; оно служит для оценки опережения относительно корзины, а не как ограниченный внутренний осциллятор. rebased-relative-ratio сбрасывает это сравнение к 100 на общую начальную дату, чтобы два рынка можно было ранжировать по процентному изменению относительно одной и той же корзины на одном и том же lookback.
На окне в 100 торговых дней rebased относительное отношение соя/индекс 133.2 и относительное отношение золото/индекс 98.9 показали, что соя обогнала корзину на 33 процента, тогда как золото отстало примерно на один процентный пункт. Сырые ценовые отношения 2.64 против 2.10 этого разрыва не передавали.
Линия отношения — сигнал пары
Направленное правило читается по линии отношения. Растущее отношение компонент/индекс трактуется как кандидат на лонг компонента и шорт индекса. Падающее отношение трактуется как обратное.
К этой линии применяются линии тренда, скользящие средние, осцилляторы и дивергенция цена-против-отношения.
Корреляция как фильтр пары
Корреляция используется как фильтр пары. Показание +100 процентов связывает движение на 1 процент с движением индекса на 1 процент в ту же сторону. Показание -100 процентов связывает движение на 1 процент с противоположным направлением. Значения между +50 процентов и -50 процентов считаются ненадежными.
На 12-месячном окне самые сильные положительные корреляции с индексом среди компонентов включали золото на 87 процентов, кукурузу на 84 процента, сою на 83 процента, соевый шрот на 79 процентов, серебро на 74 процента, хлопок на 71 процент и печное топливо на 61 процент.
Сколько контрактов на каждую ногу
Notional-matching задает размер двух ног так, чтобы текущие стоимости контрактов были приблизительно равны, без поправки на разную волатильность. При приведенных ценах один контракт на индекс оценивался в $117,500 (235.00 times $500), а один контракт на золото — в $49,500 ($495 times $100), что подразумевает около 2.4 контракта на золото на один контракт индекса.
Dollar-value matching игнорирует относительную волатильность. Подгонка регрессии к двум ценовым рядам представлена как альтернатива, которая учитывает эти темпы, но также обычно снижает потенциальную прибыль спреда.
Обратные пары в более широком режиме
Финансовые рынки характеризовались как типично обратные к товарной корзине: фьючерсы на казначейские облигации на -78 процентов и U.S. Dollar Index на -53 процента в течение 1987. Inverse-pair-construction реализует эту отрицательную связь, занимая одну и ту же направленную сторону и в корзине, и на том рынке — лонг обеих ног или шорт обеих ног, вместо лонга одной и шорта другой.
Относительное соотношение Cotton/CRB с ценами хлопка и CRB
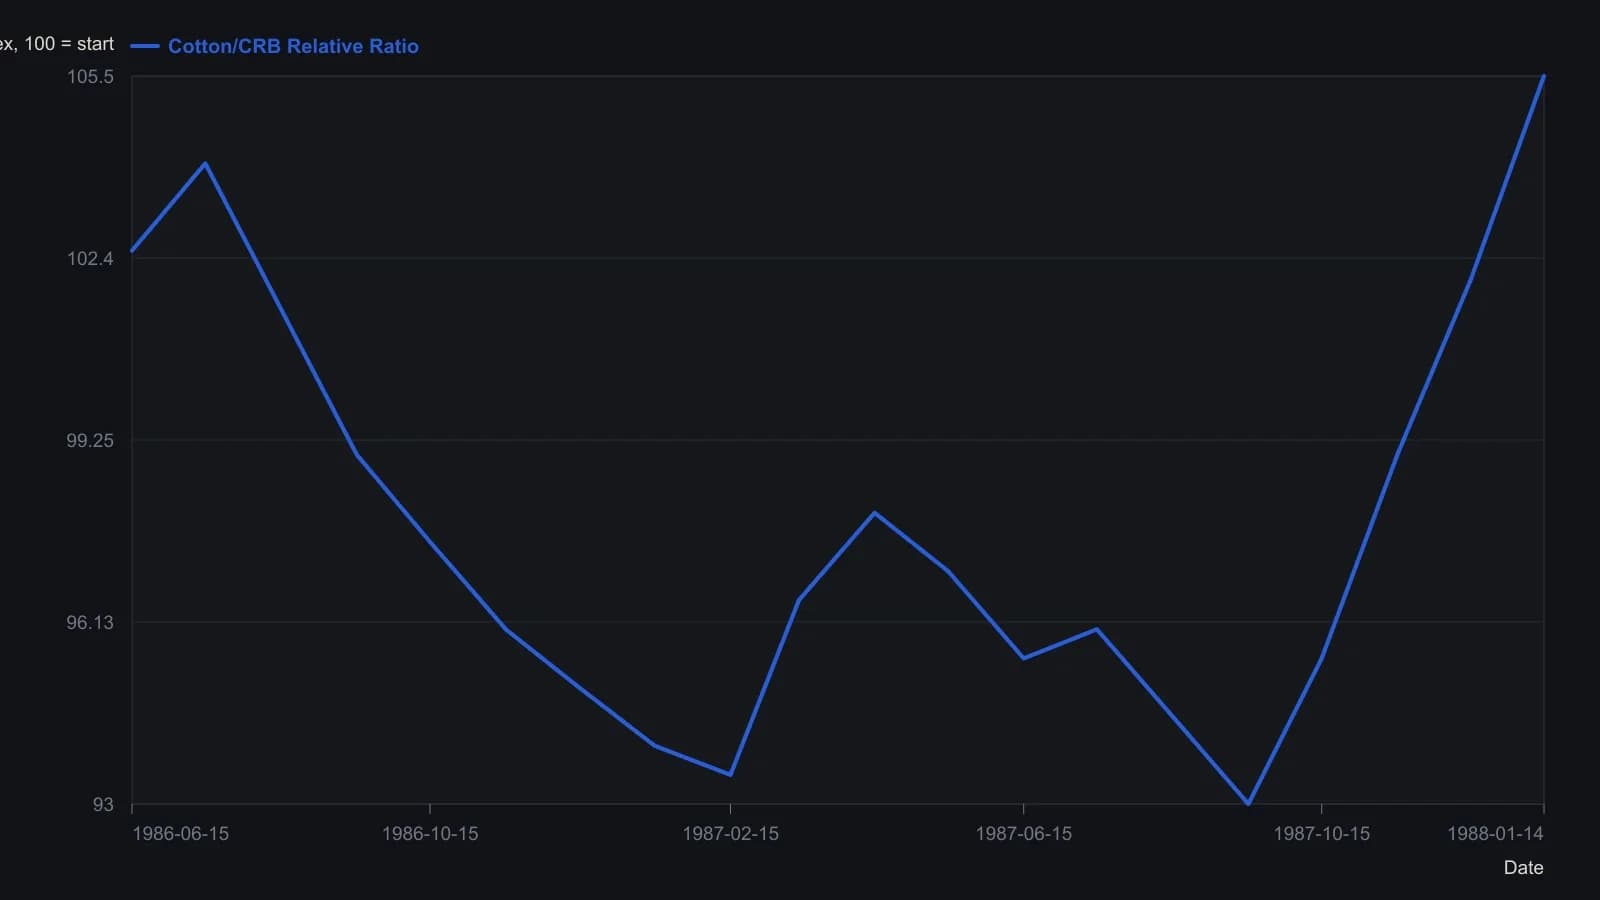
Knight-Ridder Relative Ratio перебазирует частное cotton/CRB к 100 на заданную пользователем начальную дату; значения y — приблизительные отсчёты с грубого растра 1988 года.
Все разборы дорожки · 17 разборов
- 1987Сезонные товарные спреды как слоты портфеля
- 1987Андеррайтинг сезонного календарного спреда на скот
- 1987Календарные гейты для сезонных портфелей на аутрайт-контрактах
- 1988Спреды относительной силы против товарного индекса
- 1989Оценка механических правил сезонных дат для товарных спредов
- 1991Режимные гейты для межрыночных и спредовых сделок
- 1997Фильтр логики решений для спреда сои июль-ноябрь
- 1997Сезонные окна спреда пшеницы и кукурузы
- 1997Сезонные фильтры для пробоев спреда кукуруза-пшеница
- 1998Быть богатым или быть правым: когда системой считается только письменный чек-лист
- 1998Сезонные окна фондовых индексов за пределами январского эффекта
- 1999Качественные рукава одинаковой срочности из кредитного туннеля
- 2002Внутридневные отраслевые пары, хеджируемые как один спред
- 2006Сезонные режимы против разовых новостей в товарных и процентных спредах
- 2006Календарные спреды как фильтр режима unknown-fundamentals
- 2008Размещение зерновых фьючерсов начала 2008 года на карте исторического диапазона
- 2017Тихая лента как окно построения многоногих энергетических спредов