2005выпуск C011-14
Построение многофильтровой процедуры пробоя пенни-стоков
Метка пробоя ставится на закрытии только тогда, когда тесты объёма, тренда, моментума и волатильности все проходят на одном и том же баре, а не когда срабатывает любое отдельное условие графика.
- Процедура отмечает закрытие только тогда, когда каждый перечисленный булев тест истинен на этом баре.
- MACD, полосы наклона, ADX с поправкой на волатильность, сжатая вариативность, знаковый объём и две проверки ценовой структуры — независимые ворота, а не самостоятельные сделки.
- Тесты наклона и вариативности написаны так, чтобы удерживать сетап в спокойной сжатой базе, а не в крутом предшествующем тренде.
- Независимую реконструкцию можно сверять с тем же семейством фильтров, а не с одним графическим паттерном.
Несколько фильтров, одна метка на закрытии
Процедура пробоя формирует метку на закрытии только тогда, когда каждый перечисленный булев тест истинен на одном и том же баре, а не когда срабатывает любой отдельный индикатор. Перечисленные тесты охватывают моментум, предшествующий тренд, интенсивность тренда с поправкой на волатильность, сжатую вариативность, знаковый объём и две проверки ценовой структуры.
В платформенных терминах это оверлей ShowMe. Бар отмечается только тогда, когда каждое булево условие в процедуре одновременно истинно.
Моментум как ворота гистограммы
Фильтр MACD — осциллятор ценового моментума, построенный из двух экспоненциальных средних закрытия. Он рассчитывается по закрытию с быстрой длиной 9 периодов и медленной длиной 20 периодов, затем превращается в гистограмму вычитанием 9-периодной экспоненциальной средней этого MACD.
Гистограмма MACD должна превысить порог -0.003, прежде чем это условие моментума считается истинным. Гистограмма, не прошедшая порог, оставляет всю конъюнкцию ложной на этом баре.
Полосы наклона для спокойной базы
Нормализованные наклоны закрытия на 35, 70 и 170 барах должны оставаться внутри отдельных тестов полос. Каждый наклон линейной регрессии — это нормализованный наклон закрытия на своём окне lookback.
Три окна не рассматриваются как трендследующие триггеры. Они удерживают сетап в спокойной базе вместо крутого предшествующего тренда. Если любое окно выходит из своей полосы, метка пробоя не ставится.
Блок тренда с поправкой на волатильность
Член ADX с поправкой на волатильность формируется умножением 25-периодного average directional index на 30-периодное стандартное отклонение закрытия, делённое на его 30-периодную среднюю. Это произведение должно оставаться ниже 1.3.
Average directional index используется здесь как мера силы тренда, масштабированная нормализованной ценовой вариативностью. Произведение блокирует пробой, когда интенсивность тренда с поправкой на волатильность слишком высока.
Сжатая вариативность
Трёхбаровый стохастик нормализованного стандартного отклонения на lookback в 150 баров должен оставаться ниже 20, чтобы квалифицировалась только сжатая вариативность.
Ранжирование начинается со стандартного отклонения цены, делённого на скользящую среднюю, затем этот коэффициент оценивается как стохастик. Широкая или расширяющаяся вариативность не проходит тест, даже если другие фильтры проходят.
Знаковый объём после отсечки
Оценка finite volume element сначала строит отсечку из внутрибаровой и межбаровой вариативности логарифмического диапазона, затем присваивает объёму знак только когда денежный поток превышает эту отсечку. Полученный процент должен превысить -1.
Накопитель классифицирует каждый бар как давление покупок или продаж после сравнения денежного потока с этой отсечкой, масштабированной на волатильность. Объём, который так и не преодолевает отсечку, не даёт знакового показания, а процент на уровне -1 или ниже удерживает конъюнкцию ложной.
Положение и slow K
Два дополнительных теста ценовой структуры требуют закрытие выше 10-периодной экспоненциальной средней и 10-периодный slow K выше 30.
Slow K — ограниченный осциллятор закрытия относительно его недавнего диапазона. Он используется как подтверждение, что цена не находится на исчерпанном минимуме, когда остальные ворота уже истинны.
То же семейство фильтров, реконструированное
Независимая платформенная реконструкция использует то же семейство фильтров, включая finite volume element, три окна регрессионного наклона, MACD, стохастик стандартного отклонения, тест положения относительно экспоненциальной средней, произведение ADX на нормализованное отклонение и подтверждение медленным стохастиком.
Реконструкция полезна только как проверка того, что конъюнкция полностью специфицирована. Она не заменяет булево правило того же бара, которое выдаёт метку.
Доходность пробоя VION с потолком 10% объёма
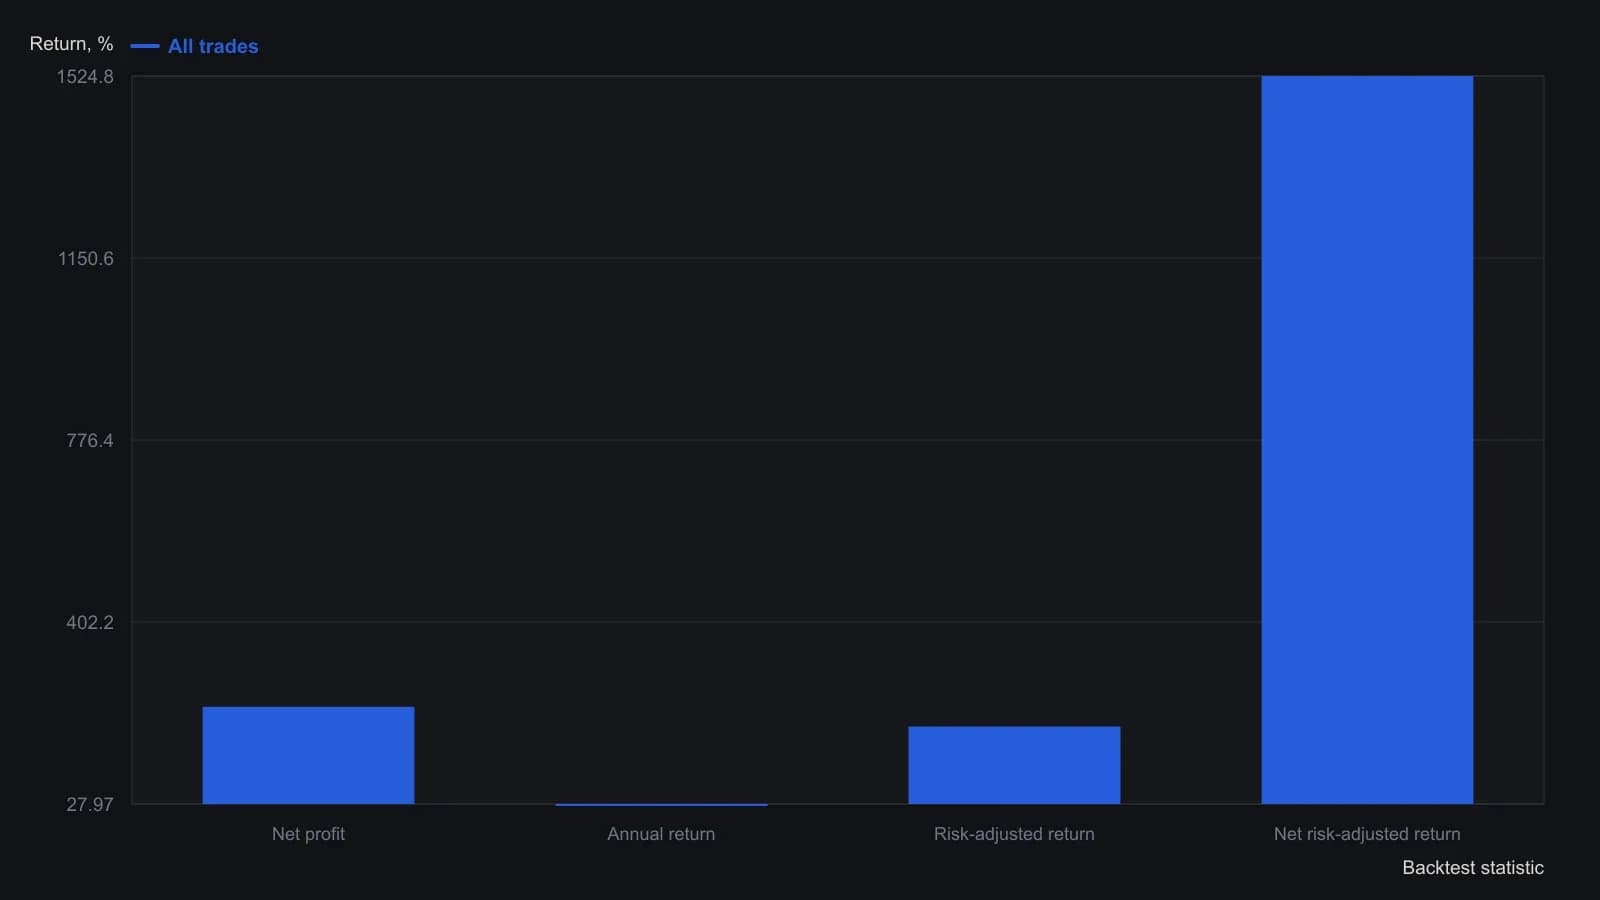
Результат VION из исходной статьи — 2,728% — предполагал реинвестирование в заявки размером с дневную ленту (около 50,000 акций около $0.30 в April 2004). Этот прогон ужимает любую заявку, превышающую 10% дневного объёма.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend