1994выпуск C121-13
Предторговый чеклист, который может отказать лонгу тремя способами
Предторговый чеклист может оценить лонг как одну процедуру и всё равно отказать в нём. Рынок может не пройти гейт широты и follow-through, бумага может не пройти сравнение относительной силы верхнего эшелона, либо Average Directional Index ещё не вернул трейдеру решение «удерживать или выходить».
- Оцените рыночный фон, бумагу и последующий тест удержания как один предторговый чеклист, прежде чем лонг будет допущен.
- Противоположный сентимент — ещё не покупка, пока его не подтвердят положительная дивергенция широты и день follow-through.
- После того как рынок прошёл проверку, допускайте только бумаги, которые удержали базу «чашка с ручкой», сопротивлялись снижению и на пробое показали высокий ранг относительной силы.
- Расширяющийся Average Directional Index между направленной парой трактуйте как правило удержания, а подъём сквозь Plus Directional Indicator с последующим разворотом вниз — как предупреждение о позднем тренде.
Одна оценка, три места для отказа
Процедура лонговой стороны может требовать три последовательных гейта перед любым входом: противоположный сентиментный фон, улучшающаяся внутренняя широта на новом минимуме индекса и отложенное ралли follow-through на расширяющемся объёме. Эти тесты входят в один предторговый чеклист, который оценивается вместе с последующим тестом удержания, до допуска лонга и пока он остаётся открытым.
Редакторское прочтение: та же оценка может отказать лонгу в трёх местах. Рынок может не пройти гейт широты и follow-through. Кандидат может не пройти сравнение относительной силы верхнего эшелона на заданном lookback. Либо Average Directional Index может не отдать трейдеру решение «удерживать или выходить».
Рыночные гейты, которые могут заблокировать каждую бумагу
Последовательные реакционные минимумы индекса на последовательности снижающегося объёма трактовались как довод, что давление продаж исчерпывается. Сужение дневных новых минимумов при новом реакционном минимуме взвешенного индекса использовалось как положительная дивергенция широты: в снижении участвовало меньше отдельных бумаг.
День follow-through задавался как отложенный бар подтверждения после точного минимума: рост индекса не менее 1 процента на объёме выше предыдущей сессии, считая с четвёртого дня по десятый. Первые три дня игнорировались, если только все три не были исключительно сильными. В проиллюстрированном случае позднее повышение, которое удовлетворило подтверждению объёмом, всё равно принималось, потому что остальные пункты чеклиста уже совпали.
Комбинированные показания put/call более короткого и более длинного горизонта, даже на рекордном экстремуме, трактовались как нуждающиеся в подтверждении тестами широты и цены-объёма, а не как самостоятельная покупка.
Объём NASDAQ на трёх реакционных минимумах 1994
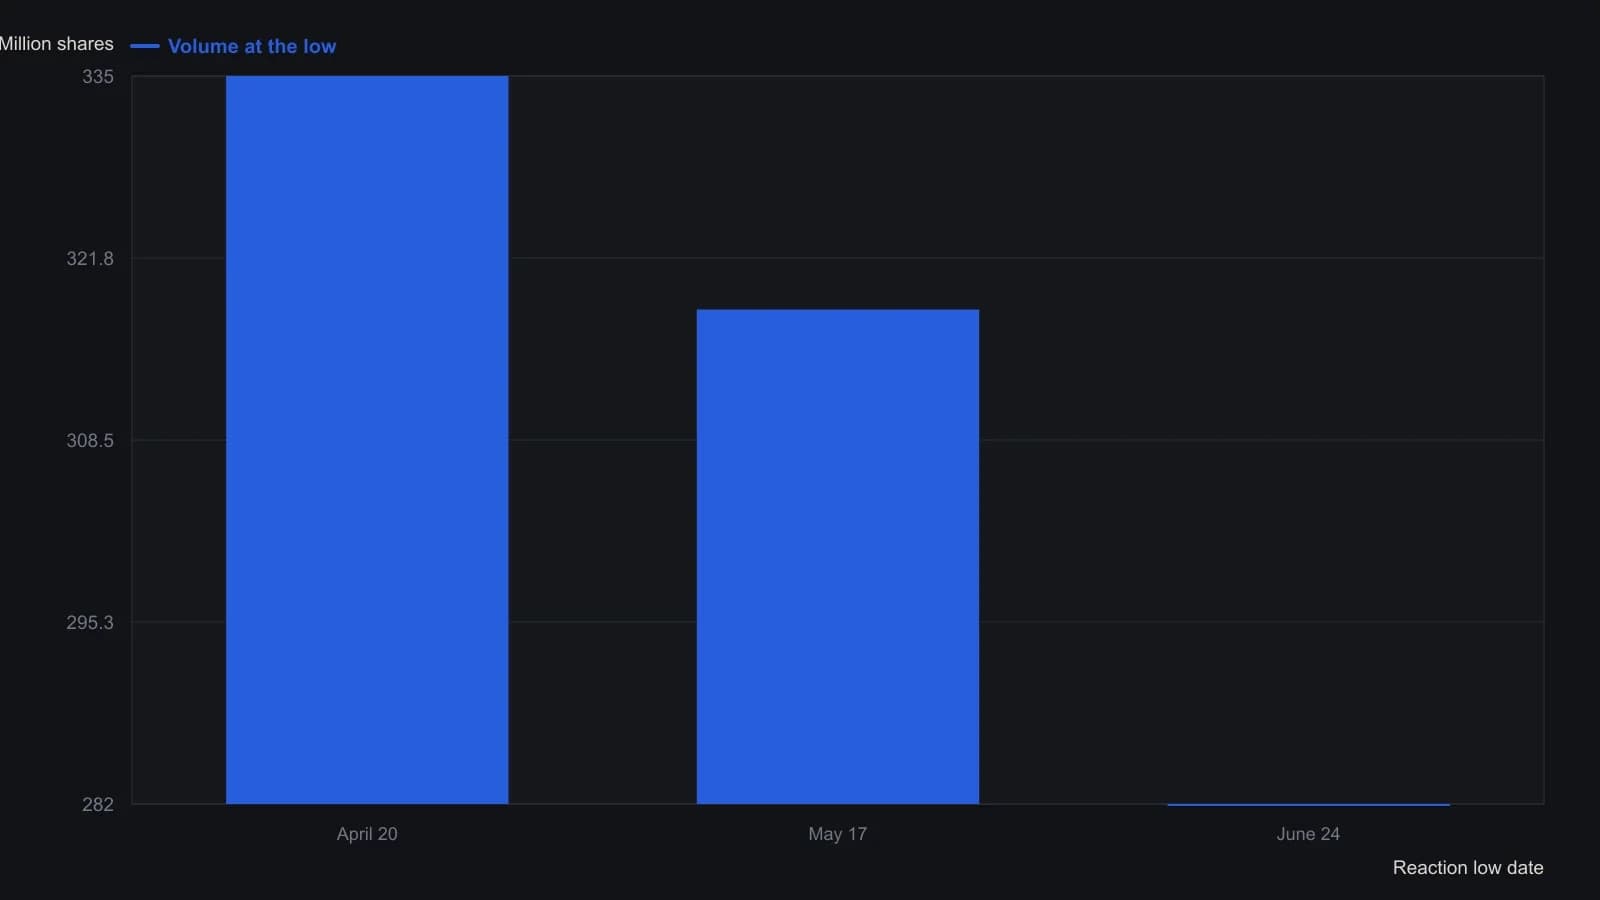
Приведены только три подписанные сессии реакционных минимумов; это не непрерывный ряд объёма.
Бумага всё равно должна пройти относительную силу
После того как чеклист рыночного уровня был пройден, бумаги допускались только если они удерживали конструктивную базу «чашка с ручкой», сопротивлялись более широкому снижению и на пробое показывали высокие ранги относительной силы. База «чашка с ручкой» допускается только как фильтр паттерна внутри более широкого чеклиста.
Relative strength index, как он используется здесь, — это ранжированное сравнение недавнего ценового поведения бумаги с заданной вселенной на указанном интервале выборки. Это гейт отбора, а не самостоятельный прогноз.
Когда сила тренда удерживает решение
Когда Plus Directional Indicator находится выше Minus Directional Indicator, а Average Directional Index пересекает оба снизу и растёт между ними, процедура трактует комбинацию как правило удержания: прекратить переоценивать открытый лонг, пока импульс сохраняется.
Подъём Average Directional Index сквозь Plus Directional Indicator с последующим разворотом вниз трактовался как предупреждение о позднем тренде: следующий восходящий импульс может предшествовать более глубокому откату. В историческом рабочем процессе эта последовательность отмечала важные пики индекса с опережением, измеряемым неделями.
Редакторское прочтение: пока Average Directional Index не вернул решение «удерживать или выходить», чеклист всё ещё может отказать в новом лонге и не дать переоценивать открытый лонг на каждом баре.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend