1993выпуск C041-15
Подтверждение n-барных пробоев фильтрами ADX и DX
Длинный n-барный максимум берётся только тогда, когда его подтверждает совпадающий максимум ADX или DX, а сделка закрывается по семибарному минимуму. После фиксации этого трёхчастного правила рыночные длины усекаются в один общий набор и сопоставляются с тем же пробойным прогоном без фильтра.
- Длинный n-барный максимум — это механическое преодоление недавнего сопротивления, а ложные пробои — обычный случай, который фильтр призван сократить.
- Длинный вход — двойной пробой: x-барный ценовой максимум действителен только тогда, когда y-барный ADX или DX также формирует z-барный максимум на том же баре решения, затем сделка закрывается выходом по семибарному минимуму.
- ADX — сглаженное, запаздывающее преобразование DX, которое проще рассматривать визуально; DX разворачивается раньше, но колеблется настолько, что отдельные развороты трудно оценить.
- Универсализация ранжирует оптимизированные по рынкам длины, отбрасывает крайние и усредняет средние значения; основой сравнения с непрофильтрованными трёхбарными и пятибарными пробоями служит результат с общими параметрами, а не оптимум каждого рынка.
N-барный максимум как механический пробой
Длинный пробой можно распознать механически как n-барный максимум: последний close или high превышает наивысший high предыдущих n баров и трактуется как преодоление недавнего сопротивления. Ложные пробои трактуются как обычный случай, который фильтр призван сократить.
Вход, подтверждение и выход как одна процедура
Тестируемый длинный вход требовал двух совпадающих пробоев: x-барного ценового максимума и y-барного ADX или DX, формирующего z-барный максимум на том же баре решения. Этот вход по двойному пробою и есть трендовый фильтр. Индикаторный максимум должен сопровождать ценовой максимум до взятия лонга, поэтому условия диапазона могут вынудить воздержаться.
Сделки были только лонг и закрывались выходом по семибарному минимуму. Закрытие — это новый семибарный минимум; так вход с противоположной стороны не прерывал бы правило выхода.
Чем ADX и DX различаются
ADX — сглаженное преобразование DX. Более гладкий ряд проще рассматривать визуально, но запаздывает. DX разворачивается раньше, однако колеблется настолько, что отдельные развороты трудно оценить. Трендовый фильтр может использовать любой из рядов.
ADX можно читать по уровню или по направлению изменения. Падающая линия связана с условиями диапазона. Растущая линия связана с движением за пределы диапазона.
Один общий набор, а не шесть оптимумов
Один и тот же набор правил применялся к шести фьючерсным рынкам: золото, соевые бобы, казначейские облигации, сырая нефть, немецкая марка и S&P 500. Каждый ряд охватывал одну тысячу баров с конца 1987 по 1991 год, без учёта комиссий и процентов.
Универсализация ранжирует оптимизированные по рынкам длины, отбрасывает крайние и усредняет оставшиеся средние значения, чтобы получить один общий набор параметров. Общая комбинация ADX — 5-барный ценовой максимум при 17-барном ADX, формирующем 6-барный максимум. Общая комбинация DX — 3-барный ценовой максимум при 17-барном DX, формирующем 7-барный максимум.
Короткие окна ценового пробоя обосновывались тем, что вход остаётся отзывчивым после того, как фильтр снизил частоту сделок. Более длинные окна индикаторного пробоя обосновывались игнорированием мелких колебаний DX и сохранением применимости на уплощённом ADX после диапазона.
Оценивайте общий набор относительно непрофильтрованного пробоя
Отфильтрованные процедуры сравнивались с непрофильтрованными трёхбарными и пятибарными пробоями. Надлежащей основой для оценки комбинированного правила входа и выхода считался результат с общими параметрами, а не оптимум каждого рынка.
17-барный ADX по сырой нефти, октябрь 1989–январь 1990
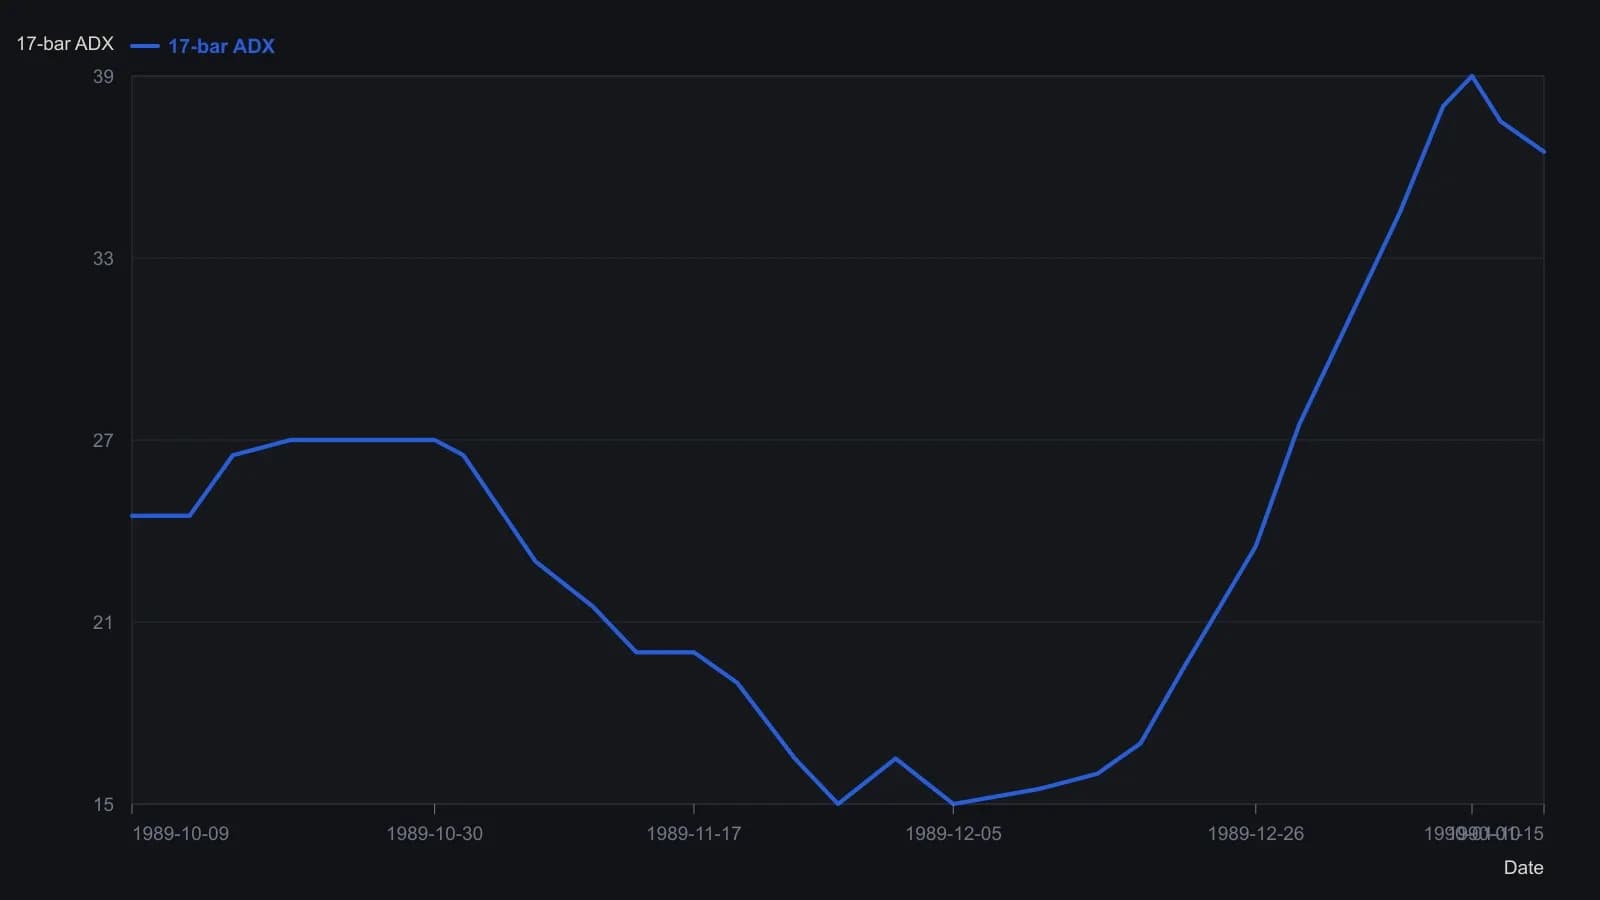
Дневной ADX с периодом 17 оцифрован с опубликованной верхней панели; сопутствующие бары сырой нефти идут по другой шкале и на график не нанесены. Значения приблизительны с точностью около половины пункта ADX. Общее правило в источнике: 5-барный максимум цены, 6-барный максимум этого 17-барного ADX, выход по 7-барному минимуму.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend