2016выпуск C0646-54
Построение входов на пробой с фильтром ATR
Свинг-лонг задаётся как сетап по волатильности и тренду, бай-стоп, который может истечь неиспользованным, и ограничение риска 2 доллара на акцию, сверяемое с ATR до принятия размера. Скринингу универсума нужна нескорректированная история, а те же правила могут отмечать новые сетапы или выставлять обе заявки.
- Сетап завершён только когда закрытие пересекает снизу вверх 100-периодную простую скользящую среднюю, 14-периодный ATR находится на 14-баровом максимуме, а текущий бар является баром широкого диапазона, чей диапазон превышает в 1.5 раза недавний средний диапазон.
- Лонг не берётся на закрытии сетапа. Бай-стоп ставится на 0.50 выше максимума бара сетапа, а тайм-аут сетапа или повторное пересечение ниже скользящей средней могут оставить эту заявку неиспользованной.
- Ограничение риска на акцию — фиксированный начальный стоп в 2 доллара, повторно используемый как трейлинг-стоп и сравниваемый с ATR до принятия любого размера.
- Скрининг универсума по средней цене, недавнему долларовому диапазону и среднему дневному объёму нужно тестировать на нескорректированных рядах, а те же правила могут отмечать новые сетапы или выставлять обе заявки как объект стратегии.
Лонг-сетап, бай-стоп и ограничение риска на акцию задаются как отдельные правила. Сетап — это бар, который одновременно удовлетворяет пересечению закрытия выше длинной простой скользящей средней, ATR на максимуме lookback и тесту расширения широкого диапазона. Лонг не берётся на этом закрытии. Вход ждёт более поздней сделки через бай-стоп, а размер ждёт проверки по ограничению риска на акцию.
Сетап по волатильности и тренду
Лонг-сетап завершён только когда закрытие пересекает снизу вверх 100-периодную простую скользящую среднюю, 14-периодный ATR находится на 14-баровом максимуме, а диапазон текущего бара превышает в 1.5 раза недавний средний диапазон. Последний тест — обязательный бар широкого диапазона. Фильтр ATR допускает сетап только когда текущий ATR находится на максимуме короткого окна, поэтому бумаги с низким диапазоном отсекаются.
Флаги бара широкого диапазона и растущего объёма можно вывести как дополнительные столбцы подтверждения, не требуя их для генерации сетапа.
Бай-стоп, который может истечь неиспользованным
Лонг не берётся на закрытии сетапа. Бай-стоп ставится на 0.50 выше максимума бара сетапа и исполняется только если более поздний бар торгуется через этот уровень. Поскольку исполнение может произойти на более позднем баре, одна перекодировка отменяет неиспользованный сетап после фиксированного числа баров, чтобы устаревший бай-стоп не оставался активным. Этот лимит баров — тайм-аут сетапа.
Сетап может истечь без сделки, если цена повторно пересечёт скользящую среднюю вниз до того, как какой-либо бар превысит порог бай-стопа.
Ограничение риска на акцию и трейлинг-стоп
Заданное ограничение риска — фиксированный начальный стоп 2 доллара на акцию, который также применяется как трейлинг-стоп после открытия позиции. Ограничение риска на акцию задаётся до входа и используется, чтобы принять или отклонить размер, когда дистанция стопа уже известна. Трейлинг-стоп начинается с этого ограничения на акцию и затем следует за ценой, так что лонг закрывается, когда более поздний бар торгуется через обновлённый уровень.
Когда ATR на баре входа превышает фиксированный долларовый стоп, более позднее открытие может пройти гэпом через этот стоп даже на растущем баре, поэтому дистанция стопа — это проверка размера относительно волатильности, выполняемая до принятия заявки.
Дневное закрытие NUGT и 100-дневная скользящая средняя
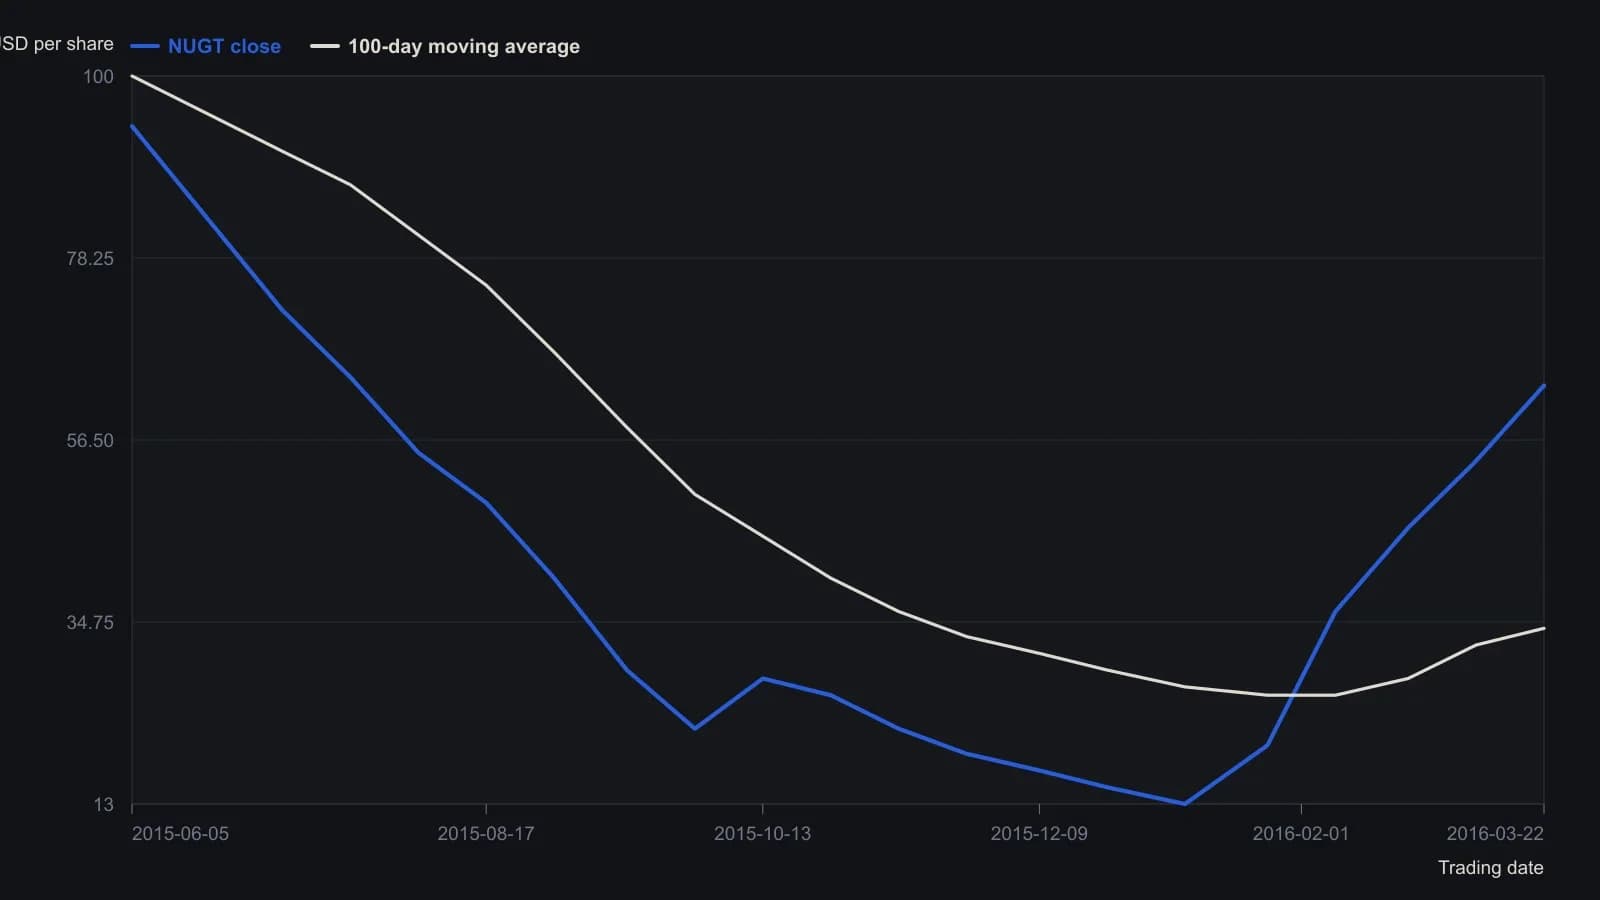
Визуальные снятия из окна Excel (деления оси Y каждые $20, около 200 дневных баров). Точной является только котировка 1 February 2016 (курсор: открытие 26.45, максимум 28.17, минимум 26.26, закрытие 28.00, ATR 2.62). Остальные цены округлены до ближайшего доллара. В рабочей книге стоял скользящий стоп $4 после того, как зафиксировали ATR 3.12 на февральском входе, поэтому стоп $2 из статьи оказался внутри текущего диапазона. История, скорректированная по закрытиям, была включена.
Скринингу универсума нужна нескорректированная история
Сканирование кандидатов добавляет скрининг универсума до теста сетапа, включая полосу средней цены, минимальный недавний долларовый диапазон и минимальный средний дневной объём. Жёстко заданные пороги цены и объёма, применённые к истории, скорректированной на сплиты, могут допустить символы, которые никогда не торговались в намеченной полосе, поэтому для корректного исторического теста этих фильтров нужны нескорректированные ряды.
Флаги сканера и заявки стратегии
Те же правила можно упаковать как сканер или алерт на графике, который только отмечает новые сетапы, и как объект стратегии, который выставляет бай-стоп и стоп на акцию для исторического тестирования.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр