1998выпуск C091-3
Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
Тренд считается завершённым только тогда, когда масштабированный трейл истинного диапазона может назвать направление, волновой тест может разрешить или отказать в следующем входе, а более медленный таймфрейм может принудить к воздержанию. Эта архивная заметка восстанавливает тот исторический рабочий процесс как одну процедуру.
- Трейл волатильности — это 21-периодное взвешенное среднее истинного диапазона с повышенным весом последнего бара, затем умноженное на 3 и построенное как конверт стоп-энд-реверс.
- В росте мера вычитается из самого высокого закрытия этого роста и не сбрасывается последующими более низкими закрытиями. Закрытие через эту границу разворачивает построение на самое низкое закрытие.
- Волновое разрешение допускает только восходящие волны после определения вверх и только нисходящие волны после определения вниз. Сигнал противоволны не отменяет следующий вход в том же направлении.
- Старший таймфрейм используется только чтобы назвать направление, поэтому входы на существенно младшем таймфрейме берутся исключительно в эту сторону.
Тренд как построенный объект
Редакторская позиция: тренд — не лозунг. Система считается завершённой только тогда, когда масштабированный трейл истинного диапазона может назвать направление, волновой тест может разрешить или отказать в следующем входе, а более медленный таймфрейм может принудить к воздержанию.
Следующие абзацы фиксируют исторический рабочий процесс. Они не формулируют сегодняшний прогноз и не дают торговой рекомендации.
Трейл волатильности
Истинный диапазон — наибольшая из величин: разница текущего максимума и минимума, текущий максимум относительно предыдущего закрытия и текущий минимум относительно предыдущего закрытия.
Мера волатильности строится как 21-периодное взвешенное среднее истинного диапазона с большим весом на последнем баре, затем умножается на 3. Это масштабированное расстояние и есть трейл волатильности, который строится как конверт стоп-энд-реверс.
То же масштабированное расстояние истинного диапазона является границей стоп-энд-реверс. Оно рассчитывается до входа и пока позиция открыта, чтобы порог убытка следовал за текущей волатильностью.
Как называют направление
В росте мера вычитается из самого высокого закрытия этого роста и не сбрасывается последующими более низкими закрытиями. Закрытие через эту границу разворачивает построение, поэтому та же мера прибавляется к самому низкому закрытию, пока закрытие не пройдёт трейл обратно.
Направление помечается как вверх, пока трейл волатильности находится ниже рынка, и как вниз, пока трейл находится выше рынка.
Следование за трендом в этом построении означает оставаться на стороне, названной трейлом волатильности, и брать только волны того же направления на период удержания системы.
Волновое разрешение и сигнал противоволны
Входы ограничены покупкой восходящих волн только после того, как действует определение вверх, и продажей нисходящих волн только после того, как действует определение вниз. Это и есть волновое разрешение: только восходящие волны после определения вверх, только нисходящие волны после определения вниз.
Пробой предыдущей противоположной волны — лишь сигнал противоволны о том, что направление может смениться. Следующая волна того же направления всё равно берётся. Сигнал отменяется, если эта волна возвращает предыдущий экстремум того же направления.
Вето более медленного таймфрейма
Старший таймфрейм используется только чтобы установить направление. Входы ищутся на существенно младшем таймфрейме исключительно в том же направлении.
В качестве примеров пар таймфреймов предлагаются 15-минутный против 60-минутного, дневной против недельного и недельный против месячного, при условии что два таймфрейма различаются существенно.
Одна процедура для входа, разворота и пребывания в стороне
Построение является одной процедурой. Оно указывает, когда входить, когда разворачиваться и когда оставаться в стороне от противоволны или от противоречащего направления более медленного таймфрейма.
Трейл волатильности называет сторону. Волновое разрешение разрешает или отказывает следующей волне. Вето более медленного таймфрейма может принудить к воздержанию, когда старший таймфрейм не согласен.
Дневной Chase Manhattan с волатильностным трейлом 3× ATR
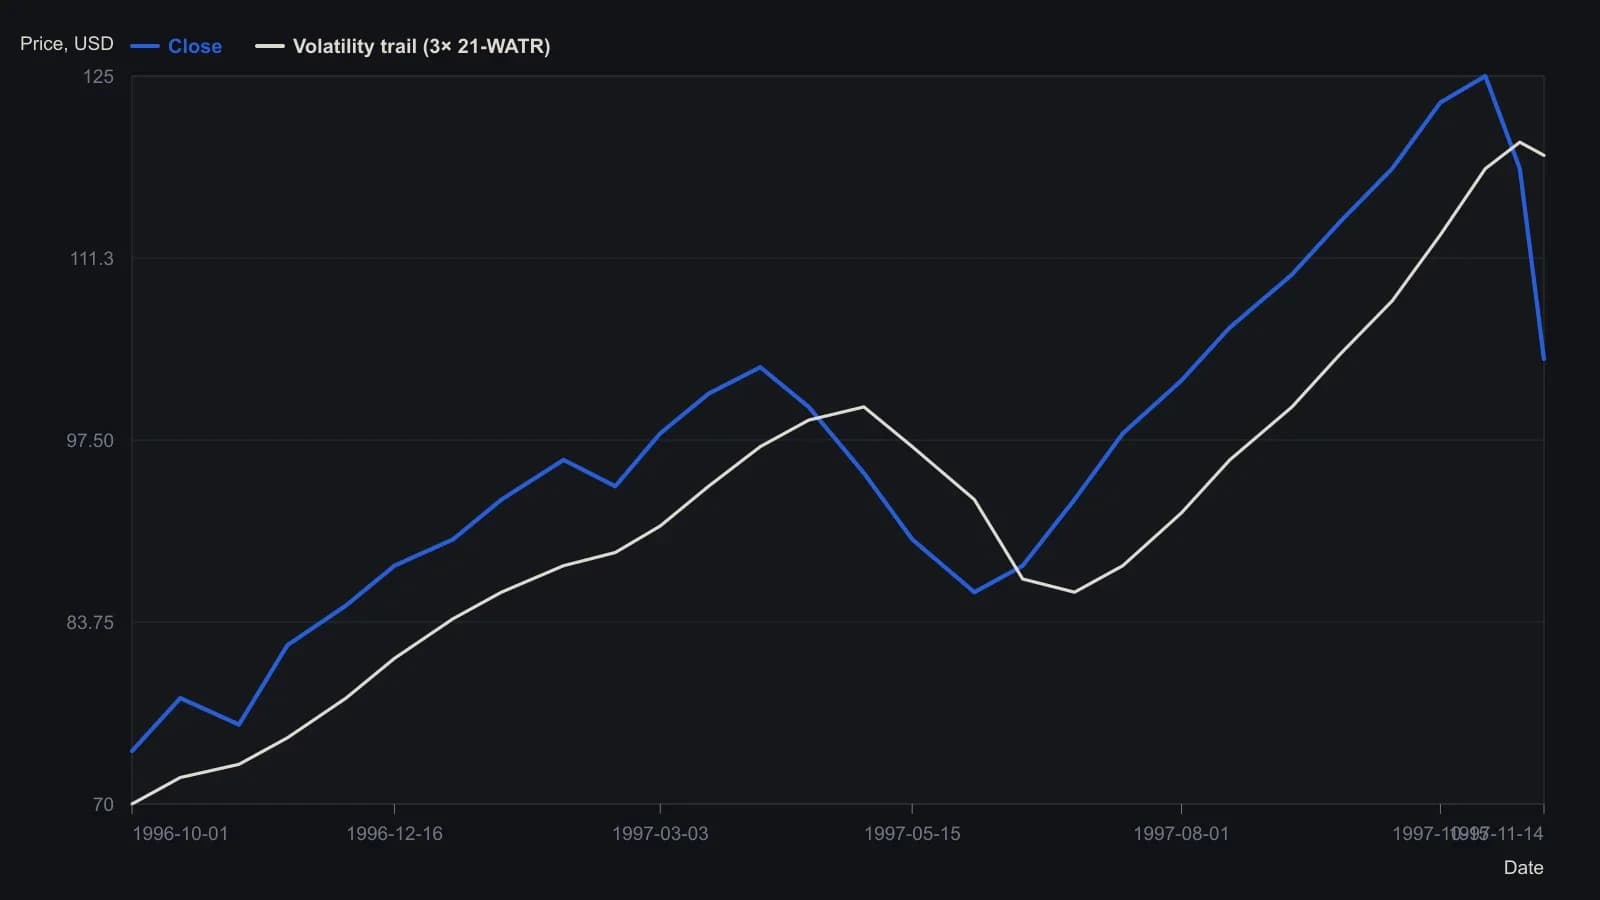
Стоп Абрахама по волатильности — 21-барная взвешенная средняя истинного диапазона, умноженная на 3: её вычитают из максимального закрытия на росте и прибавляют к минимальному закрытию на снижении. Оцифровано с низкоразрешённого скриншота; значения приблизительны с точностью около одного доллара.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр