2011выпуск C0640-42
OCA-группы выхода, трейлинг-лимиты и ATR-стопы
Защитный стоп остаётся в книге заявок с момента входа, потому что ограничивает размер сделки. При достаточной ликвидности сначала пробуют трейлинг-лимит, на несколько центов ниже него стоит трейлинг-стоп, а ступенчатые жёсткие стопы входят в одну группу cancel-all с одинаковой защитой от переисполнения.
- Защитный стоп рассматривается как предусловие входа, потому что размер сделки ограничен расстоянием от цены входа до этого стопа.
- При достаточной ликвидности предпочтителен трейлинг-лимит; трейлинг-стоп может стоять на несколько центов ниже как резерв, если цена перескочит лимит.
- Группы one-cancels-all могут содержать больше, чем двухногую пару тейк-профит и стоп, и исполнение любой дочерней заявки отменяет остальные выходы.
- Каждая заявка в группе cancel-all должна использовать одну и ту же настройку защиты от переисполнения, чтобы исполнение не оставило в работе остаточный объём.
Стоп — предусловие входа
Защитный стоп рассматривается как предусловие входа, потому что размер сделки ограничен расстоянием от цены входа до этого стопа. ATR position sizing — это масштабированное по волатильности расстояние стопа или трейла на основе average true range, которое ограничивает убыток и экспозицию до и во время сделки.
Трейлите лимит, затем рыночный стоп
Когда цена движется в пользу сделки, стоп подтягивается. Трейлинг-стоп — это стоп, который продвигается вместе с благоприятной ценой и при срабатывании обычно отправляет рыночный выход. Платформенный трейлинг-стоп затем обычно отправляет рыночную заявку, если цена позднее достигает стопа.
Трейлинг-лимит предпочтителен при достаточной ликвидности, потому что рыночная заявка трейлинг-стопа может добавить проскальзывание после достижения стоп-цены. Лимитная заявка задаёт приемлемую цену исполнения, чтобы выход мог избежать рыночного кросса при наличии ликвидности. Трейлинг-лимит следует за ценой с заданным отступом и может пропустить выход, если цена перескочит его, поэтому трейлинг-стоп может стоять на несколько центов ниже трейлинг-лимита как резерв.
Одна группа может содержать больше двух выходов
One-cancels-all — это связанная группа заявок, в которой исполнение любой дочерней заявки отменяет остальные. Группы one-cancels-all могут содержать больше, чем двухногую пару тейк-профит и стоп; исполнение любой дочерней заявки отменяет остальные выходы. Жёсткие нетрейлинговые стопы можно выстраивать ниже рабочего стопа, чтобы крупный гэп, перескочивший ближайший лимит, всё равно встретил более дальнюю защитную цену. Жёсткий стоп оставляют на месте против гэпа или overnight-риска.
Ступенчатые цены в примере лонга
В разобранном примере лонга защитные уровни стоят на 42.75, затем на 42 против крупного гэпа вниз, затем на 41, чтобы ещё больший гэп всё равно мог выйти около входа 40.75.
Базовый трейл и более узкое неиспользованное окно
Базовая трейлинговая пара использует триггер minus-one-ATR, лимит на один цент ниже этого триггера и рыночный стоп на три цента ниже триггера лимита. Более узкая трейлинговая пара может оставаться неактивной, пока внутри заданного окна сессии не будет достигнута более высокая цена, например 44.80, и затем истекает на закрытии этой сессии, если не использована.
Совпадайте защиту от переисполнения на каждой дочерней заявке
Каждая заявка в группе cancel-all должна использовать одну и ту же настройку защиты от переисполнения, чтобы исполнение не оставило в работе остаточный объём.
Стопка жёстких стопов по лонгу Halliburton
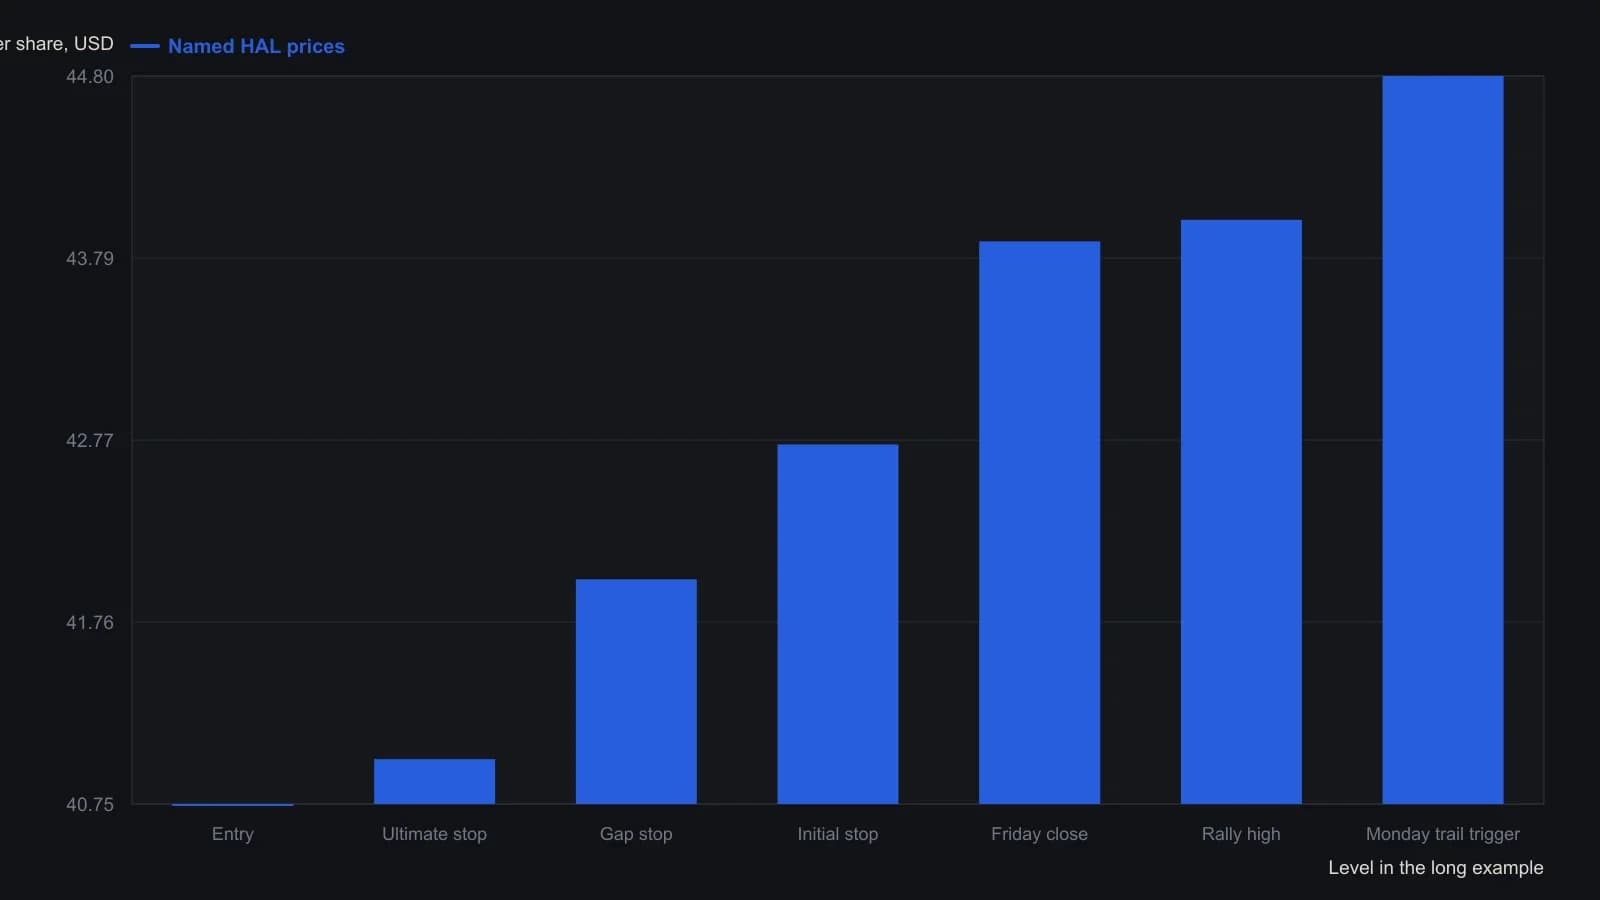
Трейлинг-лимит (минус один ATR, лимит на 0.01 ниже триггера) и резервный трейлинг-стоп (рыночный на 0.03 ниже этого лимита) опущены, потому что это смещения, а не фиксированные уровни. Более тесная понедельничная пара действует только до закрытия этой сессии.
Все разборы дорожки · 33 разбора
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон