2001выпуск C101-5
Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
Последовательность повышающихся минимумов запаздывает и шумит, пока Linear regression не решит, какие минимумы стоит отрабатывать. Вход ждёт более позднего подтверждения close-stop, а тот же вход оценивали по тому, как сайзинг позиции по ATR и ордер Stop-loss меняли просадки, а не по прибыли в заголовке.
- Последовательность повышающихся минимумов считается запаздывающим и шумным сигналом, пока фильтр не решит, какие минимумы стоит отрабатывать.
- Linear regression недавних минимумов формирует сетап на покупку, когда текущий минимум остаётся выше проекции регрессии предыдущего окна lookback, но вход ждёт более позднего подтверждения close-stop.
- Один и тот же вход Linear regression дал близкие суммы пунктов на трёх выходах, поэтому оценка сосредоточилась на просадках, сериях убыточных сделок и времени в рынке, а не на прибыли в заголовке.
- Стоп на основе ATR расширяется или сужается вместе с волатильностью. Обычный ордер Stop-loss может ограничивать просадки жёстче, чем использование той же регрессии минимумов в качестве выхода.
Почему последовательности повышающихся минимумов недостаточно
Последовательность повышающихся минимумов считается запаздывающим и шумным сигналом, пока дополнительный фильтр не решит, какие минимумы стоит отрабатывать.
Linear regression как подтверждающий фильтр
Linear regression недавних минимумов используется как этот фильтр. Сетап на покупку возникает, когда текущий минимум остаётся выше проекции регрессии предыдущего окна lookback.
Вход откладывается до более позднего подтверждения close-stop, а не берётся сразу, как только появляется сетап регрессии.
Дневной S&P 500 с минимумами линейной регрессии
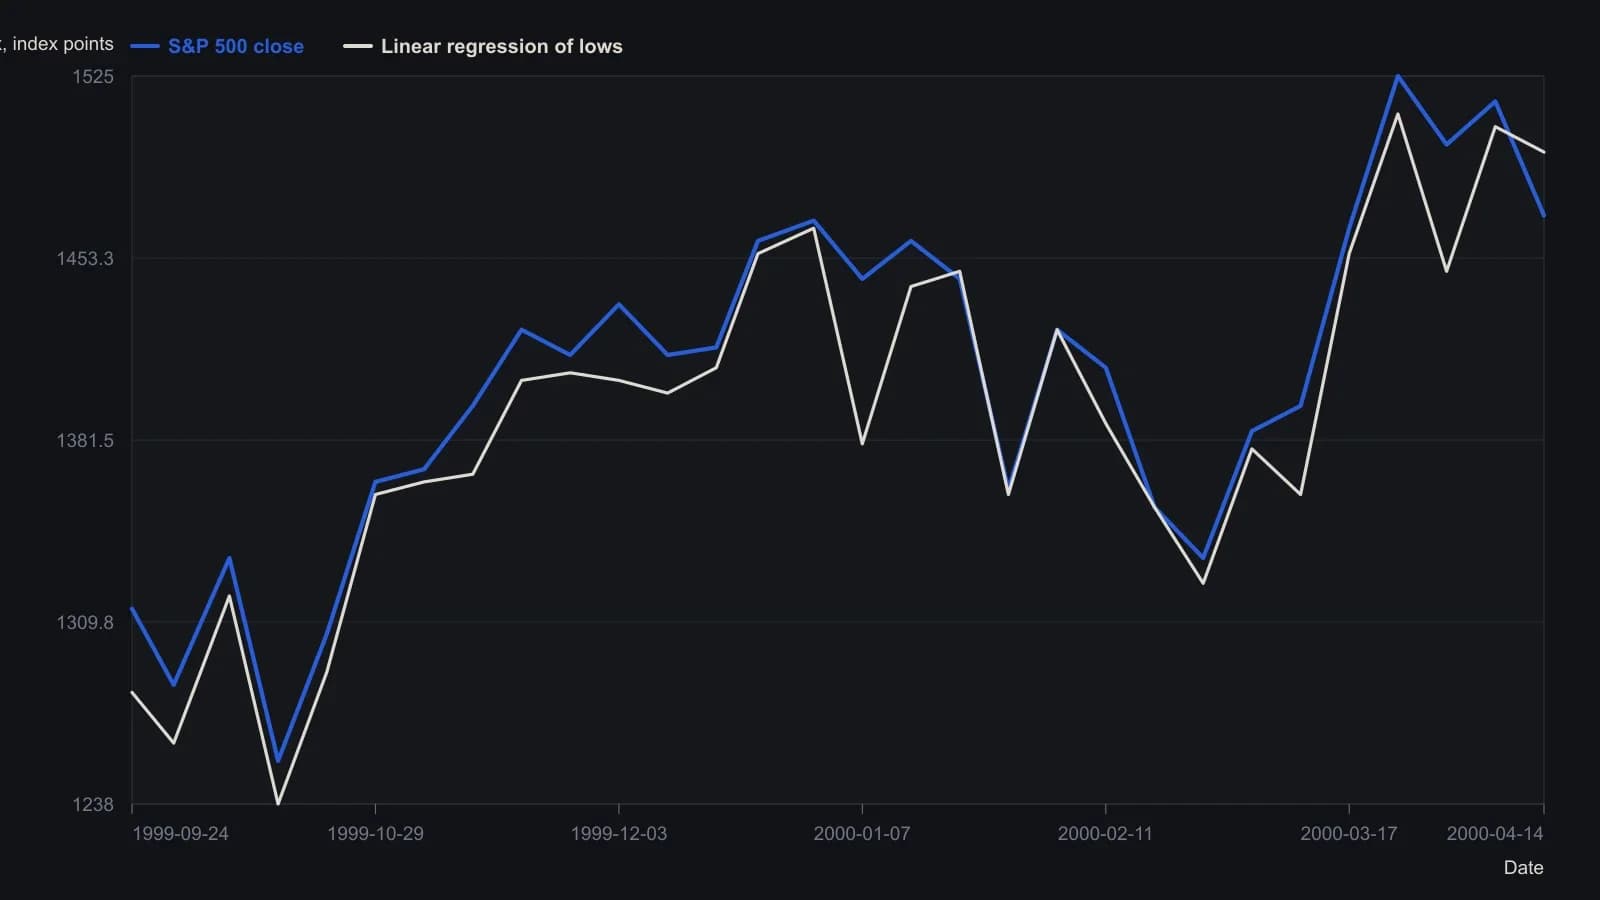
Значения — приблизительные визуальные отсчёты с опубликованного дневного графика (около пяти пунктов индекса). В заголовке программы указано 31 May 2001, но построенное окно идёт с конца September 1999 по mid-April 2000.
Стоп на основе ATR, который следует за волатильностью
Сайзинг позиции по ATR применяет стоп на основе ATR, который вычитает кратное недавнего average true range из недавнего максимума, так что уровень выхода расширяется или сужается вместе с волатильностью.
Близкие суммы пунктов, разное поведение просадки
Один и тот же вход Linear regression дал близкие суммы пунктов на трёх выходах, поэтому оценка сосредоточилась на просадках, сериях убыточных сделок и времени в рынке, а не на прибыли в заголовке.
Выход по ATR ловил устойчивые движения вверх, но давал повторяющиеся небольшие убытки в более поздней консолидации, что показывает необходимость смотреть на качество режима, а не только на средние результаты.
Ограничение стоп-лоссом против выхода по регрессии
Связка входа Linear regression с обычным ордером Stop-loss или стопом money-management также рассматривалась, чтобы жёстче ограничить просадки.
Использование той же Linear regression минимумов в качестве выхода проверяли и сочли слабее более привычного выхода по ATR.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр