2006выпуск C111-4
Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
Редакторский взгляд: рассматривайте выход как трёхчастный контракт, составленный до отправки заявки. Архив описывает расстояние chandelier, масштабированное по ATR, долю капитала, которая переводит это расстояние в размер позиции, и правило трейлинга, которое может повторно использовать тот же бюджет волатильности, если цена превышает целевой уровень.
- Жёсткий стоп следует выставлять до размещения заявки, потому что уже видимый убыток делает выход труднее принять.
- Выход chandelier подвешивает кратность ATR от максимума максимумов или максимума закрытий, чтобы расстояние стопа расширялось и сужалось вместе с волатильностью.
- На более коротких горизонтах расчёт размера позиции по ATR ограничивает планируемый убыток 2% капитала счёта и делит эту сумму в долларах на расстояние до стопа на одну акцию.
- После того как цена превышает целевой уровень, трейлинг-стоп можно подтянуть так, чтобы небольшая коррекция закрыла остаток позиции.
Жёсткий стоп до заявки
Жёсткий стоп следует выставлять до размещения заявки, потому что ожидание до момента, когда убыток уже виден, делает выход труднее принять. Этот рабочий лимит убытка вводится вместе с заявкой, чтобы выход был решён до появления позиции.
Как подвешивается chandelier
Выход chandelier подвешивает кратность среднего истинного диапазона от максимума максимумов или максимума закрытий на 21-дневном окне, обычно используя 10-дневный средний истинный диапазон, масштабированный на три. Кратность ATR настраивается под толерантность к риску, таймфрейм и стиль.
Конструкция — это стоп, подвешенный на кратность среднего истинного диапазона ниже недавнего максимума или максимума закрытия, чтобы расстояние выхода расширялось и сужалось вместе с волатильностью. Подвес стопа от максимума максимумов описывается как удержание выхода от роста, а последующее сжатие среднего истинного диапазона по мере созревания движения описывается как возможность подтянуть стоп.
Что включает средний истинный диапазон
Средний истинный диапазон — это показатель волатильности типичного дневного диапазона, который также учитывает любой гэп от предыдущего закрытия. Средний истинный диапазон включает предыдущее закрытие, поэтому ночные гэпы расширяют показание. Высокий средний истинный диапазон связывают с фазой дна, а низкий средний истинный диапазон — с консолидацией или вершиной.
Размер из расстояния стопа
Расчёт размера позиции по ATR переводит планируемое расстояние стопа и фиксированную долю капитала счёта в максимальное число акций до входа. На более коротких горизонтах размер позиции получают, ограничивая планируемый убыток 2% капитала счёта и деля эту сумму в долларах на расстояние до стопа на одну акцию.
Вариации и насколько далеко подвешивать
Конструкцию chandelier можно варьировать, подвешивая от минимумов, меняя кратность ATR или lookback, подставляя вместо среднего истинного диапазона другую меру диапазона и ежедневно пересчитывая выход. Расстояние стопа должно следовать направлению рынка, сетапу входа и таймфрейму: более длинный горизонт требует более широкого стопа и планируемой прибыли как минимум в два раза больше планируемого риска.
Трейл после превышения целевого уровня
Трейлинг-стоп — это выход, который подтягивается вслед за благоприятной ценой, так что сделку закрывает последующий откат, а не фиксированный уровень. После того как цена превышает целевой уровень, трейлинг-стоп можно подтянуть так, чтобы небольшая коррекция закрыла остаток позиции.
Альтернативы стопа AUY на лонге 10.30
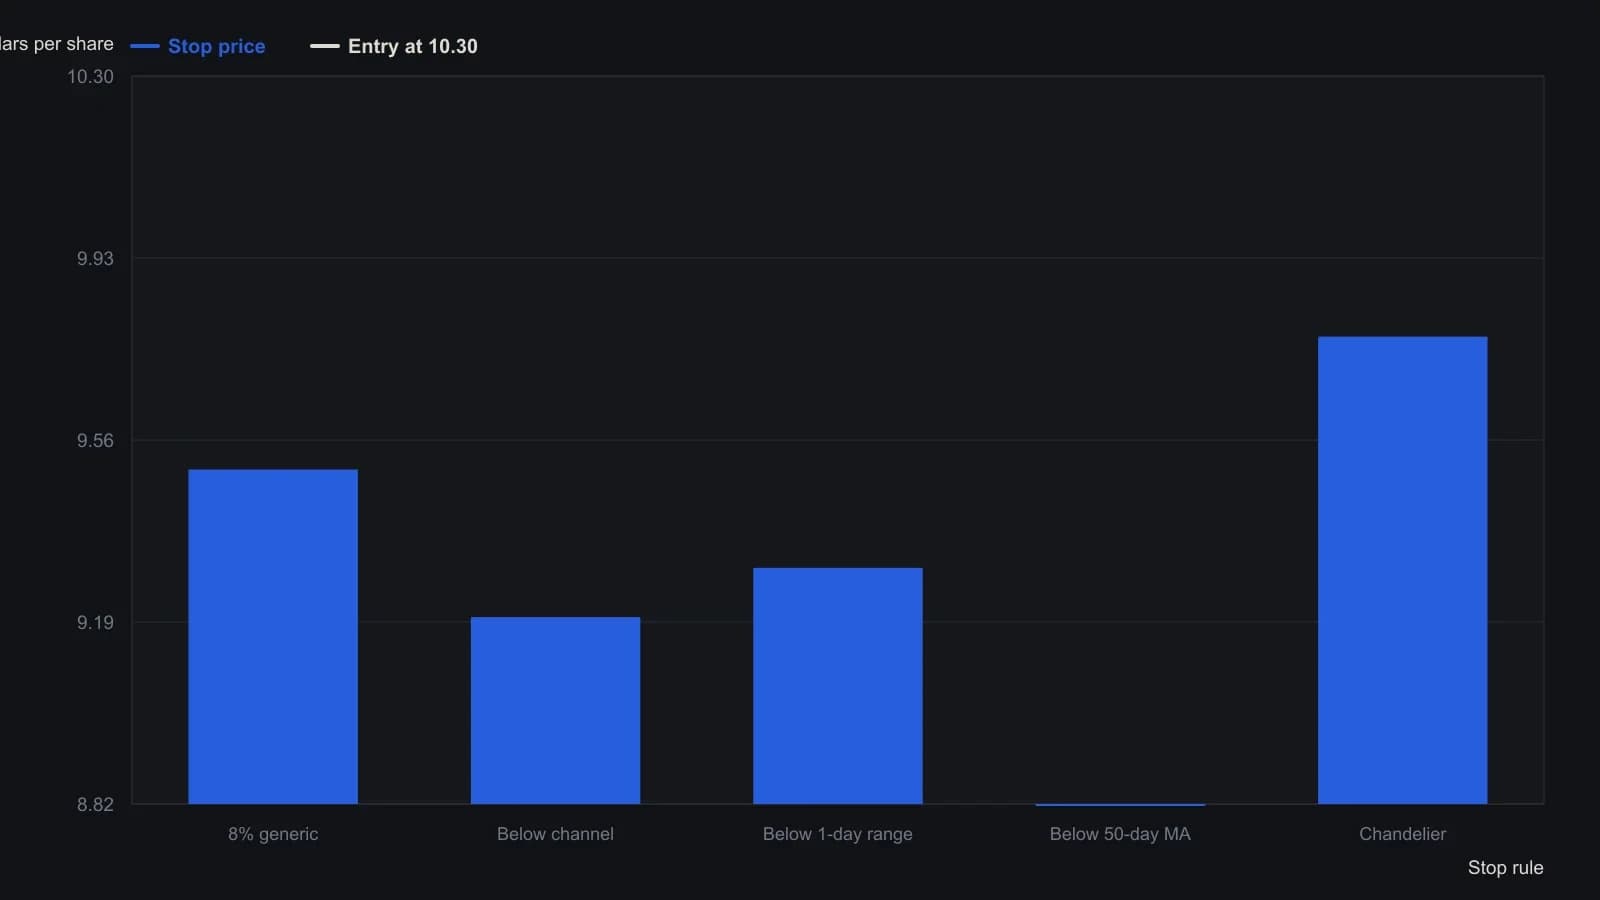
Полоса люстры дана как 9.77–9.30. Подвес 9.77 — это 3 × ATR 0.55 от наивысшего максимума 11.42; 9.30 подвешен от наивысшего закрытия 10.91. На графике использован уровень 9.77, который она реально выставила.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр