2010выпуск C0610-15
Используйте процентный стоп от диапазона сессии как предторговый фильтр
Архив преобразует недавнюю волатильность сессии в ордер Stop-loss как процент от диапазона, который расширяется или сужается вместе с Average daily range. Редакция: рассматривайте этот стоп как предторговый фильтр и принимайте внутридневную сделку только если расстояние по-прежнему удерживает экспозицию капитала внутри выбранной границы.
- Волатильность — это неопределённость относительно будущего изменения цены, поэтому более крупные колебания повышают риск, если расстояние стопа и экспозицию не пересчитать под текущий диапазон.
- Стопы и цели, заданные как процент от недавнего Average true range или Average daily range, расширяются, когда этот показатель высок, и сужаются, когда он низок.
- Консервативная пара для дневной сессии использует 10 процентов Average daily range как ордер Stop-loss и 15 процентов как цель по прибыли, и эти выходы, возможно, нужно пересчитывать ежедневно.
- Редакция: сначала преобразуйте недавнюю волатильность сессии в Percent volatility stop, затем принимайте внутридневную сделку только если ATR position sizing по-прежнему удерживает экспозицию капитала внутри выбранной границы.
Начните с диапазона сессии, а не с фиксированного точечного стопа
Волатильность описывается как неопределённость относительно будущего изменения цены. Более крупные колебания повышают риск, если расстояние стопа и экспозицию не пересчитать под текущий диапазон.
Архив преобразует недавнюю волатильность сессии в Percent volatility stop. Стопы и цели, заданные как процент от недавнего Average true range или Average daily range, расширяются, когда этот показатель волатильности высок, и сужаются, когда он низок.
Чем Average true range и Average daily range отличаются
True range — это наибольшая из текущей величины high-low и двух абсолютных гэпов от предыдущего закрытия до сегодняшнего high и low. Average true range — это скользящее среднее этого ряда True range.
Стандартная настройка — окно Average true range длиной 14 периодов. Более короткое окно ближе отслеживает ближайший тренд, а более длинное окно более гладкое и лучше отражает более длинный тренд.
Average daily range — это среднее за семь сессий разницы между максимумом и минимумом каждой сессии и не учитывает гэпы, поэтому обычно меньше Average true range. Он предназначен для представления волатильности внутри дневной сессии.
Консервативная пара как процент от диапазона
Одна консервативная пара для дневной сессии использует 10 процентов Average daily range как ордер Stop-loss и 15 процентов Average daily range как цель по прибыли.
Семидневный Average daily range в 16 пунктов дал округлённые выходы 1.50 пункта для стопа и 2.50 пункта для цели. Average daily range в 91.75 пункта дал 9.25 и 13.75 пункта. Фиксированный точечный стоп из спокойной недели не соответствовал бы неделе широкого диапазона.
Поскольку диапазон каждой сессии меняет Average daily range, стоп и цель как процент от диапазона, возможно, нужно пересчитывать ежедневно перед следующей сессией.
Разобранный пример короткой сделки
В разобранном примере короткой сделки с процентным стопом от диапазона в 1.50 пункта вход на 887.75 сочетался с ордером Stop-loss на 889.25 и целью по прибыли на 885.50.
Диапазоны сессий E-mini S&P 500 в двух окнах расчёта ADR
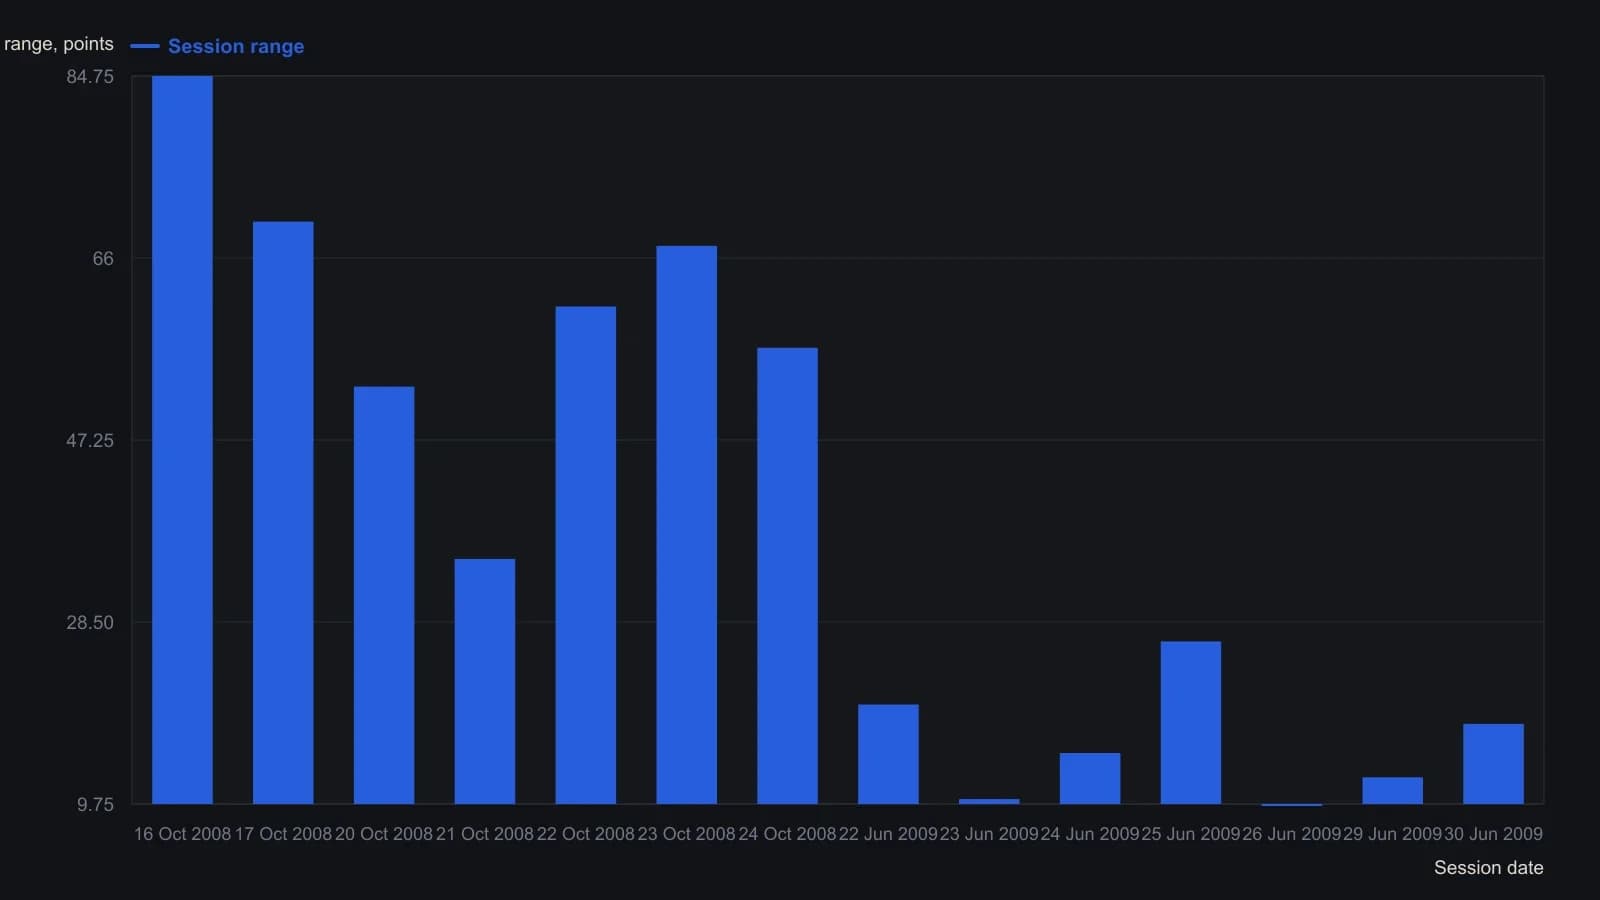
Средний дневной диапазон — среднее семи сессионных диапазонов максимум–минимум; ночные гэпы не учитываются. Стопы и цели в статье равны 10 процентам и 15 процентам этого среднего, округлённым до ближайшей четверти пункта. На снимке недельного VIX нет напечатанной вертикальной шкалы, кроме конечной отметки 29.88, поэтому эта панель не оцифровывалась.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр