2006выпуск C091-5
Доходность с поправкой на риск для кросс-рыночных трендовых систем
Механический трендовый портфель и фондовый индекс без плеча становятся сопоставимы только после того, как масштабирование размера счёта приводит их к одной и той же волатильности. Статья проводит через этот процесс расчёта доходности с поправкой на риск и через архивный случай чтения одного правила следования за трендом внутри диверсифицированного портфеля.
- Доходность с поправкой на риск — это доходность, полученная после масштабирования размера счёта так, чтобы два портфеля имели одну и ту же измеренную волатильность.
- Портфель из одного контракта масштабируется до тех пор, пока его волатильность не совпадёт с целевой волатильностью фондового индекса, после чего портфели ранжируются по доходности.
- Диверсификация по слабо связанным рынкам, а затем по системам и горизонтам, представлена как сглаживание кривой капитала перед этим сравнением.
- Редакторское прочтение: оценивать одно механическое правило следования за трендом только после того, как оно находится в диверсифицированном портфеле, приведённом к одной волатильности.
Сравнение портфелей на одной единице риска
Два портфеля можно сравнить, масштабируя размер счёта до общей волатильности и затем ранжируя портфель с большей доходностью. Альтернативное сравнение масштабирует размер счёта до общей доходности и затем ранжирует портфель с меньшим риском.
Доходность с поправкой на риск — это первое из этих двух прочтений: доходность, полученная после масштабирования размера счёта так, чтобы портфели имели одну и ту же измеренную волатильность. Волатильность — это стандартное отклонение интервальных доходностей в натуральном логарифме и общая единица риска. Масштабирование размера счёта — это изменение капитала, которое приводит портфель из одного контракта или портфель без плеча к целевой волатильности.
Волатильность как общая шкала
Годовая волатильность DJIA с 1980 по 2003 составляла около 12.93 процента, определяемая как стандартное отклонение годовых доходностей в натуральном логарифме. При нормальном прочтении в одно стандартное отклонение эта годовая волатильность 12.93 процента означает примерно 68.27 процента вероятность того, что индекс останется в пределах плюс или минус 12.93 процента от текущего уровня в течение следующего года.
Как были построены исторические портфели
Четыре механических трендовых индикатора тестировались с 2 January 1980 по 30 April 2003 на корзине из 35 рынков, один контракт на сигнал, параметры по умолчанию 20 дней, и 75 долларов вычитались с каждой сделки за проскальзывание и комиссию.
Механическая торговая система — это фиксированная процедура входа, выхода и воздержания, применяемая единообразно на всех рынках. Правила следования за трендом открывают и удерживают позиции в направлении обнаруженного ценового тренда. Портфель из одного контракта торгует одним фьючерсным контрактом на сигнал до любого масштабирования риска.
Масштабирование размера счёта к индексу
Логарифмические доходности портфеля для выбранного размера счёта A вычисляются как натуральный логарифм единицы плюс годовая прибыль или убыток, делённые на A, затем переводятся в процентную волатильность через выборочное стандартное отклонение этих доходностей. Затем размер счёта подбирается так, чтобы диверсифицированный портфель из одного контракта совпал с волатильностью DJIA 12.93 процента, после чего сравниваются доходности с поправкой на риск.
Диверсифицированный портфель против корзины акций
Портфели из 35 рынков охватывают валюты, процентные ставки, энергоносители, металлы, софты, зерновые и мясо, тогда как DJIA — это корзина из 30 акций, чьи компоненты склонны двигаться вместе. Диверсификация означает распределение экспозиции по слабо связанным рынкам, системам или горизонтам так, чтобы прибыли и убытки не приходили одновременно.
Поскольку разные рынки входят в тренд в разное время, диверсифицированный портфель из 35 рынков представлен как сглаживающий кривую капитала и снижающий просадку относительно сильно коррелированного фондового индекса. Дальнейшее снижение риска описывается наложением разных систем на один и тот же рынок и смешением механических правил длинного и короткого горизонта в одном портфеле.
Годовая доходность с поправкой на риск против Dow, 1980–2003
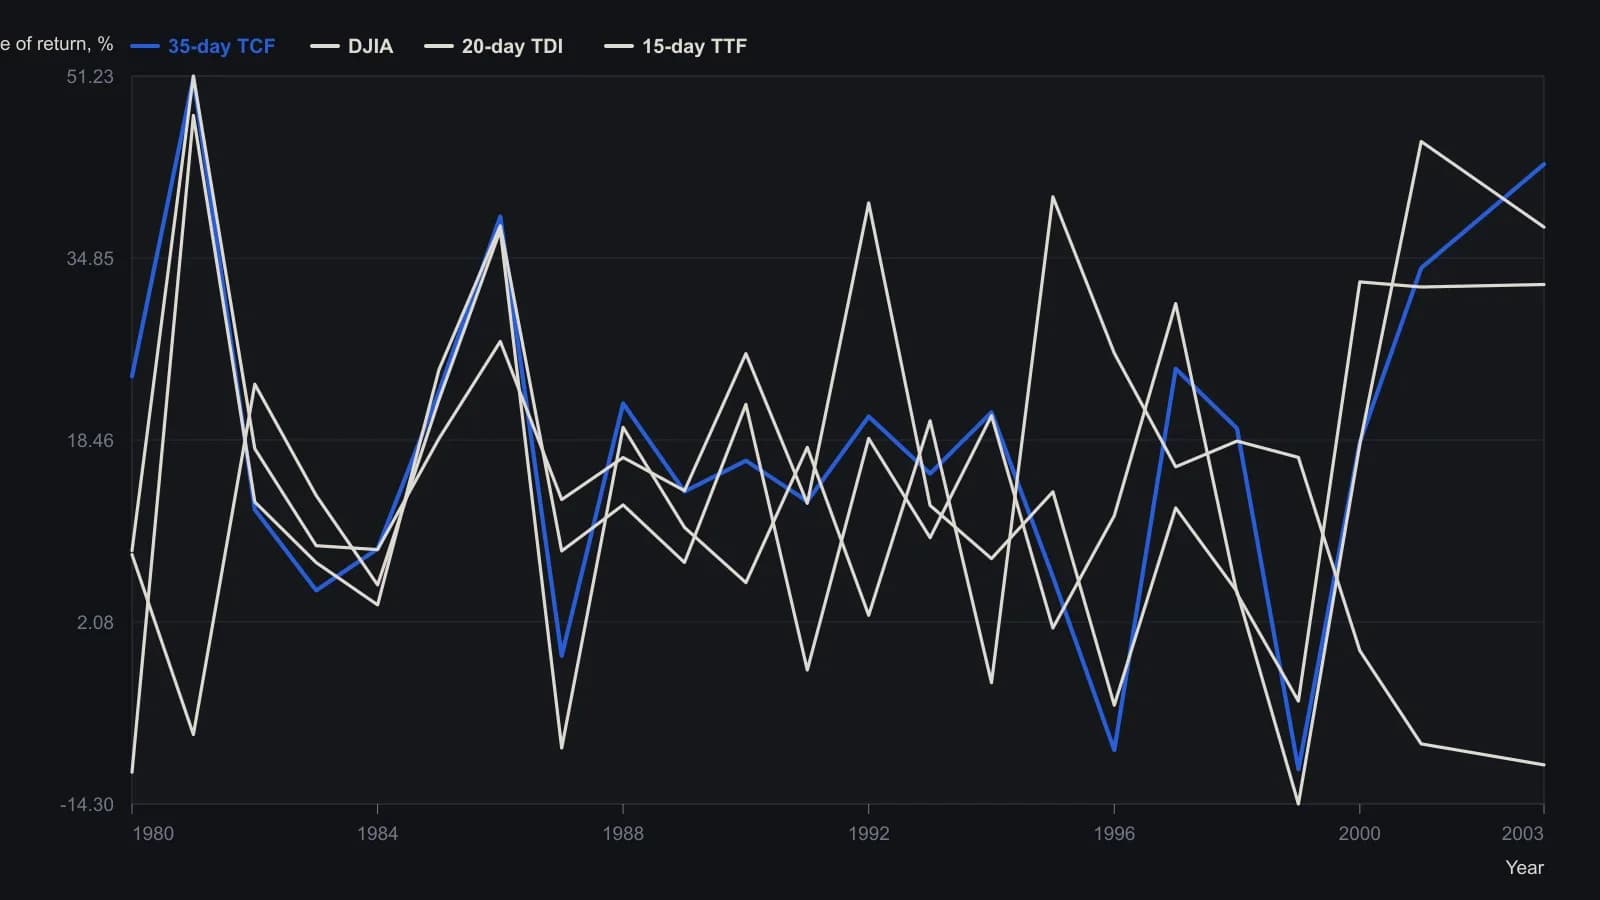
Размер счёта каждой фьючерсной книги рассчитывался так, чтобы годовая волатильность логарифмической доходности равнялась 12.9286669 процента DJIA (tau = 1 year). Книги торгуют одним контрактом на сигнал на 35 рынках; с каждой сделки вычитается $75 на проскальзывание и комиссию. Периоды расчёта — 20-дневный TDI, 35-дневный TCF и 15-дневный TTF. Последняя точка — January 2002 through April 2003, а не полный календарный год. Книга 35-дневного PCI (в среднем 15.94 процента) опущена, потому что можно построить только четыре ряда.
Все разборы дорожки · 13 разборов
- 1989Оценивайте механические системы по просадке peak-to-trough
- 1991Попарная ковариация доходностей как фильтр при конструировании
- 1999Конструирование управляемых фьючерсов из тренда, плеча и диверсификации
- 2000Рассматривайте отдельную бумагу как узел на дереве корреляций
- 2002Растущая корреляция подрывает диверсификацию через иностранные листинги
- 2003Направленный прогноз — не тот навык, который сохраняет счёт
- 2006Доходность с поправкой на риск для кросс-рыночных трендовых систем
- 2010Диапазон iron condor, волатильность и диверсификация
- 2015Обратная диверсификация, когда один победитель входит в тихую книгу
- 2016Пересоберите книгу, когда корреляции и комментарии разворачиваются
- 2017Простаивающие экраны и неиспользованный выбор на разных рынках
- 2018Навык профессионального трейдера как поэтапная операционная система
- 2019Механические системы как критика дискреции