1999выпуск C031-6
Конструирование управляемых фьючерсов из тренда, плеча и диверсификации
Этот архивный кейс рассматривает фьючерсную аллокацию как задачу конструирования. Позиция следования за трендом может выступать противоположной стороной спроса коммерческих хеджеров, контроль плеча удерживает эту позицию в заданных границах, а диверсификация помещает аллокацию в портфельный контекст, а не делает из неё самостоятельную спекуляцию.
- Фьючерсные рынки существуют главным образом как механизм контроля ценового риска для производителей и потребителей, а не как площадка привлечения капитала.
- Внешние инвесторы уравновешивают остаточный спрос коммерческих хеджеров, а снимки Commitment of Traders показывают чистые позиции коммерческих участников и крупных инвесторов как почти зеркальные отражения.
- Следование за трендом задаёт направление по преобладающей траектории цены, а контроль плеча ограничивает капитал счёта, волатильность и дистанцию стопа так, чтобы убыток не мог расширяться без решения.
- Процедура кейса использует широкую непрерывную диверсификацию, направление по тренду, относительно длинные периоды удержания и строгий контроль плеча, чтобы поставить одну фьючерсную сделку в портфельный контекст.
Фьючерсы как рынок ценового риска
Фьючерсные рынки существуют прежде всего как механизм контроля ценового риска для производителей и потребителей. Это не площадка привлечения капитала для компаний.
На этих рынках присутствуют три группы участников: производители, первичные потребители и внешние инвесторы, которые напрямую не связаны с базовыми товарами.
Противоположная сторона спроса коммерческих хеджеров
Коммерческий хеджер — это производитель или потребитель, который использует фьючерсы для передачи ценового риска, а не для выражения направленного инвестиционного взгляда. Когда производители хотят продать больше, чем потребители хотят купить, рынку нужен внешний покупатель фьючерсов. Внешние инвесторы уравновешивают этот остаточный коммерческий спрос.
Отчёт Commitment of Traders — это публикуемый снимок того, насколько коммерческие группы и крупные инвесторы нетто-лонг или нетто-шорт на фьючерсном рынке. Эти опубликованные отчёты о позициях крупных трейдеров показывают чистые позиции коммерческих участников и крупных инвесторов как почти зеркальные отражения, причём экспозиция инвесторов, как правило, совпадает с ценовым трендом или движется к нему.
Прибыль инвесторов в этой рамке — это компенсация за предоставление ликвидности и услуг по передаче риска, которые нужны коммерческим пользователям.
Следование за трендом задаёт позицию
Следование за трендом — это правило, которое задаёт направление позиции по преобладающей траектории цены и остаётся согласованным с этой траекторией, а не прогнозирует разворот. Большинство программ управляемых фьючерсов использовали ту или иную форму этой методологии. Аллокация управляемых фьючерсов ведётся как систематическая аллокация, а не как спекуляция на одном рынке.
Кейс сочетает это направление по тренду с относительно длинными периодами удержания.
Контроль плеча ограничивает аллокацию
Контроль плеча — это доторговый и внутриторговый предел того, сколько капитала счёта, волатильности и дистанции стопа может использовать фьючерсная аллокация, чтобы убыток не мог расширяться без решения.
Индекс inherent-return в кейсе представлен как без плеча и как не включающий торговые и управленческие издержки. Типичная практика применяет плечо, которое увеличивает и прибыль, и убытки. Предел задаётся до входа и сохраняется в силе на всём протяжении позиции.
Диверсификация ставит одну сделку в контекст
Диверсификация означает распределение непрерывной экспозиции по некоррелированным рыночным сегментам так, чтобы одна сделка находилась внутри портфельного и режимного контекста, а не стояла отдельно.
Тот же кейс рассматривает широкую непрерывную диверсификацию, направление по тренду, относительно длинные периоды удержания и строгий контроль плеча как процедуру, которая ставит одну фьючерсную сделку в портфельный контекст.
Недельные фьючерсы на японскую иену, November 1993 to December 1998
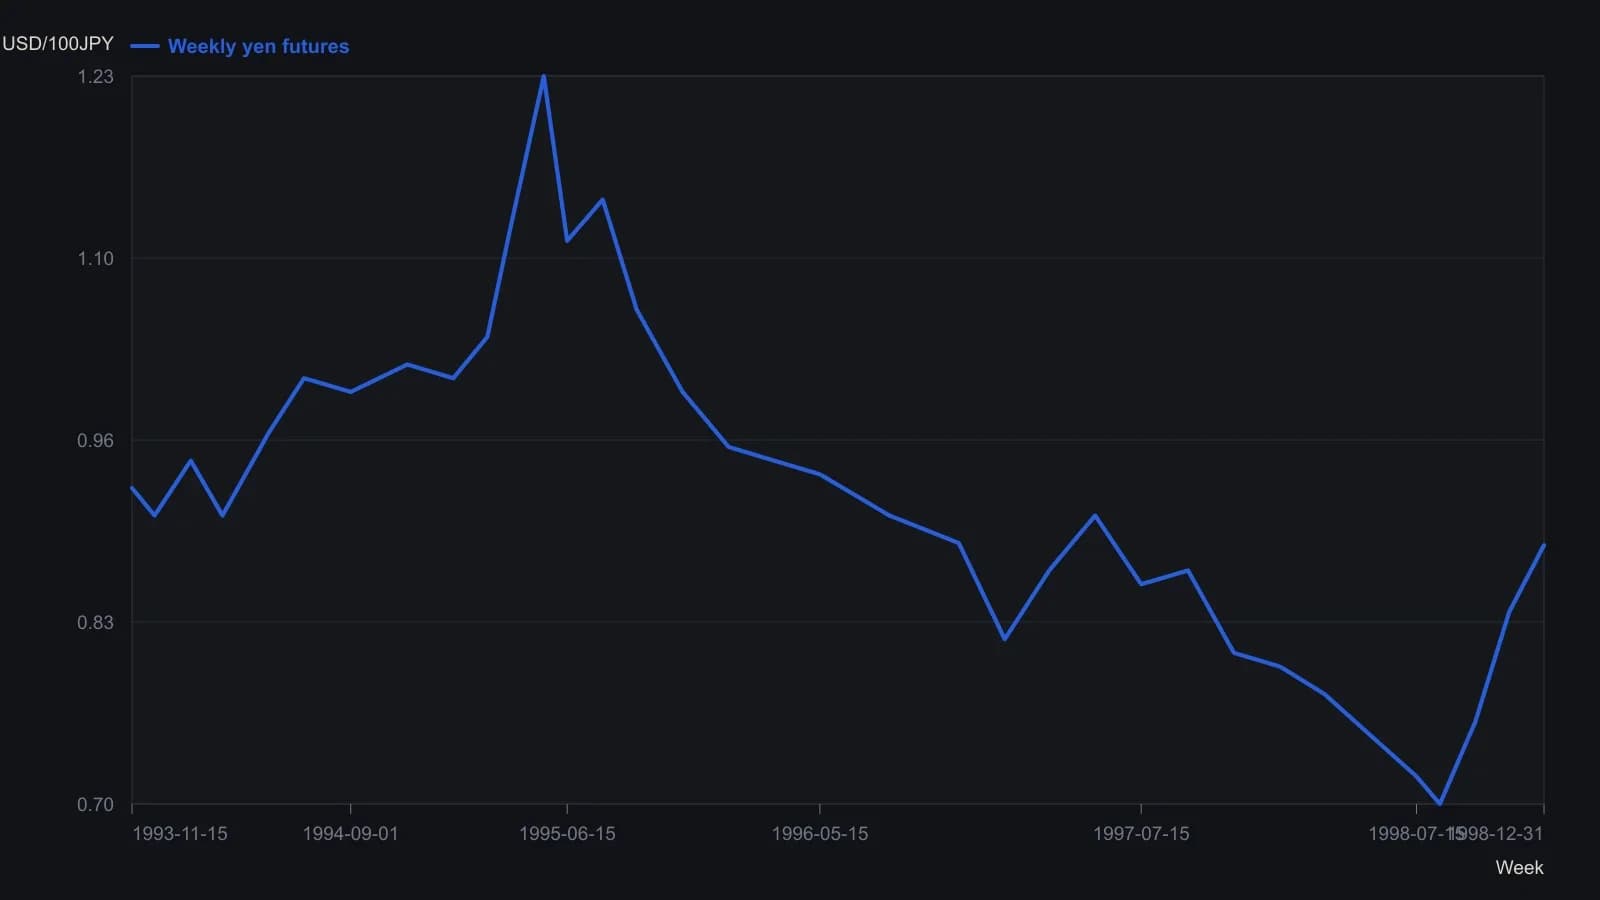
Нижняя панель показывает чистые позиции коммерсантов и крупных спекулянтов относительно неподписанной центральной линии, поэтому эти ряды нельзя восстановить в виде чисел и они опущены. Оцифрованные недельные цены приблизительны с точностью до разрешения растра.
Inherent-return как идея без плеча
Inherent-return — это идея о том, что диверсифицированная, без плеча, согласованная с трендом фьючерсная позиция может со временем зарабатывать компенсацию за предоставление ликвидности и передачу риска. Кейс представляет эту идею как индекс без плеча, который не включает торговые и управленческие издержки.
Редакторская интерпретация TradersWeek: inherent-return — это концепция конструирования для позиции без плеча, которая не включает эти издержки. Это не утверждение о готовой программе с плечом и не превращает аллокацию в самостоятельную спекуляцию.
Все разборы дорожки · 13 разборов
- 1989Оценивайте механические системы по просадке peak-to-trough
- 1991Попарная ковариация доходностей как фильтр при конструировании
- 1999Конструирование управляемых фьючерсов из тренда, плеча и диверсификации
- 2000Рассматривайте отдельную бумагу как узел на дереве корреляций
- 2002Растущая корреляция подрывает диверсификацию через иностранные листинги
- 2003Направленный прогноз — не тот навык, который сохраняет счёт
- 2006Доходность с поправкой на риск для кросс-рыночных трендовых систем
- 2010Диапазон iron condor, волатильность и диверсификация
- 2015Обратная диверсификация, когда один победитель входит в тихую книгу
- 2016Пересоберите книгу, когда корреляции и комментарии разворачиваются
- 2017Простаивающие экраны и неиспользованный выбор на разных рынках
- 2018Навык профессионального трейдера как поэтапная операционная система
- 2019Механические системы как критика дискреции