1998выпуск C101-4
Подтверждение перепроданности как поэтапный случай rule-based-entry
Дневной скринер перепроданности по RSI и стохастическому осциллятору был лишь первым фильтром в поэтапной последовательности rule-based-entry. Процедура удерживала покупку, пока недельные осцилляторы не подтвердили сигнал и дневное закрытие не отвоевало требуемую среднюю, а затем выходила, когда новый максимум не получил продолжения.
- Дневной скринер перепроданных осцилляторов был лишь фильтром кандидатов. Недельное подтверждение RSI и стохастического осциллятора всё ещё могло удержать покупку.
- multiple-time-frame-confirmation использовал дневные данные для отбора, график старшего таймфрейма для подтверждения тренда и 60-минутный график только для выбора момента исполнения.
- Когда 50-дневная средняя была ниже 200-дневной средней, цена всё равно должна была находиться как минимум выше 50-дневной средней. Когда 50-дневная средняя была выше 200-дневной средней, цена должна была находиться как минимум выше 200-дневной средней.
- Возврат ниже 50-дневной средней не отменял лонг. close-based-invalidation располагался сразу под минимумом 52 недель, а failed-extension-exit следовал за новым максимумом, который не подтвердился в течение трёх сессий.
Дневной скринер лишь создавал кандидата
Дневной скринер rule-based-entry требовал, чтобы 3-периодный RSI пересекал сверху 14-периодный RSI, а также пересечение %K и %D 14-периодного стохастического осциллятора при обоих значениях ниже 25.
Редакция: rule-based-entry здесь означает заранее заданную процедуру, которая превращает тесты осциллятора, тренда и положения цены в действия входа, выхода или воздержания. Дневное пересечение — событие списка наблюдения, а не исполнение.
Цена всё равно должна была отвоевать среднюю
Когда 50-дневная средняя была ниже 200-дневной средней, скринер покупки всё равно требовал цену как минимум выше 50-дневной средней.
Когда 50-дневная средняя была выше 200-дневной средней, цена должна была находиться как минимум выше 200-дневной средней.
Дневное закрытие Baldor Electric против 50-дневной и 200-дневной скользящих средних
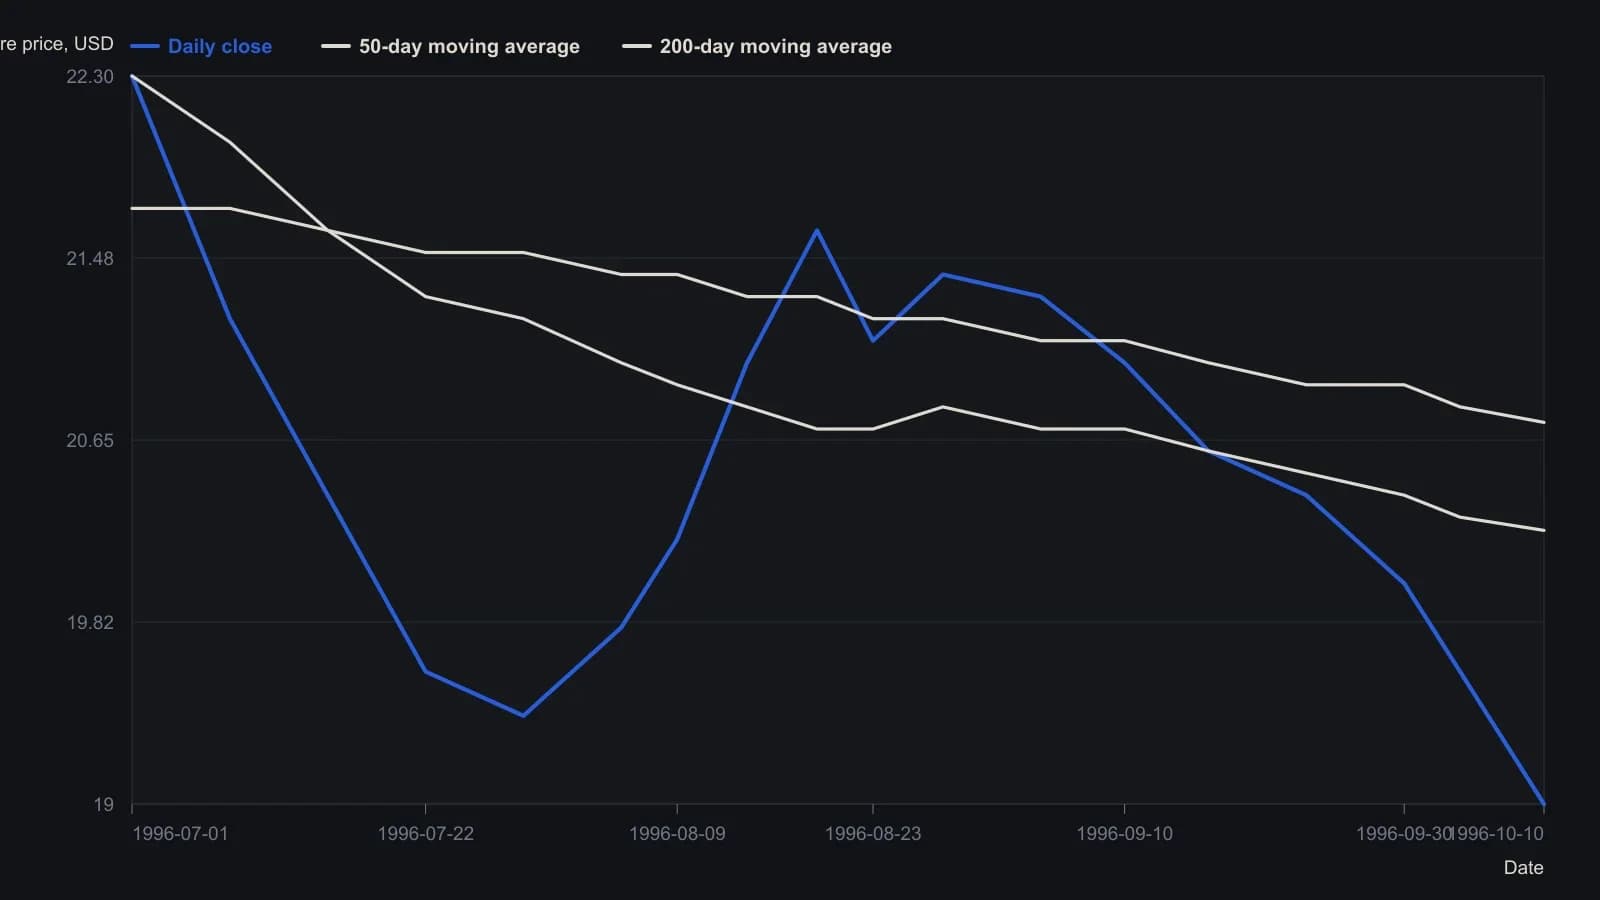
Более ранние закрытия и обе линии скользящих средних считаны с растра с точностью примерно до десятой доли доллара. Закрытие 10 октября ($19.00) и два значения скользящих средних (20.240 и 20.726) — это значения заголовка TradeStation.
Отбор, подтверждение, затем выбор момента
Отбор кандидатов использовал дневные данные, подтверждение тренда — график старшего таймфрейма, а выбор момента входа — 60-минутный график.
Редакция: это разделение и есть multiple-time-frame-confirmation. Младший таймфрейм отбирает, старший таймфрейм подтверждает тренд, а внутридневной график используется только для выбора момента исполнения.
Недельные осцилляторы всё ещё могли удержать покупку
После срабатывания дневного скринера осцилляторов недельные показания RSI и стохастического осциллятора всё ещё трактовались как незавершённый нисходящий тренд, поэтому процедура удерживала покупку.
Бычьи пересечения недельных RSI и стохастического осциллятора трактовались как требуемое подтверждение смены тренда.
Редакция: эти недельные тесты в данном случае являются подтверждением тренда на старшем таймфрейме.
60-минутный график задавал момент исполнения
Вход брался с 60-минутного графика только после того, как дневное закрытие оказалось выше 50-дневной средней, а недельные осцилляторы находились в бычьем режиме.
Откат не отменял позицию
Позднейший возврат ниже 50-дневной средней не отменял позицию. Стоп по закрытию ставился сразу под минимумом 52 недель после повторной проверки исходного чек-листа.
Редакция: этот стоп и есть close-based-invalidation. Он срабатывает по цене закрытия за заранее выбранным уровнем, а не по внутридневному выбросу.
Когда новый максимум не получил продолжения
Наблюдение за выходом начиналось, когда цена была выше и 50-дневной, и 200-дневной средних, стохастический осциллятор был перекуплен, 3-периодный RSI был выше 90, а MACD снижался к нулю.
Назначенный выход наступал после того, как цена напечатала новый максимум и затем не смогла пробить этот максимум в течение трёх подряд сессий.
Редакция: это закрытие и есть failed-extension-exit — выход из лонга после того, как цена печатает новый максимум и затем не может пройти этот максимум в течение заданного числа сессий.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера