1996выпуск C091-10
Переполненные стохастики, ложные пробои и скрытые стопы
Более дешёвые данные и готовые механические системы связаны с тем, что больше трейдеров срабатывает на одном и том же пересечении стохастического осциллятора, пробое диапазона и стоп-лоссе. Редакционное прочтение: рассматривать это совпадение как одно событие crowded-signal, дождаться следующего бара и вынести риск за пределы кластера, который видят все остальные.
- Более дешёвые данные, недорогой софт для графиков и готовые механические системы связаны с тем, что больше трейдеров действует по одним и тем же правилам, а также с более частыми ложными сигналами, неудавшимися пробоями и выносом стопов.
- Широко отслеживаемое падение стохастического осциллятора ниже 30 описывается как наплыв рыночных заявок на покупку, краткий подъём, затем разворот, когда этот спрос исчерпан и те же трейдеры закрывают позиции.
- Проиллюстрированные сессии канадского доллара и немецкой марки показывают, как цены зондируют кластеры стоп-лоссов выше недавних максимумов и ниже недавних минимумов, включая большой гэп вверх, который закрылся ниже.
- Контроль whipsaw сформулирован как размещение стопов в стороне от очевидных максимумов и минимумов, прочтение прохода стохастического осциллятора через 70 или 80 как продолжение тренда и использование failure-reverse, если первые 2 дня импульса пробоя не удерживаются.
Три триггера, одна цена
Более дешёвые данные, недорогой софт для графиков и всплеск готовых механических систем связаны с тем, что больше трейдеров действует по одним и тем же правилам. Тот же архив связывает эту скученность с более частыми ложными сигналами, неудавшимися пробоями и выносом стопов.
Редакционное прочтение: популярное пересечение стохастического осциллятора, учебниковый пробой диапазона и очевидный стоп-лосс — это не три отдельных триггера. Они могут быть одним событием crowded-signal на общей цене. Учебная последовательность: обнаружить эту цену, дождаться следующего бара для подтверждения или неудачи и вынести риск за пределы кластера, который видят все остальные.
Стохастик 5×2 IMM Deutschemark относительно линии покупки 20
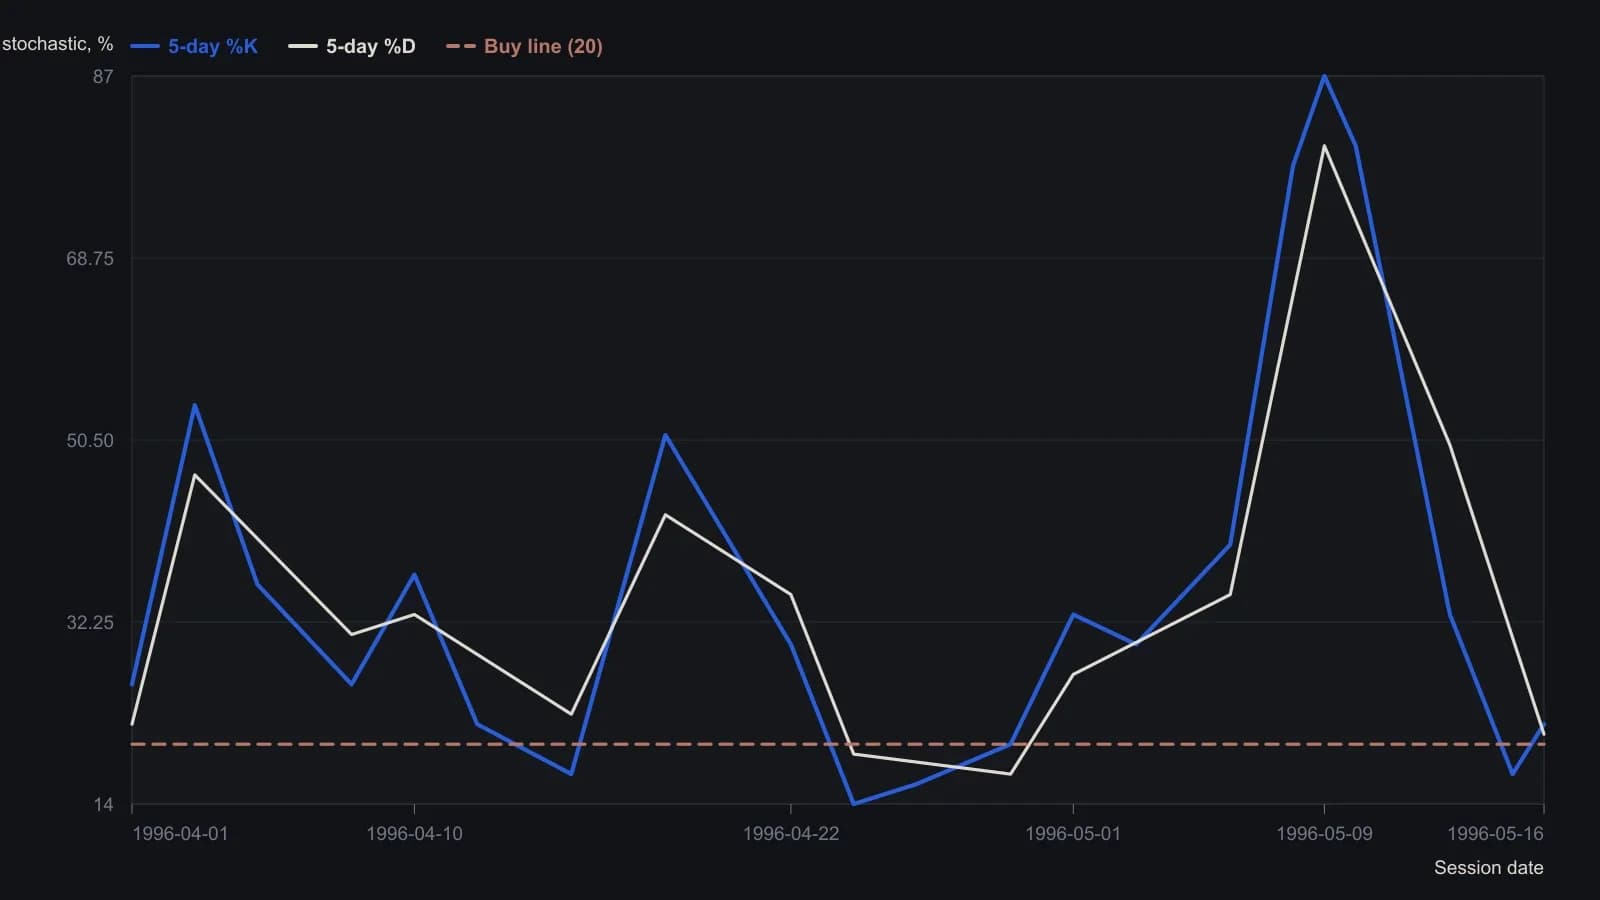
Исходное название — стохастик 5×2 (пятидневный %K с двухдневным сглаживанием) на дневном IMM Deutschemark. На окне отмечены 20 и 75; перенесена только линия покупки 20, потому что именно это пересечение текст трактует как триггер ложного сигнала. Даты между подписанными делениями расставлены по горизонтальному положению на этой растровой копии.
Когда осциллятор наполняется, а затем опустошается
Широко отслеживаемое падение стохастического осциллятора ниже 30 описывается как одновременный наплыв рыночных заявок на покупку, краткий подъём, затем разворот, когда этот спрос исчерпан и те же трейдеры закрывают позиции.
На проиллюстрированном контракте немецкой марки пересечение 5-дневного стохастического осциллятора выше 20 трактуется как покупка. Следующая сессия стирает почти весь рост, когда эти покупатели становятся продавцами.
Тот же архив читает проход стохастического осциллятора через 70 или 80 как продолжение тренда, а не как fade. Редакционное примечание: такое прочтение трактует crowded-signal как уже идущий, а не как завершённый сигнал разворота.
Кластеры стопов выше максимума и ниже минимума
Проиллюстрированные сессии канадского доллара и немецкой марки показывают, как цены зондируют кластеры стоп-лоссов выше недавних максимумов и ниже недавних минимумов. Один случай — большой гэп вверх, который закрылся ниже. Другой — 2-дневный диапазон 1.70, который затем торговался обратно к нижней стороне в течение следующих 7 сессий.
Сессия немецкой марки January 25, 1996, которая открылась выше предыдущего максимума и закрылась ниже предыдущего минимума, помечена как очень медвежий 1-дневный паттерн. Через 7 сессий рынок закрылся выше после промежуточного зондирования с выносом стопов и отскока.
Редакционное прочтение: первый импульс через очевидный максимум или минимум может быть выносом стопов, а не завершённым вердиктом о ложном пробое. Следующие сессии всё ещё должны удержаться или провалиться.
Баланс, сжатие, неудавшееся удержание и large-range-day
Сессия, у которой открытие и закрытие печатаются в пределах 2 ticks, трактуется как open-close-balance, с запасом в несколько тиков на то, как биржи сообщают эти принты. Когда этот принт находится вблизи максимума, следующие 1–2 сессии, как ожидается, выберут сторону.
Два подряд более низких максимума и более высоких минимума описываются как редкость на третий день. Этот two-day-coil позволяет стопам накапливаться за пределами сжатого диапазона. Следующая сессия часто идёт трендом после снятия этих стопов, иногда после краткого зондирования в другую сторону.
Продажа failed-hold-day задаётся как открытие вблизи середины диапазона или ниже с закрытием обратно через открытие. Обратная геометрия используется для покупки. Показаны 4 случая по кофе, и первый сам является ложным продолжением.
large-range-day калибруется так, чтобы возникать лишь несколько раз в месяц, примерно one to one-and-a-half пункта в валютах. Следующая сессия сформулирована либо как более медленное продолжение, либо как отдача. Один проиллюстрированный случай — снижение на 1.80 пункта, которое на следующий день откатило 50 percent. Риск затем ставится как плотный стоп-лосс за закрытием либо как стоп продолжения за экстремумом того дня.
Вынести риск за очевидную кромку
Контроль whipsaw сформулирован как размещение ордеров стоп-лосс в стороне от очевидных максимумов и минимумов. Он также включает failure-reverse: перевернуть сторону, если импульс пробоя длится только первые 2 дня, а затем не удерживается.
Редакционное прочтение: защитный ордер полезен только тогда, когда он стоит за пределами кластера, который уже разделяет готовая система. Стоп-лосс, наслоенный на тот же недавний максимум или минимум, может стать следующей целью.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера