2004выпуск C121-2
Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
Этот архивный кейс фиксирует, почему один участник вышел на валютный рынок, какие дневные и краткосрочные ориентиры отслеживались и как четырёхпунктовая фиксация должна была быть полной до любого ордера. Редакция: наложение двух средних, медленный стохастик и фиксация — это одна процедура, допускающая воздержание, а не набор мнений по графику.
- Участник назвал две причины выхода на валютный рынок: непрерывные сессии по будням с вечера воскресенья до вечера пятницы и высокое маржинальное плечо.
- Внутридневная работа использовала многогоризонтный стек: более длинный график для выравнивания по тренду, часовой или четырёхчасовой график для сетапа и пятиминутный или одноминутный график для входа — после сканирования по умолчанию на пятиминутках.
- Краткосрочными наложениями были 10-периодная экспоненциальная скользящая средняя, 40-периодная простая скользящая средняя, медленный стохастик с параметрами 14, 3 и 3, плюс постоянное наблюдение за 100- и 200-периодными скользящими средними.
- Чек-лист-процесс фиксировал вход, выход, трейлинг-стоп на благоприятной стороне и жёсткий стоп на неблагоприятной стороне до любого ордера, при двух постоянных правилах: сначала защищать капитал и исполнять только запланированную сделку.
Что фиксирует кейс
Эта архивная статья воспроизводит исторический рабочий процесс валютного рынка. Редакция: это кейс первого выхода на валютный рынок, используемый, чтобы показать, как наложение двух средних, медленный стохастик и четырёхпунктовая предторговая фиксация могут работать как одна процедура на дневных, среднесрочных и коротких интервалах выборки.
Почему валютный рынок
Участник назвал две причины выхода на валютный рынок: непрерывные сессии по будням с вечера воскресенья до вечера пятницы и высокое маржинальное плечо.
Тот же источник утверждал, что ценообразование без гэпов от сессии к сессии, очень большой дневной оборот и двухвалютная структура каждой пары делают техническую поддержку и сопротивление более упорядоченными, чем на многих рынках отдельных акций.
Дневные ориентиры
К уровням дневного горизонта, которые считались значимыми, относились коррекции Фибоначчи, 50-, 100- и 200-дневные простые скользящие средние, линии тренда, максимумы и минимумы предыдущей сессии, а также двойные или тройные вершины и основания.
Эти названные ориентиры — инвентарь поддержки и сопротивления кейса: коррекции Фибоначчи, выбранные скользящие средние, линии тренда, экстремумы предыдущей сессии и двойные или тройные вершины и основания, используемые, чтобы ждать возможности.
Как складывались графики
Внутридневное сканирование по умолчанию велось на пятиминутных графиках. Далее рабочая последовательность была многогоризонтным стеком: график более длинного горизонта для выравнивания по тренду, часовой или четырёхчасовой график для сетапа и пятиминутный или одноминутный график для точки входа.
Краткосрочные наложения
Заданными краткосрочными наложениями были 10-периодная экспоненциальная скользящая средняя, 40-периодная простая скользящая средняя, медленный стохастик с параметрами 14, 3 и 3, плюс постоянное наблюдение за 100- и 200-периодными скользящими средними.
Скользящая средняя в этом кейсе — это среднее с окном ретроспекции по упорядоченным ценам, используемое как явная базовая линия на дневных и внутридневных графиках, включая простую и экспоненциальную формы на названных периодах. Стохастик-осциллятор — это ограниченный осциллятор, вычисляемый по недавним максимумам, минимумам и ценам закрытия; кейс задаёт медленную настройку 14, 3 и 3.
Более узкое личное подмножество
Раннее обучение охватывало скользящие средние, MACD, медленные стохастики, полосы Боллинджера и индекс относительной силы, прежде чем трейдер сузил набор до личного подмножества.
Предторговая фиксация
Рабочий чек-лист требовал определить вход, выход, трейлинг-стоп при благоприятном движении цены и жёсткий стоп при неблагоприятном движении цены до любого действия. Эта четырёхпунктовая фиксация и есть чек-лист-процесс: предторговая процедура, которая фиксирует вход, выход, трейлинг-стоп на благоприятной стороне и жёсткий стоп на неблагоприятной стороне до выставления любого ордера.
Процесс обрамляли два постоянных правила: сначала защищать капитал и исполнять только уже запланированную сделку.
Дневные закрытия фьючерсов на евро относительно 50-, 100- и 200-дневных средних, январь–октябрь 2004
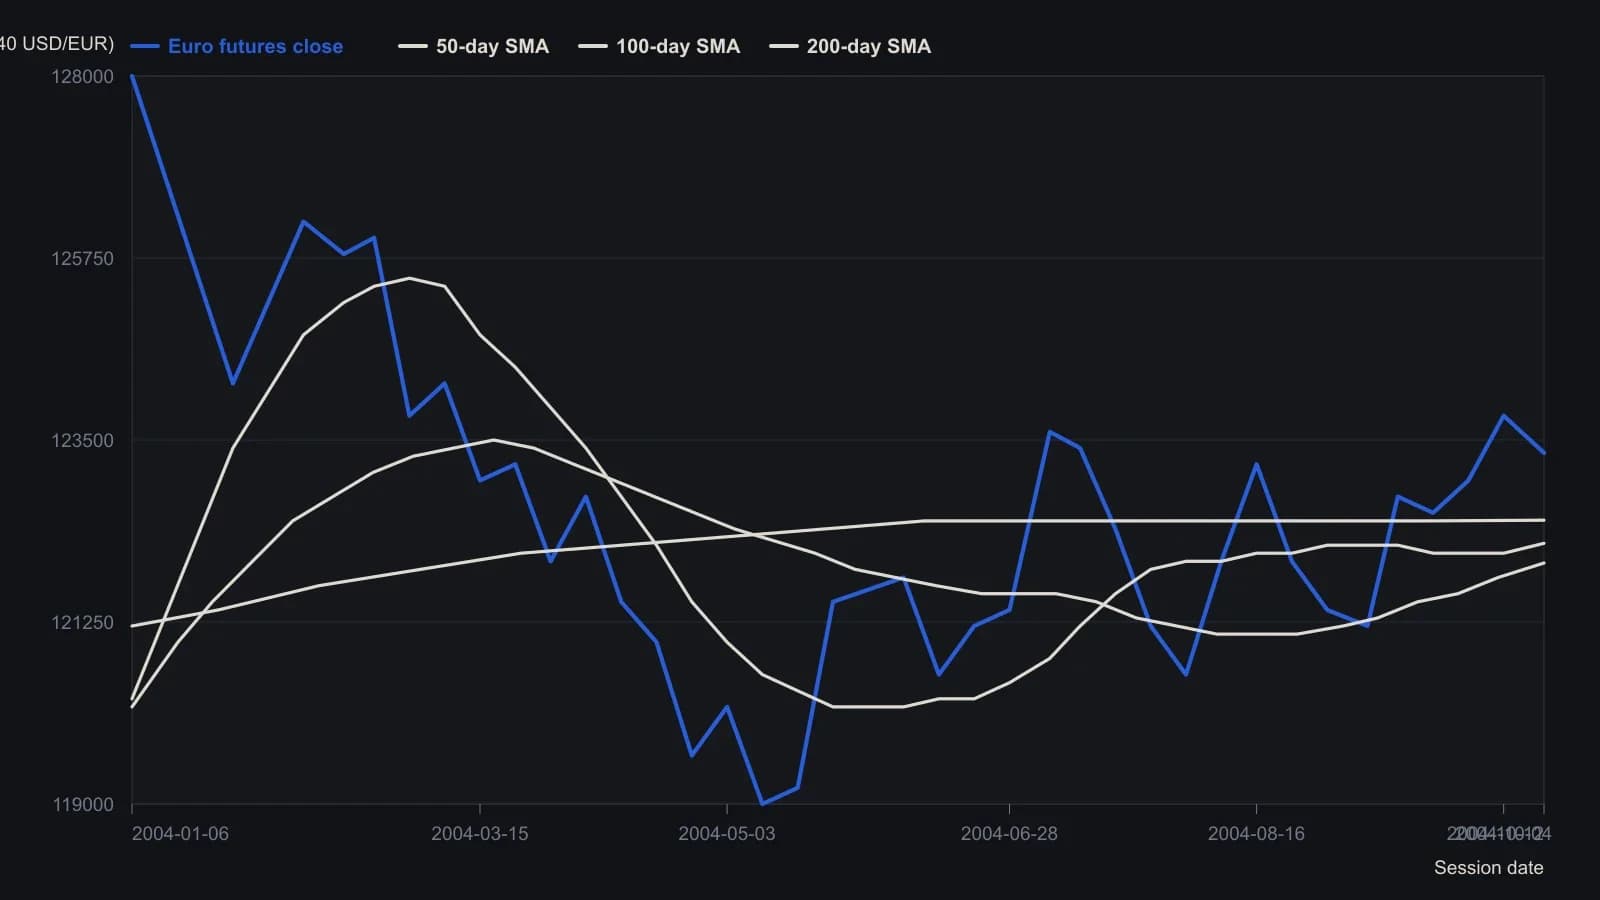
Длины средних соответствуют 50-, 100- и 200-дневным простым скользящим средним, названным в интервью, и совпадают с относительной скоростью синего, красного и зелёного наложений. Ряд 200-дневной средней начинается в июле, потому что на исходном графике это наложение до июля не проведено. Восходящая линия тренда от майского минимума, видимая на рисунке, здесь не построена.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера