2004выпуск C111-4
Пробой на объёме как сигнал, откат как вход
Графический рабочий процесс 2004 года рассматривал пробой диапазона, подкреплённый объёмом, как свидетельство того, что покупатели захватили ленту, а затем откладывал кандидатное исполнение до более позднего отката, ретеста диапазона или дивергенции во впадине стохастика.
- Протяжённая горизонтальная консолидация с сужающимся диапазоном и падающей волатильностью — графическое условие, которым оформляют последующую гипотезу пробоя.
- Пробой, подкреплённый объёмом, можно зафиксировать как свидетельство готовности рынка к движению, тогда как кандидатный вход ждёт отката после пробоя к покинутому диапазону.
- Expeditors International гэпнула через зимнюю полосу 37-40 на двухмесячном максимуме объёма, затем развернулась обратно через диапазон и под 36 — неудачное удержание после первого импульса.
- Swing-timing начинает искать лонг через две сессии после свинг-хая либо шорт через две сессии после свинг-лоу, вместо входа на экстремальном принте.
Двое ворот, а не одно исполнение
Архивный рабочий процесс использовал вход через двое ворот. Протяжённая горизонтальная консолидация с сужающимся диапазоном и падающей волатильностью оформляла последующую гипотезу пробоя. Пробоем считался импульс или закрытие, покинувшее этот чётко очерченный диапазон, и трактовался как сигнал, что прежний диапазон, возможно, завершился.
Затем volume-price-analysis проверял, сопровождался ли принт пробоя необычно высоким объёмом как свидетельством срочного участия. Такой пробой, подкреплённый объёмом, можно было зафиксировать как свидетельство готовности рынка к движению. Кандидатный вход откладывался до более позднего отката после пробоя к покинутому диапазону.
Choice Hotels и отложенное исполнение
Choice Hotels покинула торговый диапазон July 29 July примерно трёхдолларовым ростом на объёме выше среднего, затем развернулась. Более поздний кандидатный вход появился примерно через 10 to 11 сессий после первого импульса.
После внутридневного экстремума около 54 Choice Hotels была ниже на восьми из следующих девяти сессий и позже нашла полку у 50-дневной экспоненциальной скользящей средней. Исполнение около 53 на закрытии пробоя просидело весь этот многосессионный фейд.
Carpenter Technology после диапазона
Carpenter Technology покинула трёхнедельную консолидацию late-July от примерно 34 до примерно 37 и затем напечатала ещё четыре более высокие сессии до закрытия около 43. Архив фиксирует это продолжение после того, как диапазон был покинут.
Редакторская заметка: TradersWeek не читает последующее движение Carpenter Technology как основание исполнять на закрытии пробоя. Первые ворота по-прежнему лишь удостоверяют, что диапазон, возможно, завершился.
Неудачное удержание после объёмного гэпа
Expeditors International провела зиму в полосе 37-40, которая часто сужалась до 37-39, гэпнула через этот потолок в February 2004 на двухмесячном максимуме объёма, затем развернулась обратно через диапазон и торговалась ниже 36 к mid-March. Эта последовательность — неудачное удержание: пробой покинул старый потолок, затем проскользнул обратно через диапазон и подрезал пол.
С late February по mid-March последовательно более низкие ценовые впадины против последовательно более высоких впадин стохастика трактовались как положительная дивергенция, которая могла подтвердить контроль покупателей после более раннего объёмного пробоя. Stochastic-oscillator читался как ограниченный осциллятор, чьи последовательно более высокие впадины против более низких ценовых впадин отмечают эту дивергенцию.
Редакторская заметка: TradersWeek читает ленту Expeditors International как причину существования вторых ворот. Пробой, подкреплённый объёмом, всё равно может не удержаться. Более поздний откат, ретест или дивергенция во впадине стохастика — место, где рабочий процесс ищет контроль покупателей после того, как первый импульс уже наблюдён.
Swing-timing в стороне от экстремума
Правило swing-timing начинает искать лонг через две сессии после свинг-хая либо шорт через две сессии после свинг-лоу, вместо входа на экстремальном принте.
Редакторская заметка: TradersWeek читает эту задержку как ту же идею, что и откат после пробоя. Первый импульс, или экстремальный бар, не трактуется как исполнение.
Дневная цена EXPD против диапазона $37–$40
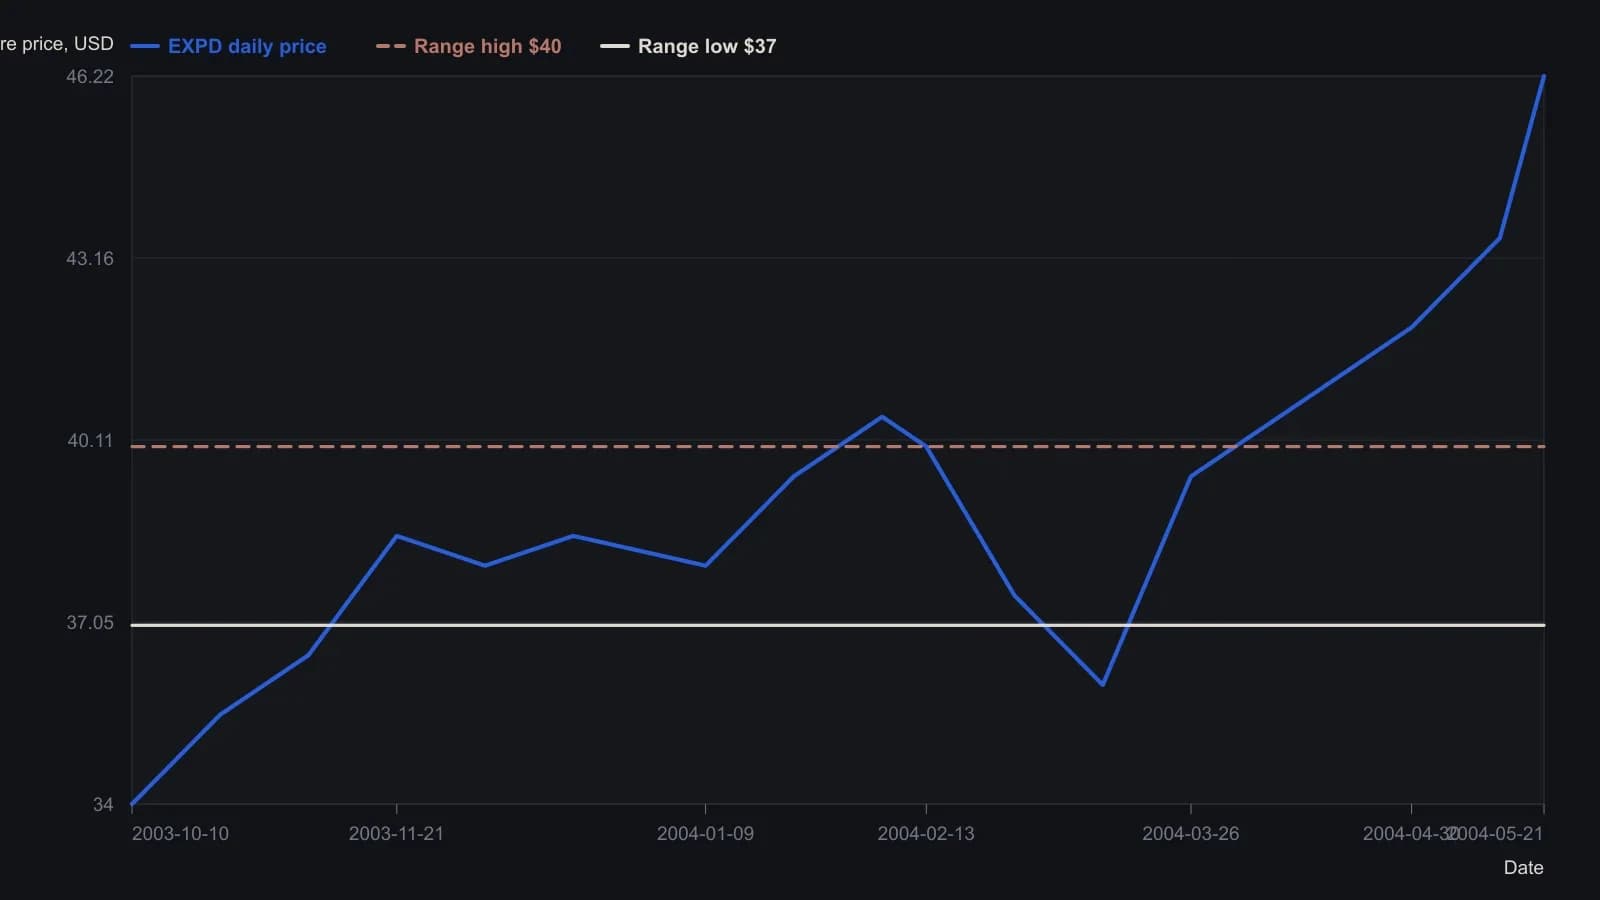
Горизонтальные линии $37 и $40 — диапазон, названный в тексте, а не подгонка под изображение. Промежуточные недельные закрытия — приблизительные отсчёты по печатной долларовой шкале, а не официальные OHLC.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера