1993выпуск C051-11
Построение входов стохастика, RSI и CCI для прогнозов
Прогнозная модель назначает веса входам, сравнивая каждый выход с заданной целью обучающего паттерна. Эта архивная заметка прослеживает, как ряды стохастика, RSI и CCI строились, масштабировались и укладывались в стек, чтобы эти столбцы можно было использовать как входы модели, а не как рабочий лист графика.
- Если число ошибок не снижается, столбцы могут быть полными как рабочий лист аналитика и при этом непригодными как входы модели, потому что веса обновляются только по заданному обучающему паттерну.
- Столбцы валютных пар, Eurorate и золота, проверенные относительно немецкой марки за доллар США, были сильно коррелированы и показывали малый лаг, поэтому сырые цены считались малоценными входами, а отдельно обученные выходы укладывались в стек основной модели.
- Кодирование RSI или CCI как арифметического разрыва до полосы волатильности может обратить важность, потому что этот разрыв сужается, когда осциллятор приближается к полосе, а модель считает большие числа более значимыми.
- Построение описывается как обучение сначала на одном индикаторе и затем добавление столбцов, причём допустимые допуски обучения сначала расширяют, а на поздних этапах сужают.
Что обучаемая модель реально может взвешивать
Редакторское прочтение TradersWeek: рассматривайте построение стохастика, RSI и CCI как первое решение в проектировании прогноза. Обучаемая модель временного ряда может взвешивать только масштаб, длину цикла и независимость, которые вы кодируете. Она не может применить лист правил, который дискреционный читатель нанёс бы на тот же график.
Прогнозная модель назначает веса входам, сравнивая каждый полученный выход с заданной целью обучающего паттерна. Обучающий паттерн — это известный результат, сопоставленный с этой входной строкой. Если число ошибок не снижается, столбцы могут быть полными как рабочий лист аналитика и при этом непригодными как входы модели.
Гистограмма ошибки обучения, когда сеть не может обучиться
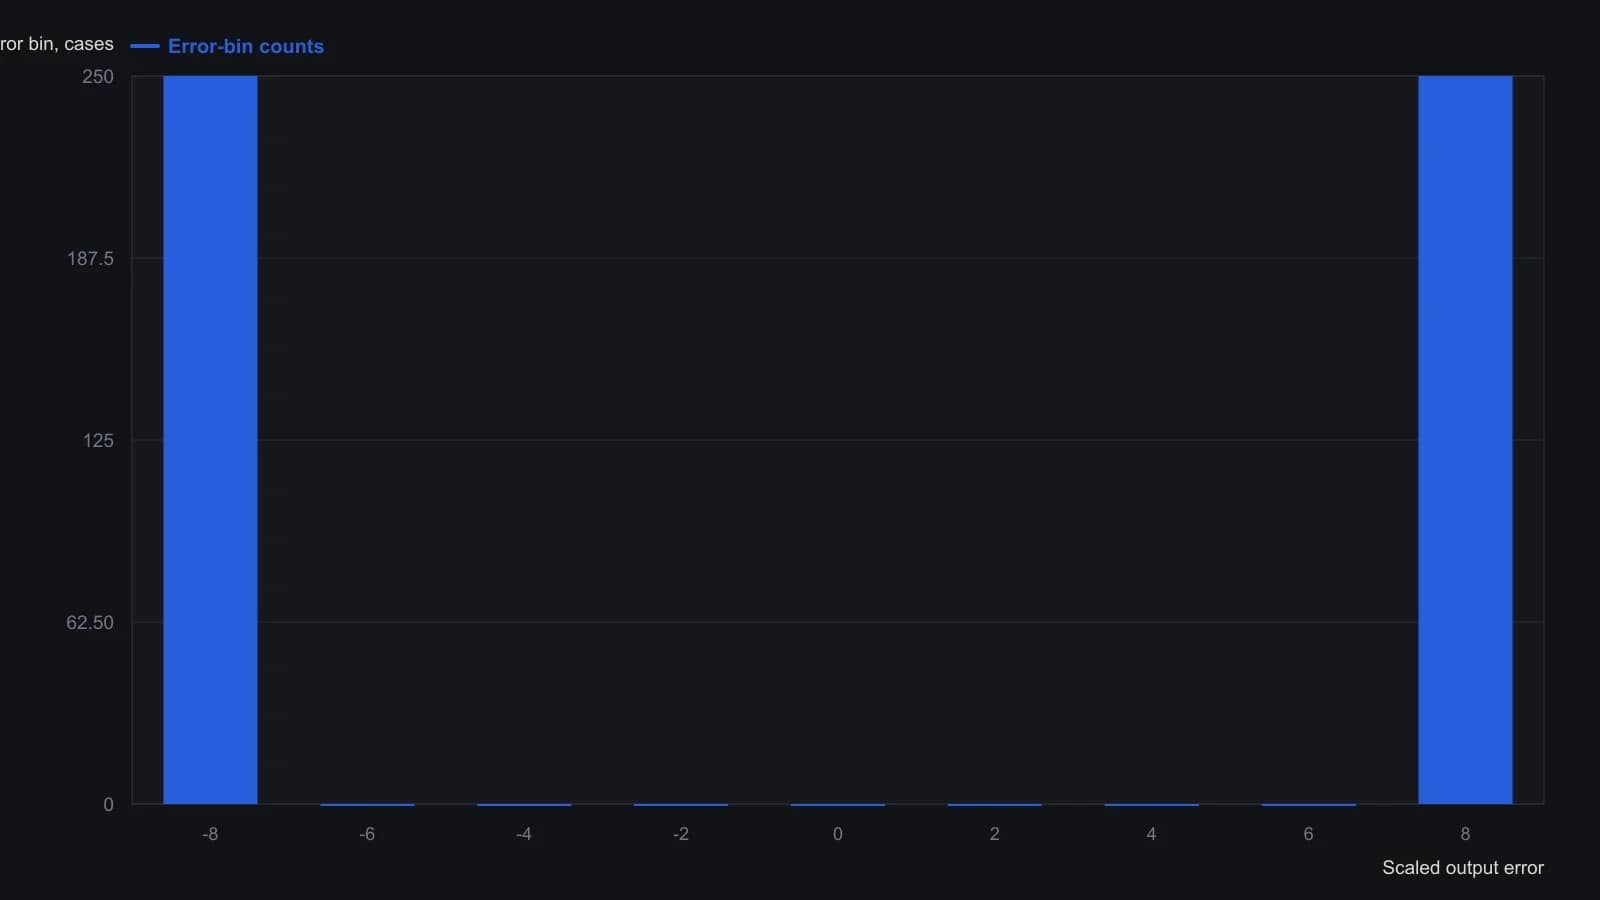
Источник не печатает название оси y. Вертикальные деления — 0, 50, 100, 150, 200 и 250; оба крайних столбца доходят до верхней отметки. На промежуточных подписанных интервалах на скане видимой массы нет.
Когда столбцы движутся вместе
Столбцы валютных пар, Eurorate и золота, проверенные относительно немецкой марки за доллар США, были сильно коррелированы и показывали малый лаг. Эта корреляция входов оставляла мало независимой информации, поэтому одни сырые цены считались малоценными прогнозными входами. Затем выходы отдельно обученных моделей подавались в основную модель.
Фиксированное и привязанное к циклу построение стохастика
Стохастический осциллятор — это ограниченный осциллятор по упорядоченным ценам на заданном lookback и окне сглаживания. Построение стохастика по хлопку использует восьмипериодный lookback и трёхпериодное сглаживание и всё равно показывает переменный лаг.
Сопутствующее построение умножает этот фиксированный период на синусоиду, чтобы длина осциллятора следовала выбранному доминирующему циклу. Это смещение — сдвиг переменной длины: период удлиняется или укорачивается, когда выбранный доминирующий цикл расширяется или сжимается.
Полосовые кодировки RSI и CCI
Индекс относительной силы — это осциллятор импульса на заданном lookback. Индекс товарного канала — это осциллятор отклонения на заданном lookback. Кодирование любого из этих рядов как арифметического разрыва до полосы волатильности может обратить важность, потому что модель считает большие числа более значимыми, а этот разрыв сужается, когда осциллятор приближается к полосе. Касание полосы должно превосходить показание в середине полосы. Полоса волатильности — это огибающая вокруг осциллятора, используемая как этот опорный уровень.
Недельные построения по немецкой марке ставят 14-периодный RSI и 23-периодный CCI каждый против полосы волатильности. Отдельные столбцы волатильности бычьего и медвежьего тренда, а также инверсные и смещённые на четыре периода сглаженные кодировки RSI перечислены как альтернативные тесты входов.
Проверки, число строк и поэтапное построение
Когда внутривыборочная ошибка выглядит устранённой, а отложенные строки не проходят, модель могла запомнить пары. Умножение столбца обучающего паттерна на минус один, сокращение скрытых единиц или рандомизация хронологических строк представлены как проверка против этого короткого пути. Рандомизация строк меняет порядок хронологических обучающих примеров, чтобы трендовый ряд нельзя было обобщить только из порядка предъявления.
Ориентир рыночного прогнозирования — пятнадцать строк-примеров на каждый входной столбец, поэтому четыре столбца означают шестьдесят строк. Модель видит по одной строке за раз, поэтому любая цена предыдущей недели должна быть записана в ту же строку.
Построение описывается как обучение сначала на одном индикаторе и затем добавление столбцов, а не загрузка всех доступных рядов сразу. Допустимые допуски обучения сначала расширяют, а на поздних этапах сужают.
Все разборы дорожки · 39 разборов
- 1982Три ворота на шорте по свиным тушам 1982 года
- 1982Безмасштабное построение Commodity Channel Index
- 1986Построение индекса товарного канала и регрессионного ценового канала
- 1987Построение масштабированных OHLC-матриц для оверлеев исследований
- 1987Построение индекса товарного канала, индекса среднего направленного движения и индекса относительной силы на общей циклической шкале
- 1992Одиннадцатибаровый индекс товарного канала из типичной цены и среднего отклонения
- 1992Оценка правил Breakout и диапазона для Commodity Channel Index
- 1992Оценка правил пробоя и CCI как полных механических процедур
- 1993Построение входов стохастика, RSI и CCI для прогнозов
- 1993Вложенные центрированные каналы со шлюзом подтверждения по индексу товарного канала
- 1993Тайминг биржевых опционов как три разделимых часов
- 1994Построение одиннадцатипериодного индекса товарного канала
- 1994Подтверждение разворотов волн Эллиотта каналами и commodity channel index
- 1995Правила полос Commodity Channel Index отстают от тайминга по нулевой линии
- 1995Построение индекса товарного канала из типичной цены
- 1995Поэтапные правила разворота с CCI и каналами средней
- 1995Построение индекса товарного канала от типичной цены до сглаженной нулевой линии
- 2001Тесты читателя для незавершённых осцилляторов lookback
- 2002Построение индекса товарного канала из типичной цены
- 2003Правила входа и выхода по индексу товарного канала с фильтром ширины рынка
- 2003Построение Commodity Channel Index по типичной цене и масштабированному отклонению
- 2003Неглубокий рост при слабом участии — неподтверждённый тренд
- 2003Параметры CCI и RSI по умолчанию как соглашения о масштабировании
- 2003Аудит издержек и капитала торгового движка Commodity Channel Index
- 2003Дивергенция пиков индекса товарного канала как выход после парных паттернов
- 2004Построение Commodity Channel Index по типичной цене
- 2004Построение Commodity Channel Index из типичной цены и среднего отклонения
- 2006Построение пользовательских индикаторов на основе Commodity Channel Index, least squares moving average и входа по правилам
- 2012Подтверждение пробоев и откатов с помощью CCI, ADX и средних
- 2012Наслоение lookback-периодов осциллятора в мозаику тепловой карты
- 2013Построение консенсусного и нормализованного по волатильности оценочного осциллятора
- 2013Walk-forward оценка системы с commodity channel index и chandelier exit
- 2014Двойные детрендовые осцилляторы и двойные каналы полос Боллинджера
- 2014Построение трендового фильтра на RSI, CCI и скользящей средней
- 2014Dual RSI, скользящая средняя и CCI как стек подтверждения
- 2017Построение фильтров пересечения двух средних и канального индекса
- 2018Рассматривайте CAM как слой классификации, прежде чем подтверждение станет входом
- 2018Метки четырёх состояний наклона, отфильтрованные скользящей средней и индексом товарного канала
- 2018Построение Deviation-Scaled Moving Average из двухбарной разности