1997выпуск C121-4
Входы fade и follow от стохастических экстремумов
Один и тот же стохастический осциллятор может обеспечивать два полностью заданных входа по правилам: fade, который действует только после разворота экстремума, и follow, который действует только после того, как этот экстремум удерживается. Каждый пакет завершается близким стоп-лоссом, чтобы вход, воздержание и выход оставались проверяемыми как одна процедура.
- Стохастический осциллятор помещает последнее закрытие на шкалу от 0 до 100 внутри выбранного lookback по максимуму и минимуму, с условными экстремальными зонами выше 70 и ниже 30.
- Вход fade по правилам ждет разворота после значения около 70–80 или 20–30 и может требовать пересечения короткой сигнальной средней, прежде чем сигнал станет действительным.
- Правило follow трактует устойчивый участок за этими зонами как кандидат в тренд и использует счетчик persistence, обычно пять подряд идущих сессий, с более коротким и более длинным окнами, отмеченными для пилообразного фондового индекса и для валют.
- Агрессивные входы и входы swing-break по-прежнему привязывают стоп-лосс, часто к недавнему экстремуму за две или три сессии, потому что продолжение хода может длиться всего одну или две сессии или не состояться как сигнал тренда.
Осциллятор как строительный материал
Стохастический осциллятор — это значение от 0 до 100, которое помещает последнее закрытие внутрь выбранного lookback по максимуму и минимуму. Условная конструкция трактует значения выше 70 как верхнюю экстремальную зону, а значения ниже 30 — как нижнюю экстремальную зону.
Расчет задает этот lookback для закрытия относительно максимума и минимума периода. Необязательное замедление сырого значения трактует один период как быстрый, а три и более периодов как медленный. Короткая средняя осциллятора, обычно три периода, служит сигнальной средней.
Fade, который ждет разворота
Диапазонный вход по правилам ждет разворота верхнего экстремума после значения около 70–80 или разворота нижнего экстремума после значения около 20–30. Процедура также может требовать, чтобы осциллятор пересек свою сигнальную среднюю, прежде чем сигнал станет действительным. Если эти условия не выполнены, инструкция — оставаться в стороне.
Пятидневный стохастик Digital Equipment и отбой 80/20
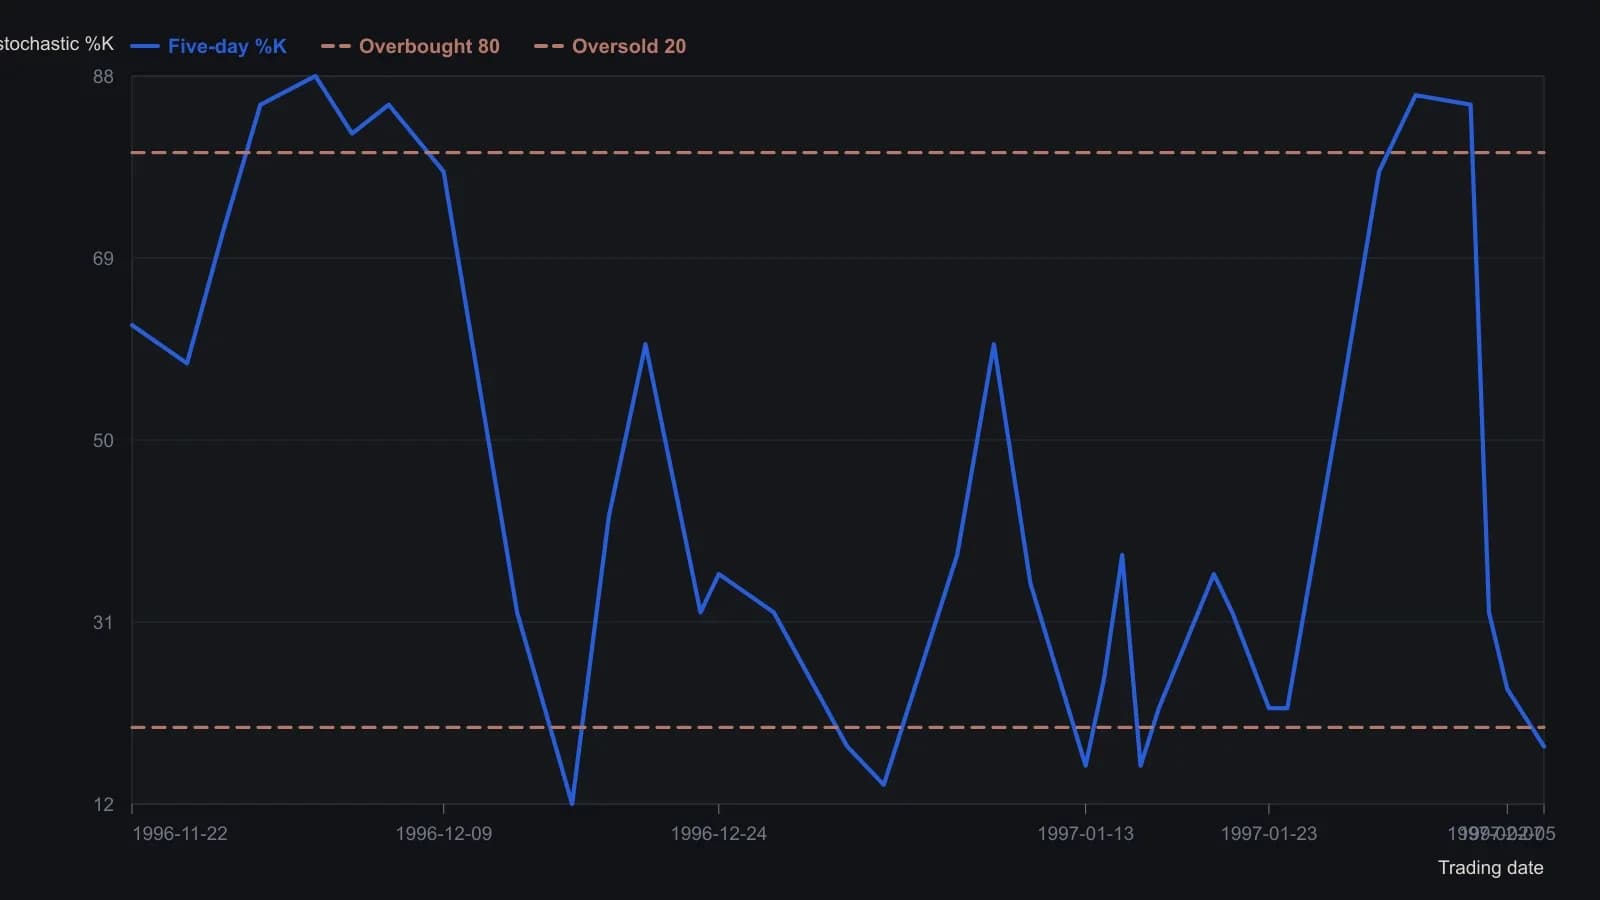
Визуальные отсчёты оранжевого 5-периодного %K на распечатке MetaStock от 7 February 1997; рассчитывайте примерно на ±5 пунктов осциллятора погрешности растра. На распечатке проведены ориентиры на 75 и 25, тогда как правило отбоя Luisi использует 80 и 20.
Follow, который ждет persistence
Обратный, трендово ориентированный набор правил трактует значение выше 70 как кандидата в long и значение ниже 30 как кандидата в short. Начало тренда определяется подсчетом подряд идущих сессий, проведенных за этими экстремальными зонами.
Этот счетчик persistence — настраиваемый параметр конструкции. Проработанное правило требует пяти подряд идущих сессий за 70 или 30. Более короткое окно от трех до пяти сессий отмечено для пилообразного фондового индекса, а более длинное окно от пяти до десяти сессий — для валют.
Подтверждение, агрессия и стоп
Агрессивный вход по правилам покупает пересечение выше 80 или продает пересечение ниже 20 и сразу привязывает стоп-лосс к недавнему минимуму за две или три сессии, чтобы неудавшееся продолжение было ограничено, прежде чем сделка останется открытой.
Вход swing-break фиксирует максимум или минимум, отмеченный в момент первого достижения 70 или 30, и действует только если этот swing-ориентир пробит. Стоп-лосс остается частью процедуры, потому что часть продолжения хода длится всего одну или две сессии или не состояется как сигнал тренда. Близкий стоп часто привязан к недавнему экстремуму за две или три сессии.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера