2002выпуск C031-4
Проверьте механические правила стохастического дейтрейда на одном баре
Процедура дейтрейда на продажу требует наложенных условий FastD, прежде чем ставится стоп на продажу от поддержки, затем применяет фильтр той же сессии и выход на закрытии сессии. Побарный комментарий сравнивается с графиком, чтобы закодированные правила можно было подтвердить относительно задуманной конструкции.
- Стоп на продажу ставится на самый низкий минимум последних 10 баров только после того, как одновременно истинны значение 45-периодного FastD выше 70, значение 7-периодного FastD на предыдущем баре выше 88 и разворот текущего 7-периодного FastD вниз.
- Более медленное условие FastD может выполняться только в день предполагаемого входа в сделку, а булев флаг принудительно устанавливается в false на предпоследнем баре сессии.
- Система задана для пятиминутных баров и закрывает каждую позицию в конце торговой сессии; в конструкции не описан никакой другой защитный стоп.
- Побарный комментарий обоих значений FastD, уровня поддержки как самого низкого минимума за 10 баров и флага входа сравнивается с теми же величинами на графике, чтобы подтвердить соответствие закодированных условий задуманной конструкции.
Наложите условия FastD перед постановкой стопа
Процедура дейтрейда на продажу построена так, что три условия осциллятора Stochastic должны быть истинны одновременно, прежде чем ставится стоп на продажу. Значение 45-периодного FastD должно быть выше 70, значение 7-периодного FastD на предыдущем баре должно быть выше 88, а текущий 7-периодный FastD должен развернуться вниз.
Только тогда стоп на продажу ставится на самый низкий минимум последних 10 баров.
Держите более медленный фильтр FastD внутри той же сессии
Ограничение той же сессии встроено в процедуру. Более медленное условие FastD может выполняться только в день предполагаемого входа в сделку.
Булев флаг принудительно устанавливается в false на предпоследнем баре сессии.
Задайте правило удержания как выход в тот же день
Механическое правило удержания — выход в тот же день. Система задана для пятиминутных баров и закрывает каждую позицию в конце торговой сессии.
В конструкции не описан никакой другой защитный стоп.
Подтвердите закодированный бар относительно задуманной конструкции
Во время конструкции используется побарный комментарий, чтобы показать оба значения FastD, уровень поддержки как самый низкий минимум за 10 баров и состояние true или false флага входа на выбранном баре.
Проверка конструкции сравнивает эти значения комментария с теми же стохастическими и ценовыми величинами на графике, чтобы подтвердить, что закодированные условия соответствуют задуманной конструкции входа.
Прогоните собранные правила как иллюстрацию на продажу
Процедура была прогнана на пятиминутных данных S&P 500 за September 2001 с August 20 по September 5, 2001 как иллюстрация собранных правил только на продажу.
P/L внутридневных продаж по двойному стохастику на S&P 500 September 2001
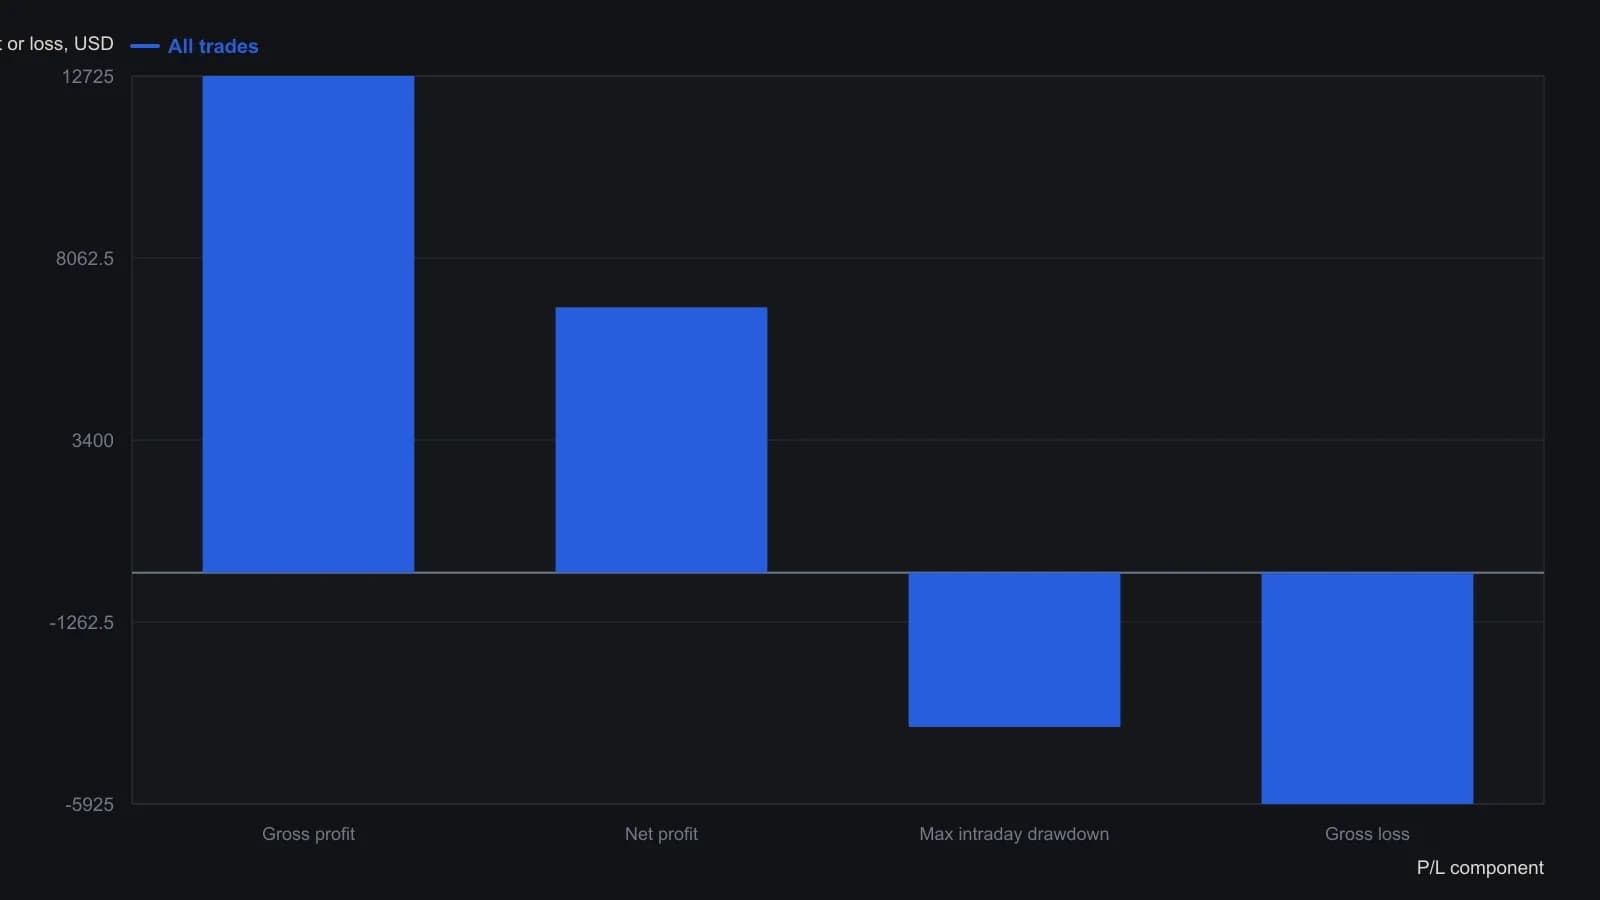
Источник тестировал только короткую сторону: стоп на продажу ставился на минимум за 10 баров, выход — по закрытию сессии, другого стопа не было. Восемь сделок, 37.5 процента прибыльных, фактор прибыли 2.15, один контракт.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера