2001выпуск C121-4
Пороговые сетапы RSI и стохастика со стопами следующего бара
Пребывание за порогом — лишь предсигнал. Правиловый вход взводится на заданном экстремуме, затем ждёт стоп следующего бара на один инкремент за текущим максимумом или минимумом. Процедура неполна, если защитный стоп не покрывает случай, когда противоположная зона так и не печатается.
- Вход в зону перепроданности или перекупленности — предсигнал, а не заявка. Само пребывание в зоне — иная ошибка, чем ожидание позднее подтверждённого выхода из этой зоны.
- Правиловый вход соединяет сетап, который лишь взводит сделку, со стопом следующего бара на один инкремент за текущим максимумом или минимумом.
- Лонговый выход по RSI, который ждёт позднего пересечения ниже 70, может не сработать, если верхняя зона так и не печатается, поэтому защитный стоп обязателен как спутник.
- Стохастический сетап threshold-plus-cross по-прежнему использует тот же стоп следующего бара, а другие зоны и периоды остаются открытыми для повторной проверки.
Что измеряют два осциллятора
RSI — осциллятор от 0 до 100 недавнего восходящего против нисходящего изменения цены в том же ряде. Показание равно 50, когда эти движения равны, выше 50, когда доминирует восходящее изменение, и ниже 50, когда доминирует нисходящее. Обычный период — 14; 3, 9 и 25 также приводятся как альтернативы.
Стохастический осциллятор — двухлинейное сравнение от 0 до 100 последнего закрытия с предшествующим ценовым диапазоном. Основная линия, percent-k, стоит на 50 в середине диапазона и обычно строится вместе со сглаженным спутником, percent-d. Период стохастика обычно берут из диапазона от 5 до 21.
Обычные зоны перепроданности и перекупленности RSI в процедуре — 30 и 70. Обычные зоны стохастика — 20 и 80. Каждая зона — порог, который отмечает экстремум на ограниченном осцилляторе.
Порог — это область предсигнала
Пересечение в пороговую зону трактуется как предсигнал, а не как заявка. Зона за порогом — область предсигнала: позднее пересечение зоны может быть близко, но сделка ещё не разрешена.
Осциллятор может долго оставаться за зоной. Покупка или продажа только по пребыванию — отдельная ошибка от ожидания позднее подтверждённого выхода из этой зоны.
Правиловый вход состоит из двух частей
Полный правиловый вход записывается как две части. Сетап — условие осциллятора, которое должно быть истинным, прежде чем заявка на вход вообще станет допустимой. Он лишь взводит сделку.
Стоп следующего бара — buy-stop или sell-stop, выставленный на один инкремент за текущим максимумом или минимумом и действующий на следующем баре, так что цена уже должна двигаться в намеченном направлении. Этот стоп должен сработать до исполнения.
Сетап RSI и стопы следующего бара
Одно лонговое правило RSI использует пересечение выше 30 как сетап и buy-stop на один инкремент выше текущего максимума на следующем баре. Парное шортовое правило использует пересечение ниже 70 и sell-stop на один инкремент ниже текущего минимума.
Лонговый выход по RSI, который ждёт позднего пересечения ниже 70, может не сработать, если осциллятор после входа так и не достигает верхней зоны. Защитный стоп трактуется как обязательный спутник правила осциллятора.
Стохастические сетапы, которые используют тот же стоп
Лонговый стохастический сетап может требовать percent-d ниже 20 при пересечении percent-k выше неё. Шортовый сетап может требовать percent-d выше 80 при пересечении percent-k ниже неё. Каждый по-прежнему использует тот же вход стопом следующего бара.
Другие стохастические правила включают пересечение percent-k уровня 20 или 80 либо пересечения percent-k и percent-d, которые не обязаны происходить внутри зон. Версия threshold-plus-cross затем оценивалась на многолетней дневной выборке, и разбор предлагает повторную проверку с другими зонами и периодами.
AOL, стохастик, вход на следующем баре: прибыль по закрытым сделкам
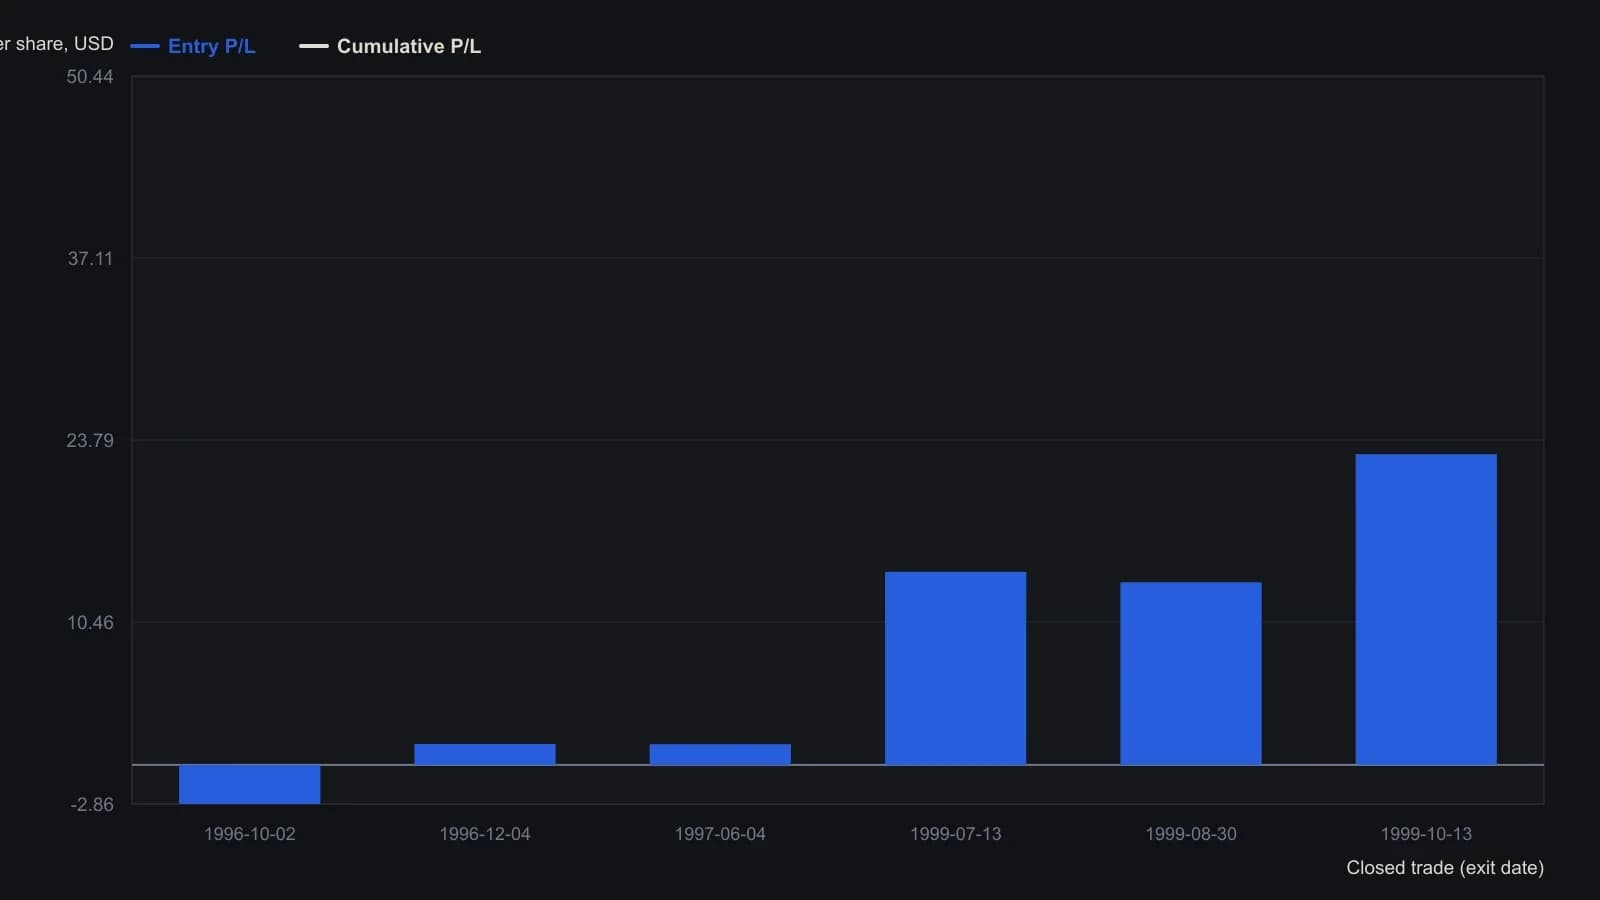
Тест SuperCharts на один контракт, 8 Feb 1996–15 Oct 1999. Длинные позиции активировались, когда %D был ниже 20, а %K пересекал %D снизу вверх, затем исполнялись стопом на следующем баре на один инкремент выше максимума того дня.
Если противоположная зона так и не печатается
Редакция: объект оценки — пара из двух ворот, а не одно лишь показание осциллятора. Если противоположная зона так и не печатается, выход, который ждёт этого позднего пересечения, никогда не срабатывает. Поэтому защитный стоп записан как спутник, и поэтому процедура без него неполна.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера