1985выпуск C061-8
Дневной диапазон ARIMA как фильтр внутридневной дивергенции стохастика
Дневной прогноз ARIMA максимума, минимума следующей сессии и 50-процентного доверительного конверта рассматривался как карта точек действия, а не как автоматический ордер. Условия покупки или продажи по стохастику на получасовых ценах индексных фьючерсов и расхождения между ценой и линией %D затем учитывались, когда они формировались на этих уровнях или вблизи них.
- Дневные максимумы и минимумы ARIMA и 50-процентные доверительные границы рассматривались как потенциальные сессионные точки действия, а не как автоматические входы.
- Задуманный рабочий процесс искал условия покупки или продажи по стохастику на этих прогнозных уровнях или вблизи них, а затем повторно использовал те же уровни как якоря стоп-лосса.
- Расхождение между новым ценовым экстремумом и линией %D использовалось как фильтр лонга или шорта, когда оно формировалось вблизи уровня поддержки или сопротивления ARIMA.
- Выход цены за внешние 50-процентные доверительные экстремумы читался как исключительная сила или слабость той же сессии и предлагался как выход последней инстанции для противоположной позиции.
Комбинация использовала дневную модель ARIMA, чтобы разметить диапазон сессии, и стохастический осциллятор на получасовых ценах индексных фьючерсов, чтобы задать тайминг условий. Дневные прогнозы максимумов, минимумов и 50-процентных доверительных границ рассматривались как потенциальные сессионные точки действия, а не как автоматические входы.
Дневная карта, а не автоматический ордер
arima-session-range — это дневной прогноз авторегрессионного интегрированного скользящего среднего максимума, минимума следующей сессии и 50-процентного доверительного конверта. Он использовался как карта потенциальных точек действия, а не как автоматический ордер. Поведение сессии относительно этого прогноза рассматривалось как самостоятельная информация.
Тайминг только вблизи прогнозных уровней
stochastic-oscillator здесь — исследование импульса с ограниченным диапазоном на упорядоченных внутридневных ценах, показанное и в обычной форме, и в более медленной сглаженной форме. Пересечения его линий и траектория %D дают гипотезы тайминга.
Задуманный рабочий процесс ищет условия покупки или продажи по стохастику на этих прогнозных уровнях или вблизи них, а затем использует те же уровни как якоря стоп-лосса после входа. Эта связка — forecast-anchored-signal: условие покупки или продажи по осциллятору рассматривается только когда цена находится на точке действия ARIMA или вблизи неё.
Получасовой медленный и обычный стохастик %K на фьючерсах S&P 500 September 1984
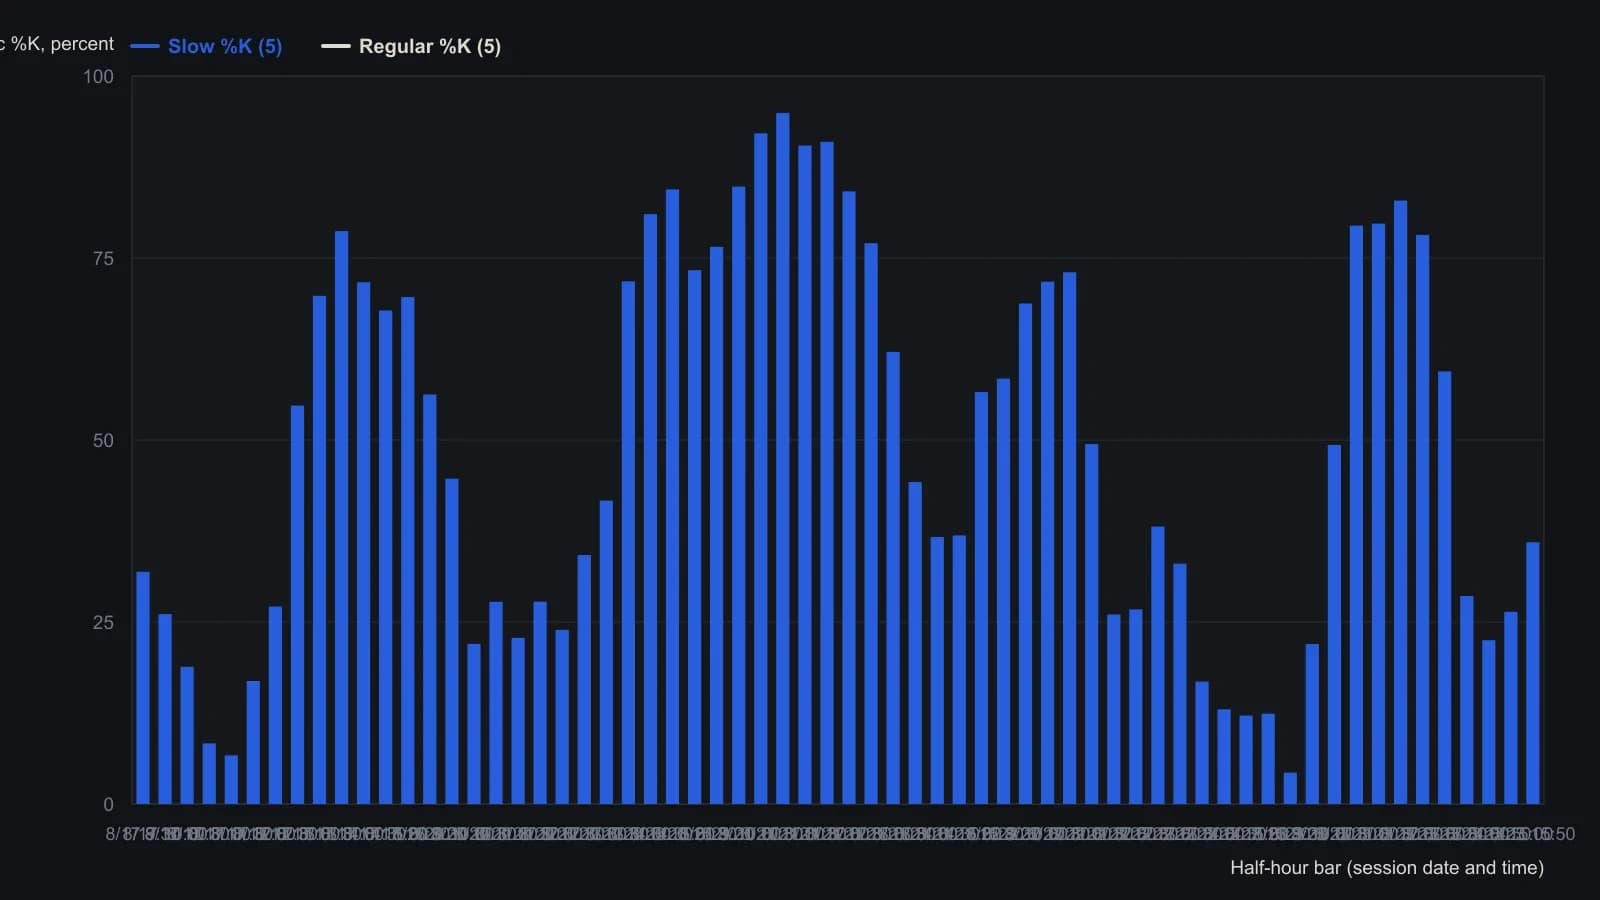
Столбцы стохастика, напечатанные как 32767, 10941 или 0 во время прогрева 16 August, исключены; эти ячейки — неинициализированные 16-битные заполнители, а не показания осциллятора. Время соответствует сессионным часам каждого календарного дня в таблице.
Дивергенция как фильтр вблизи уровня
Дивергенции между линией %D стохастика и ценой использовались как фильтры лонга или шорта, когда они формировались вблизи уровня поддержки или сопротивления ARIMA, в том числе на изолированных точках разворота, а также на циклических максимумах или минимумах.
price-indicator-divergence — это расхождение между новым ценовым экстремумом и соответствующим значением %D. Оно рассматривалось как подтверждающее или предупреждающее условие, когда появлялось вблизи прогнозной полосы поддержки или сопротивления.
Когда сессия расходится с картой
Цены могут перелетать прогноз в направлении преобладающего тренда, а открытие за прогнозным максимумом или минимумом читалось как дополнительная сила или слабость.
Выход цены за внешние 50-процентные доверительные экстремумы рассматривался как исключительная сила или слабость той же сессии, а эти внешние экстремумы предлагались как отказоустойчивые выходы для противоположной длинной или короткой позиции. outer-band-fail-safe — это те крайние 50-процентные доверительные границы, используемые как защитные выходы последней инстанции после открытия длинной или короткой позиции.
Пересечения грязнее, чем на схемах
Обычный стохастик описывался как дающий более ранние пересечения, чем медленная версия, а про медленную версию говорилось, что она не даёт правых пересечений. Живые пересечения стохастика описывались как менее ясные, чем учебные схемы, а дрожание линии отмечалось как осложнение для тестов на исторических данных.
После появления условия оставшиеся дискреционные решения включают ожидание завершённого пересечения против его упреждения и выход на закрытии против удержания в следующую сессию, если разворот не появляется.
Все разборы дорожки · 6 разборов
- 1982Стройте прогнозы ARIMA по диагностике лагов
- 1985Оценка конвертов ARIMA как правил входа, выхода и стопа
- 1985Дневной диапазон ARIMA как фильтр внутридневной дивергенции стохастика
- 1990Построение краткосрочной ARIMA по разностям цен закрытия пшеницы
- 2014Прогнозы прибыли ARIMA и ценовая реакция в окне объявления
- Чему ранний прогноз цен на товары с помощью ARIMA учит об ограничениях модели