1982выпуск C011-7
Три ворота на шорте по свиным тушам 1982 года
Этот архивный случай проводит один шорт по свиным тушам July 1982 через три ворота: был ли шорт вообще разрешён, завершилась ли последовательность Commodity Channel Index и стохастика, и мог ли стоп-лосс стоять за пределами обычного дневного шума, прежде чем была названа цена.
- Первые ворота спрашивали только, разрешён ли шорт: проверялся недельный график стохастика, чтобы увидеть, выглядит ли шорт уже начавшимся или только начинает формироваться.
- Вторые ворота ждали завершённой последовательности: пересечения 20-дневного Commodity Channel Index ниже нуля, обвала обычного стохастика как подтверждения и неудачного повторного пересечения нулевой линии, прежде чем пробой считался установленным.
- Третьи ворота называли цену только после того, как стоп-лосс мог стоять за пределами обычных дневных колебаний, а шорт использовал вход у края диапазона, а не бар сигнала.
- Доливки и выход снова использовали те же исследования: поздние всплески Commodity Channel Index и совпадающие точки покоя стохастика для возможных доливок, затем сужающиеся хвосты после лимитного дня для плана выхода buy-stop.
Шорт, который должен был пройти три ворота
Архив фиксирует шорт в контракте на свиные туши July 1982, который не брался в тот момент, когда осциллятор перевернулся. Редакторское прочтение: полезный урок — это порядок ворот, а не какой-либо один принт.
Сначала недельный график стохастика использовался, чтобы спросить, выглядит ли шорт уже начавшимся или только начинает формироваться. Лишь затем 20-дневный Commodity Channel Index, читаемый здесь как таймер пробоя канала, а не как самостоятельный прогноз, готовил шорт и задавал время сигнала. Цена называлась только после того, как стоп-лосс мог быть выставлен за пределами обычных дневных колебаний.
Фьючерсы на свиную грудинку July 1982, Sept 1981–July 1982
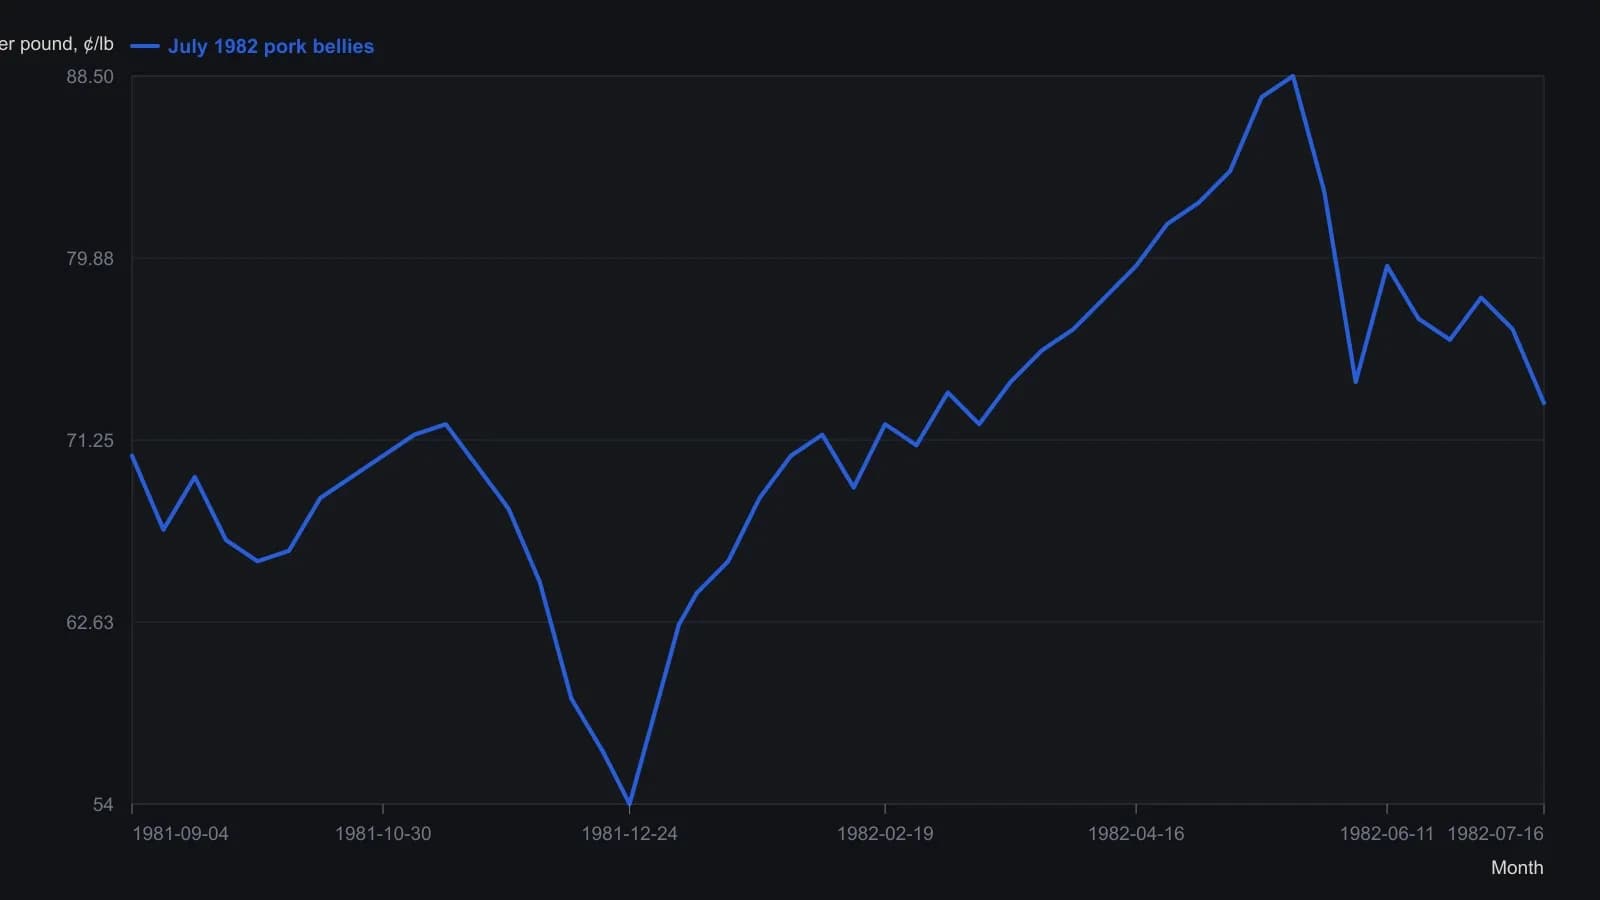
Закрытия сняты с печатного графика дневных баров (каждая горизонтальная линия = 100 пунктов). Значения приблизительные; растр не обеспечивает точность на уровне тика.
Первые ворота: разрешён ли шорт вообще
Недельный график стохастика проверялся до того, как шорт считался допустимым. Стохастический осциллятор — это краткосрочное чтение того, где закрытие стоит внутри недавнего диапазона high-low; здесь он используется, чтобы подтвердить тайминг входов, доливок и выходов.
На недельном графике вопрос был уже. Выглядел ли шорт уже начавшимся или только начинал формироваться? Редакторское прочтение: эта проверка была воротами разрешения. Если недельное чтение не поддерживало шорт, более поздней дневной последовательности было бы недостаточно, чтобы назвать цену.
Вторые ворота: ждать, пока последовательность не завершится
20-дневный Commodity Channel Index применялся на свиных тушах и чтобы подготовиться к шорту, и чтобы задать время сигнала на шорт. Индекс — это осциллятор с центром на нуле на фиксированном lookback цен. В этом случае он рассматривался как маркер пробоя канала: пересечение сверху вниз через ноль считалось сетапом на шорт. Контракт на свиные туши July 1982 читался как пробивший вниз 19 May 1982.
Этому пробою самому по себе не доверяли. Обвал обычного стохастика 14 May 1982 использовался как краткосрочное подтверждение, которое искали, прежде чем доверять пробою Commodity Channel Index.
После того как Commodity Channel Index пересёк ноль сверху вниз, правило состояло в том, чтобы ждать, пока линия застопорится и попытается снова пересечь ноль. Если это повторное пересечение не удалось, пробой считался установленным. Эта последовательность была признана завершённой 28 May 1982. Редакторское прочтение: тест повторного пересечения нулевой линии — это разница между сетапом и законченными воротами. Неудачная попытка снова пересечь ноль снизу вверх рассматривалась как свидетельство того, что старый канал не восстановился.
Lookback, которому всё ещё нужна была локальная проверка
20-дневный lookback Commodity Channel Index использовался как общий параметр по умолчанию по перечисленному набору фьючерсов, включая свиные туши, при этом по меди отмечались 30 дней, а по казначейским векселям — около 22 дней. Сама серия свиных туш ненадолго снова пересекла ноль снизу вверх, показывая, что lookback может потребовать локальной подстройки. Редакторское прочтение: значение по умолчанию было стартовыми часами, а не утверждением, что один lookback подходит каждому контракту.
Третьи ворота: называть цену только после того, как стоп может стоять
Шорт не брался на баре сигнала. 1 June 1982 контракт на свиные туши July 1982 был продан по 84.90, сразу за пределами диапазона предыдущей сессии. Это вход у края диапазона: ордер, выставленный сразу за high или low предыдущей сессии, так что исполнение требует, чтобы цена покинула вчерашний диапазон.
Защитный стоп на 86.10 был выбран, чтобы держать риск около 550 на контракт включая комиссию и при этом оставаться за пределами обычных дневных колебаний. Стоп-лосс — это заранее выставленный выход, который ограничивает, насколько далеко цена может пойти против позиции, прежде чем сделка будет закрыта. Редакторское прочтение: третьи ворота — это не охота за лучшим принтом. Это отказ называть цену, пока стоп не сможет стоять за пределами обычного шума.
Доливки, лимитный день и выход
Позднее стопы переставлялись от недавних дневных максимумов так, чтобы касание означало лишь 20 процентов вероятности, что стоп стоял слишком близко, что за предыдущие 300 сессий переводилось в 1.47 цента выше самого недавнего самого низкого максимума.
Небольшие всплески Commodity Channel Index 8 June и 14 June рассматривались как возможные точки доливки шорта на следующий день, а исследование стохастика описывалось как показывающее те же точки покоя.
После ещё одной сессии limit-down сужающиеся хвосты и на обычном стохастике, и на Commodity Channel Index читались как возможная краткосрочная коррекция. Лимитный день — это сессия, в которой правила биржи ограничивают, насколько далеко может пройти цена, что может оставить незавершённое направленное давление на следующее открытие. Затем использовался план выхода buy-stop, сначала на 70.52 и позднее с попыткой на 68.35; позиция была закрыта на открытии 22 June 1982 по 72.85.
Все разборы дорожки · 39 разборов
- 1982Три ворота на шорте по свиным тушам 1982 года
- 1982Безмасштабное построение Commodity Channel Index
- 1986Построение индекса товарного канала и регрессионного ценового канала
- 1987Построение масштабированных OHLC-матриц для оверлеев исследований
- 1987Построение индекса товарного канала, индекса среднего направленного движения и индекса относительной силы на общей циклической шкале
- 1992Одиннадцатибаровый индекс товарного канала из типичной цены и среднего отклонения
- 1992Оценка правил Breakout и диапазона для Commodity Channel Index
- 1992Оценка правил пробоя и CCI как полных механических процедур
- 1993Построение входов стохастика, RSI и CCI для прогнозов
- 1993Вложенные центрированные каналы со шлюзом подтверждения по индексу товарного канала
- 1993Тайминг биржевых опционов как три разделимых часов
- 1994Построение одиннадцатипериодного индекса товарного канала
- 1994Подтверждение разворотов волн Эллиотта каналами и commodity channel index
- 1995Правила полос Commodity Channel Index отстают от тайминга по нулевой линии
- 1995Построение индекса товарного канала из типичной цены
- 1995Поэтапные правила разворота с CCI и каналами средней
- 1995Построение индекса товарного канала от типичной цены до сглаженной нулевой линии
- 2001Тесты читателя для незавершённых осцилляторов lookback
- 2002Построение индекса товарного канала из типичной цены
- 2003Правила входа и выхода по индексу товарного канала с фильтром ширины рынка
- 2003Построение Commodity Channel Index по типичной цене и масштабированному отклонению
- 2003Неглубокий рост при слабом участии — неподтверждённый тренд
- 2003Параметры CCI и RSI по умолчанию как соглашения о масштабировании
- 2003Аудит издержек и капитала торгового движка Commodity Channel Index
- 2003Дивергенция пиков индекса товарного канала как выход после парных паттернов
- 2004Построение Commodity Channel Index по типичной цене
- 2004Построение Commodity Channel Index из типичной цены и среднего отклонения
- 2006Построение пользовательских индикаторов на основе Commodity Channel Index, least squares moving average и входа по правилам
- 2012Подтверждение пробоев и откатов с помощью CCI, ADX и средних
- 2012Наслоение lookback-периодов осциллятора в мозаику тепловой карты
- 2013Построение консенсусного и нормализованного по волатильности оценочного осциллятора
- 2013Walk-forward оценка системы с commodity channel index и chandelier exit
- 2014Двойные детрендовые осцилляторы и двойные каналы полос Боллинджера
- 2014Построение трендового фильтра на RSI, CCI и скользящей средней
- 2014Dual RSI, скользящая средняя и CCI как стек подтверждения
- 2017Построение фильтров пересечения двух средних и канального индекса
- 2018Рассматривайте CAM как слой классификации, прежде чем подтверждение станет входом
- 2018Метки четырёх состояний наклона, отфильтрованные скользящей средней и индексом товарного канала
- 2018Построение Deviation-Scaled Moving Average из двухбарной разности