1992выпуск C121-5
Реальные доходности облигаций как режим доли дефицита
Инфляцию часто считают основной картой для долгосрочных доходностей, однако многодесятилетняя история США включает долгие периоды, когда доходности и инфляция расходились далеко. Эта архивная статья проверяет активность, а затем долю государственных заимствований как конкурирующие карты, чтобы одну облигационную идею читать как режим на месяцы вперёд, а не как график только по инфляции.
- Инфляцию часто считают основной силой, стоящей за долгосрочными доходностями, однако многодесятилетняя история США включает долгие периоды, когда доходности и инфляция расходились далеко.
- Тест activity-lead-lag промышленного производства год к году с задержкой на шесть месяцев плохо совпадал с реальными доходностями Treasuries; ближайшая связь с активностью шла в обратную сторону: рост real-yield, как правило, опережал экономические подъёмы примерно на шесть месяцев.
- Реальные ставки облигаций показали более ясную историческую связку с deficit-to-gdp-ratio, чем с инфляцией или активностью по отдельности, и за ростом этого соотношения исторически следовали более высокие реальные ставки облигаций.
- Forward-shifted-deficit, сдвигающий deficit-to-gdp-ratio вперёд на 10 месяцев, улучшил совпадение вариаций real-yield, а тогда недавний рост реальных ставок был связан с увеличением этого соотношения, которое началось в середине 1989 года.
Начните с инфляции, затем измерьте то, что осталось
Инфляцию часто считают основной силой, стоящей за долгосрочными доходностями, однако многодесятилетняя история США включает долгие периоды, когда доходности и инфляция расходились далеко. Real-yield — это номинальная долгосрочная доходность минус инфляция; она используется, чтобы выделить давление ставок, которое ряд уровня цен сам по себе объяснить не может.
Реальные доходности облигаций США наивысшего качества в среднем составляли 0.81% с 1914 по 1982 год и 1.05% с 1950 по 1982 год, затем в среднем 5.5% с 1983 года. Сравнение в масштабе десятилетия показало, что доходности Treasuries оставались высокими, тогда как измеренная инфляция оставалась низкой.
Проверьте активность, прежде чем её оставлять
Промышленное производство год к году с задержкой на шесть месяцев плохо совпадало с реальными доходностями Treasuries примерно на протяжении предыдущих двух десятилетий. Ближайшая наблюдаемая связь с активностью шла в обратную сторону: рост real-yield, как правило, опережал экономические подъёмы примерно на шесть месяцев.
Редакция: проверка activity-lead-lag — это шаг конкурирующего объяснения на одном рынке ставок. Если запаздывающий ряд производства не отображает траекторию real-yield, активность не является самостоятельным режимом для этой облигационной идеи.
Наложите оставшуюся траекторию на государственные заимствования
Реальные ставки облигаций в сравнении с совокупным дефицитом штатов и федерального бюджета в процентах ВВП показали более ясную историческую связку, чем инфляция или активность по отдельности. Это сравнение — оверлей deficit-to-gdp-ratio: совокупные государственные заимствования, выраженные как доля внутреннего выпуска и поставленные рядом с реальными долгосрочными доходностями.
За ростом deficit-to-gdp-ratio исторически следовали более высокие реальные ставки облигаций, а снижение этого соотношения предшествовало развороту real-yield.
Forward-shifted-deficit — это тот же ряд доли заимствований, сдвинутый вперёд на фиксированное число месяцев, чтобы проверить, совпадают ли поворотные точки с более поздними изменениями real-yield. Сдвиг deficit-to-gdp-ratio вперёд на 10 месяцев улучшил совпадение вариаций real-yield и, в меньшей степени, их уровней.
Тогда недавний рост реальных ставок был связан с увеличением deficit-to-gdp-ratio, которое началось в середине 1989 года.
Реальные доходности казначейских облигаций и доля дефицита в ВВП, дефицит сдвинут вперёд на 10 месяцев
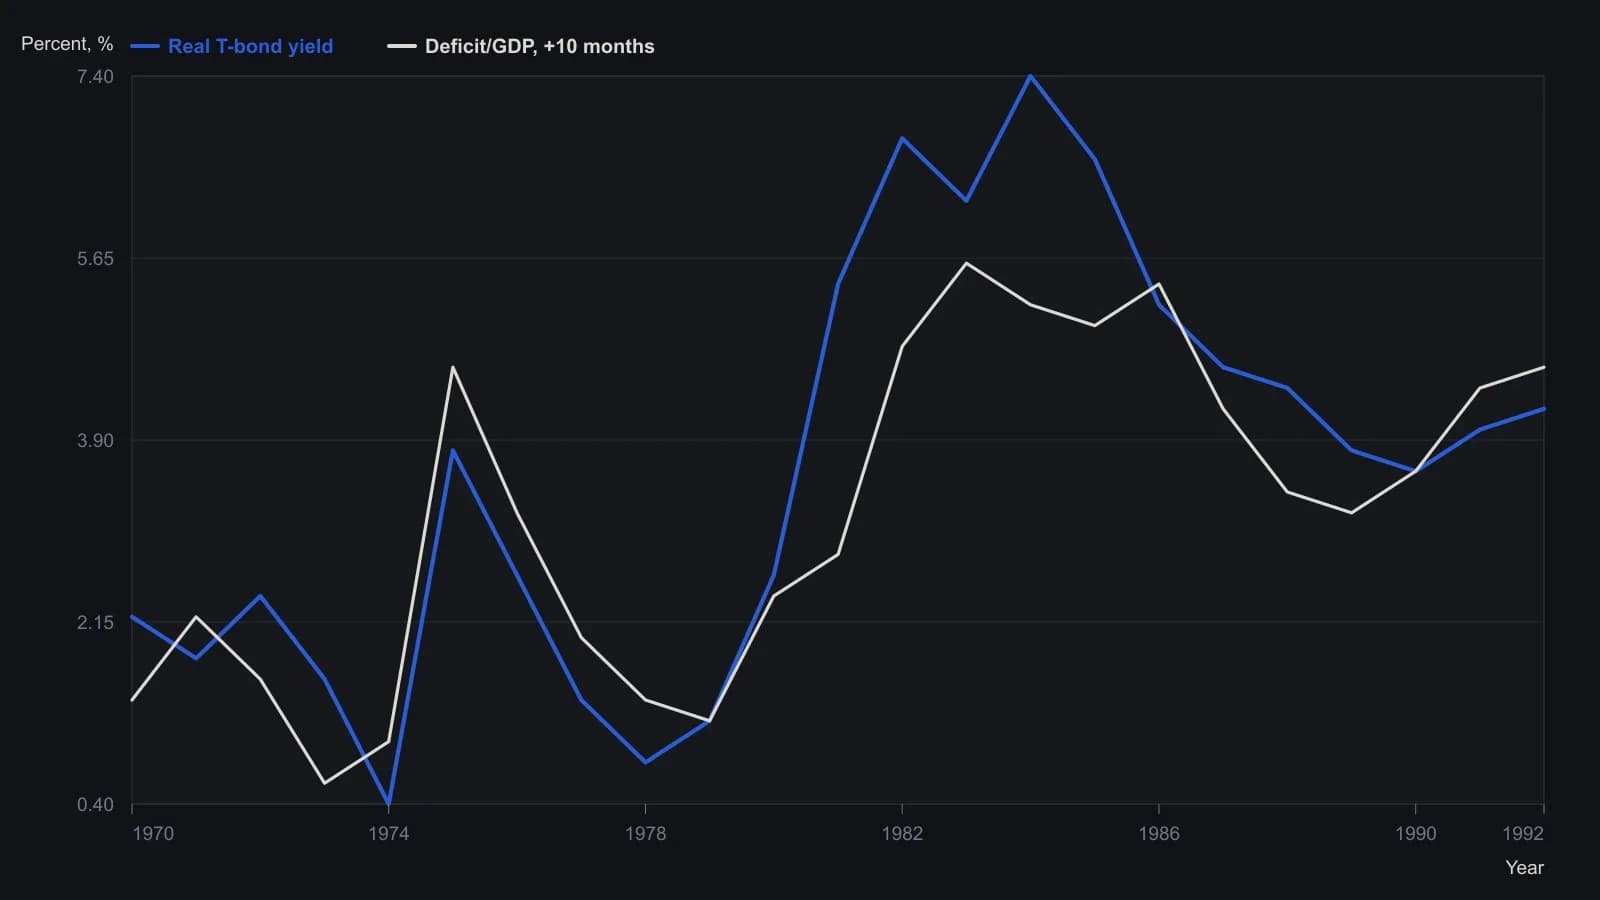
В источнике совокупный дефицит штатов и федерального бюджета в процентах ВВП сдвинут вперёд на 10 месяцев. Значения — приблизительные отсчёты с печатного рисунка; растр не позволяет задать дополнительную десятичную точность.
Оформите котируемый купон как режим на месяцы вперёд
Nominal-yield-overlay сочетает траекторию реальной ставки, выведенную из государственных заимствований, с отдельным взглядом на тренд инфляции, чтобы оформить купонную ставку, которая фактически котируется.
Редакция: архивный рабочий процесс — это последовательность соперничающих карт на одном рынке ставок. Инфляция и активность сначала проверяются как самостоятельные объяснения. То, что остаётся, читается относительно deficit-to-gdp-ratio, так что одна облигационная идея становится режимом на месяцы вперёд, а не графиком только по инфляции.
Все разборы дорожки · 21 разбор
- 1991Рост прибыли и коэффициент цена/прибыль как оверлей рыночного режима
- 1991Надежность связи прибыли и цены как первые ворота при построении рукава роста
- 1991Скорректированные на рост годы прибыли как фильтры конструирования
- 1992Построение номинала индекса по сглаженной прибыли и эффективным ставкам
- 1992Реальные доходности облигаций как режим доли дефицита
- 1994Относительная оценка как контекст режима для аллокации фондов
- 1995Выполаживающаяся линия тренда как критика фундаментального оверлея
- 1998Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
- 1999Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
- 2002Режимы скорости краткосрочных ставок перед ужесточением
- 2003Предторговый чек-лист, который требует согласия правила и фундаментального оверлея
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Построение режима акции–облигации на основе доходности по прибыли
- 2012Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
- 2012Бездействие как свойство: оверлей прибыли компаний малой капитализации со скользящей средней на месячном таймфрейме и недельным MACD
- 2015Оценка capitalization-to-output-ratio как режимного оверлея
- 2016Доходность по прибыли с поправкой на риск как портфельный оверлей
- 2017Нефть, доходности и подразумеваемая волатильность как критика режима
- 2017Когда годовой бычий рынок сидит внутри секулярного медвежьего
- 2018Критика торговых систем, основанных только на правилах
- 2019Когда сезонные режимы и режимы политики перекрывают настроение толпы