2006выпуск C061-9
Прогнозу следующего бара по линейной регрессии нужен подбираемый порог
Трёхбарная линейная регрессия цен закрытия даёт прогноз следующего бара, но этот остаток становится механическим правилом только после масштабирования в альфу и сравнения с порогом. Архив задаёт порог по умолчанию и затем перебирает небольшую parameter-grid вместо того, чтобы считать порог фиксированной константой.
- Прогноз закрытия следующего бара по трёхбарной линейной регрессии цен закрытия становится альфой, когда остаток относительно текущего закрытия делится на семибарное стандартное отклонение однобарных изменений цены, и только когда это стандартное отклонение положительно.
- Механическое правило сравнивает альфу предыдущего бара с порогом и с отрицательным значением этого порога, затем выдаёт сигнал +1, -1 или 0, оставаясь вне рынка в открытой полосе.
- Значения по умолчанию для графика, таблицы и стратегии используют трёхбарный forecast-length, семибарный standard-deviation-length и порог 1.04, а десятишаговая parameter-grid сообщает best-cutoff по пиковому fractional-gain.
- Более поздняя переработка сохраняет ту же трёхбарную конструкцию прогноза и семибарную конструкцию отклонения и выставляет длинный и короткий коэффициенты как оптимизируемые входы в диапазоне от 0 до 1 с шагом 0.1.
От прогноза следующего бара к альфе
Прогноз закрытия следующего бара строится по трёхбарной линейной регрессии цен закрытия. Остаток относительно текущего закрытия затем делится на семибарное стандартное отклонение однобарных изменений цены. Этот масштабированный показатель — альфа, и он используется только когда стандартное отклонение положительно.
Forecast-length — число недавних закрытий, по которым строится линейная регрессия, дающая прогноз цены следующего бара. Standard-deviation-length — lookback, используемый для оценки типичного однобарного изменения цены, чтобы остаток прогноза можно было выразить в единицах волатильности.
Порог превращает запаздывающую альфу в сигнал
Механическое правило открывает длинную позицию, когда альфа предыдущего бара превышает порог, открывает короткую, когда этот запаздывающий показатель падает ниже отрицательного значения порога, и остаётся вне рынка в остальных случаях. Целочисленный выход правила — сигнал: +1, -1 или 0.
Входы по умолчанию, заданные для реализаций графика, таблицы и стратегии, — семибарный standard-deviation-length, трёхбарный forecast-length и порог 1.04.
Дробный прирост GM при пороге по умолчанию 1.04
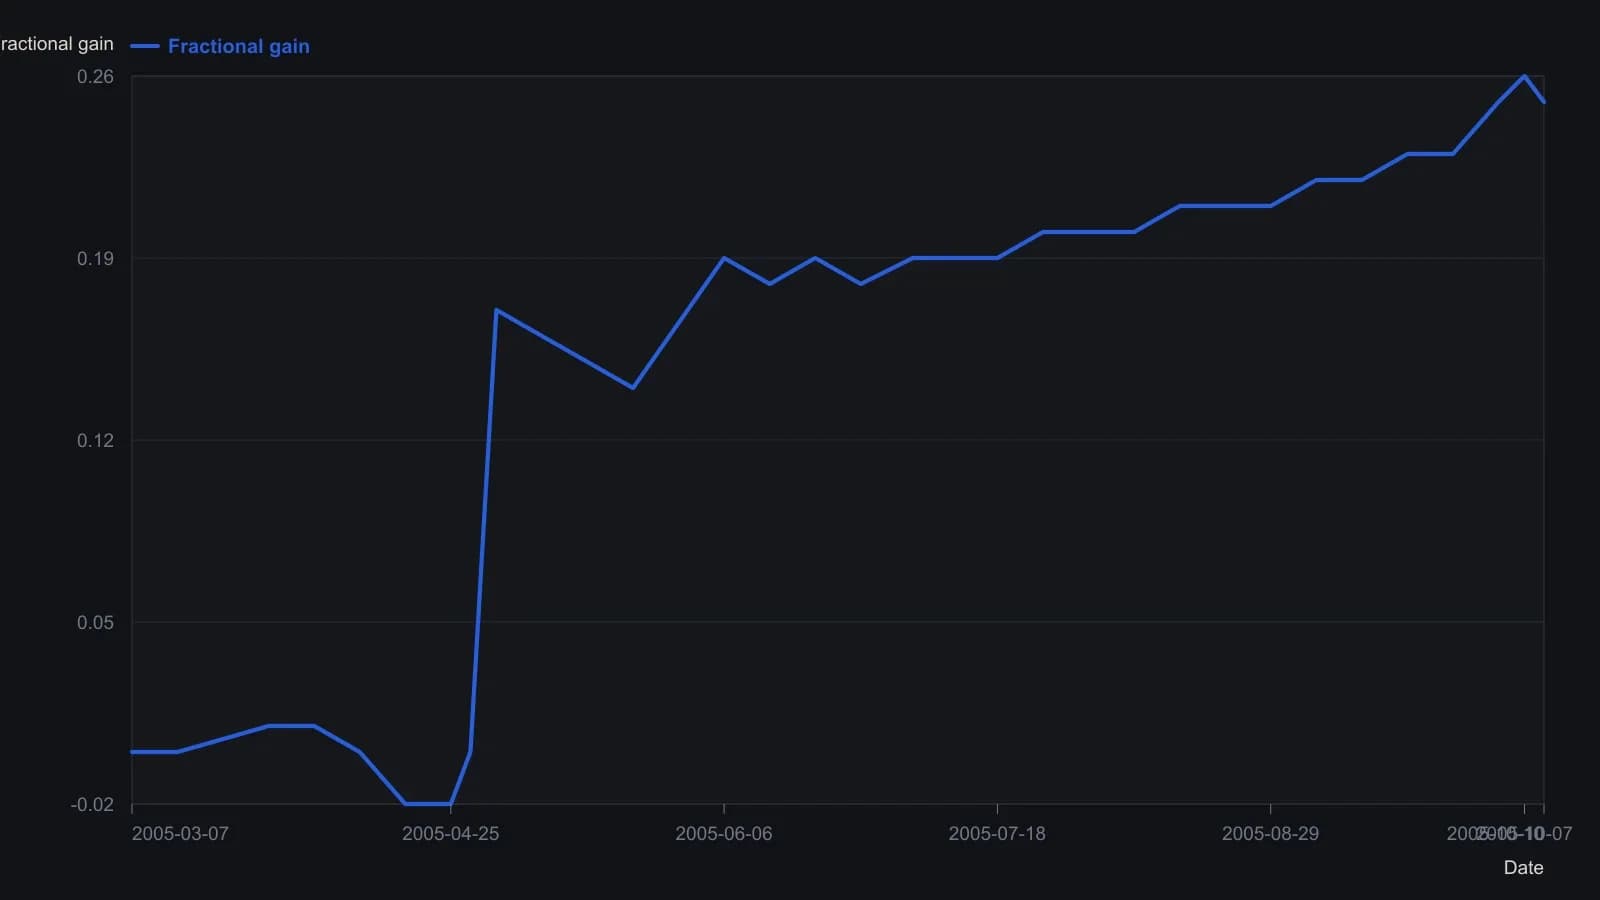
Прогноз — линейная регрессия закрытия по 3 барам; омега — стандартное отклонение однодневных изменений цены по 7 барам. Панель подписана Trading System (1.04) — порог по умолчанию архива. Промежуточные точки — приблизительные отсчёты с растра; конечное 0.25 также напечатано в котировочном окне.
Переберите порог на parameter-grid
Сопутствующая табличная реализация строит десять порогов от начального значения 1.04 плюс приращения 0.02. Этот набор и есть parameter-grid. На последнем баре таблица сообщает best-cutoff — член сетки, у которого зафиксированный пиковый путь fractional-gain наивысший.
На каждом баре с ненулевым сигналом и положительным предыдущим закрытием таблица добавляет знаковое однобарное процентное изменение к итогу fractional-gain этого порога и увеличивает счётчик выигрышей или проигрышей по знаку этого приращения. Fractional-gain — нарастающая сумма этих знаковых однобарных процентных изменений, учитываемых только на барах, где правило не вне рынка.
Форма стратегии и более поздняя переработка коэффициентов
Форма стратегии входит в длинную или короткую позицию по закрытию, когда текущая альфа пересекает плюс или минус порог, и закрывает позицию, когда альфа возвращается из-за этого порога в открытую полосу между двумя порогами.
Более поздняя платформенная переработка использует ту же трёхбарную конструкцию прогноза и семибарную конструкцию отклонения, но выставляет длинный и короткий коэффициенты как оптимизируемые входы в диапазоне от 0 до 1 с шагом 0.1 либо как фиксированные коэффициенты, например 0.6 на дневном графике Yahoo.
Процедура представлена как программные реализации, которые превращают идею forecast-and-threshold из электронной таблицы в индикаторы, табличное сравнение параметров и оптимизируемую механическую систему.
Все разборы дорожки · 23 разбора
- 1984Оценка механических систем за рамками чистой прибыли
- 1987Механическим системам нужно больше, чем красивые графики
- 1987Оценка скользящих средних и RSI серебра по правилу скоринга
- 1988Простые системы важнее оптимизированной сложности
- 1988Циклируйте входы правил, пока поиск параметров не остановится
- 1990Split-sample тесты для сеток стохастических параметров
- 1993Построение торговой системы из четырёх подсистем
- 1993Рандомизированные ценовые траектории для параметров системы на акциях
- 1994Механический тайминг с проверками вне выборки и фильтром
- 1995Оценка асимметричных торговых правил процентного разворота
- 1996Оценка дневной процедуры тайминга по силе объёма и новым максимумам и минимумам
- 1997Проектирование внутридневной системы на правилах с генетическим поиском
- 1997Эволюция систем из трёх правил с генетическими шаблонами
- 1997Проверьте холд-аут и экспозицию до подогнанных входов
- 2001Внутренние веса — часть свечного сигнала
- 2003Механические краткосрочные правила для ралли, чувствительных к новостям
- 2004Построение полосы как проверяемая торговая процедура
- 2006Послойная автоматизация дневной сессии: от брекетов к правилам
- 2006Почему механические правила нужно перенастраивать под каждую бумагу
- 2006Прогнозу следующего бара по линейной регрессии нужен подбираемый порог
- 2015Сконструируйте правила если-то, затем проведите бэктест и оптимизацию
- 2015Проектирование механической системы как критика дискреции
- 2025Совместное построение канала с тренд-фильтром и стоп-лосс ордерами