1990выпуск C031-9
Срок до погашения фондов денежного рынка как сопутствующий график евродоллара
Недельный средний срок до погашения можно строить теми же каналами, поддержкой и сопротивлением и пробоями линий тренда, что и фьючерсы на евродоллар. Короткая скользящая средняя этой недельной серии затем отмечает, когда изменилось направление срока до погашения, а не сырое число дней.
- Стройте недельный средний срок до погашения рядом с фьючерсами на евродоллар и применяйте к обеим сериям одни и те же каналы срока до погашения, поддержку и сопротивление и линии тренда.
- В канале 30-33 дня первой половины 1982 года фьючерсы на евродоллар обычно росли у нижней границы 30 дней и слабели, когда срок до погашения достигал 32-33 дней, а июльское удлинение до 34 и затем 36 дней предшествовало августовскому пробою выше 86.00.
- Дивергенция срока до погашения и цены — например, боковой диапазон срока 35-40 дней на фоне понижающихся минимумов евродоллара с начала 1983 до 1984 года — архив считал значимой, как только её подтвердил более поздний совместный пробой линии тренда.
- Оценивайте направление линии среднего срока до погашения, а не само число дней, и требуйте скользящую среднюю срока до погашения плюс минимальное изменение в два-четыре дня, прежде чем объявлять новый краткосрочный или среднесрочный тренд срока до погашения.
Читайте средний срок до погашения как второй ценовой график
Недельный средний срок до погашения — это типичный остаточный срок жизни, в днях, инструментов, которые держат налогооблагаемые фонды денежного рынка. Стройте эту серию рядом с фьючерсами на евродоллар и читайте её как второй ценовой график. Фьючерс на евродоллар — контракт на краткосрочную ставку, цена которого движется обратно ожидаемой доходности долларовых депозитов, поэтому те же линии тренда, поддержку и сопротивление и горизонтальные полосы, что используются на фьючерсе, можно проводить и по серии срока до погашения.
Многомесячная горизонтальная полоса на графике среднего срока до погашения — это канал срока до погашения, который читается как ценовой диапазон. Нарушение многомесячной или многолетней линии через последовательные максимумы или минимумы — это пробой линии тренда, и он может появиться на любой из серий. Удлинение среднего срока до погашения фонда — это удлинение срока, более защитная позиция относительно падающих краткосрочных ставок. Сокращение — это укорочение срока, более защитная позиция относительно растущих краткосрочных ставок.
Средний срок до погашения налогооблагаемых фондов денежного рынка, 1980–1990
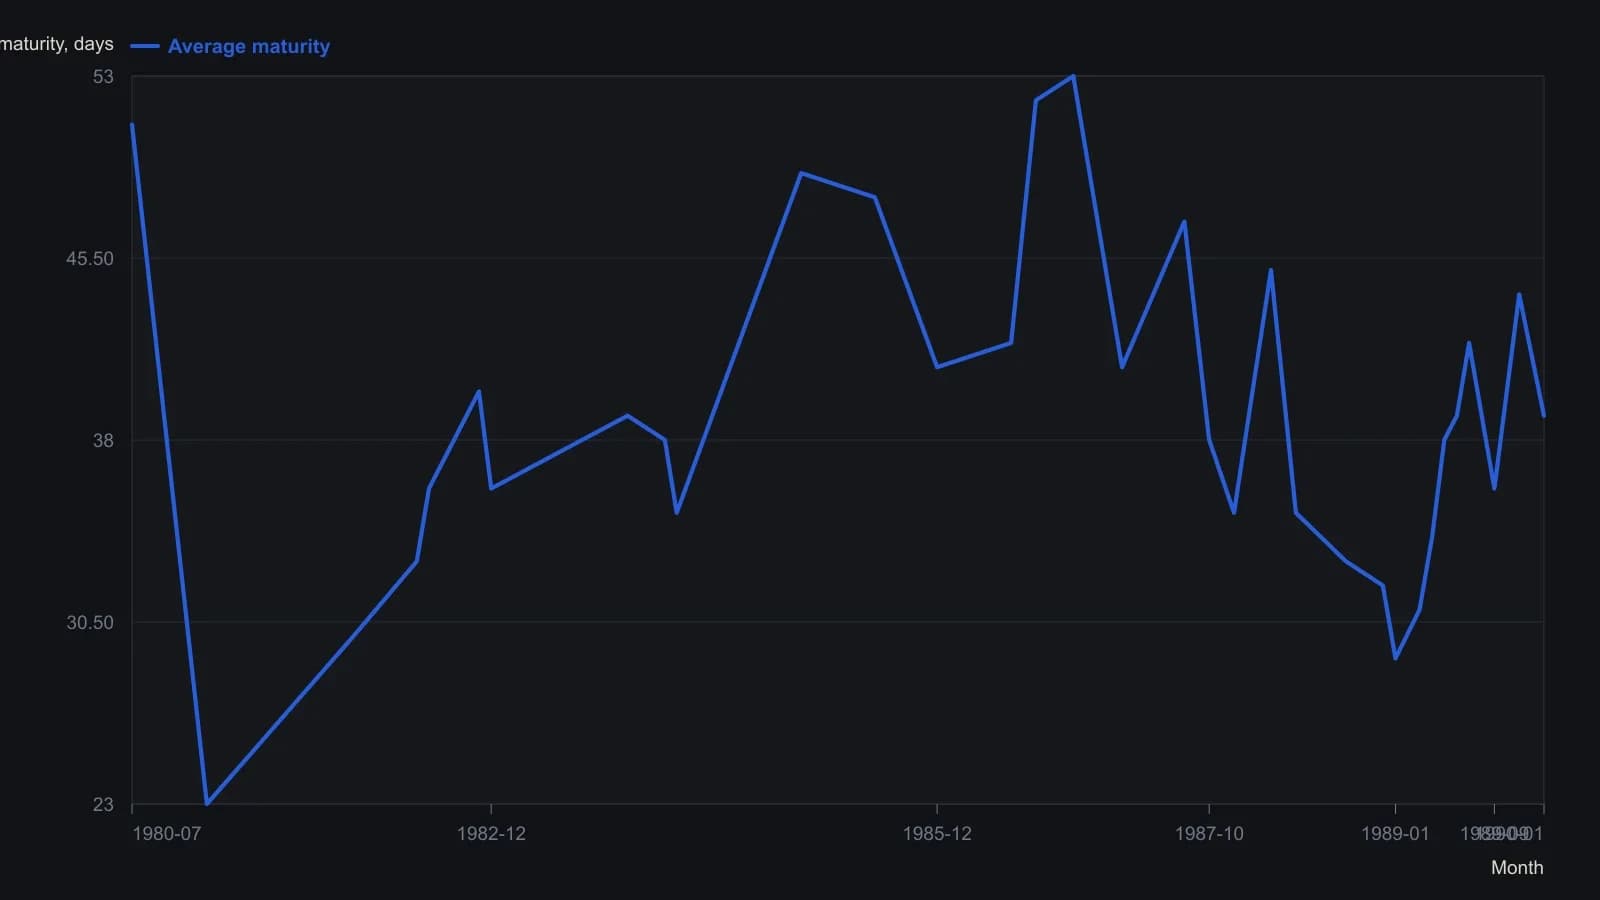
Недельная серия Donohue Money Fund Report. Печатная недельная линия извивается между этими поворотными точками; на график нанесены только уровни, которые называет статья. Манчер требует изменения на два или три дня, прежде чем объявить новый тренд, и считает большинство декабрьских сокращений сезонными.
Канал срока до погашения 1982 года
В первой половине 1982 года серия среднего срока до погашения удерживала полосу 30-33 дня. Этот канал срока до погашения работал как поддержка вблизи 30 дней и как сопротивление вблизи 32-33 дней. Фьючерсы на евродоллар обычно росли на откатах к нижней границе и слабели к нижней части своего диапазона, когда сроки до погашения достигали верхней границы.
Удлинение срока до погашения в середине — конце июля 1982 года довело средний срок до 34, а затем 36 дней, прежде чем фьючерсы на евродоллар пробили уровень выше 86.00 в августе. После этого пробоя сроки постепенно удлинялись к 39-40 дням к концу 1982 года.
Когда две серии перестают опережать друг друга
К концу мая 1983 года и фьючерсы на евродоллар, и средний срок до погашения напоминали паттерн тройной вершины. Евродоллар не смог существенно продвинуться выше на третьей попытке роста, и управляющие фондами затем укоротили сроки. До конца 1983 года срок до погашения двигался между 35 и 39 днями, тогда как евродоллар колебался между 89 и 90. На этом отрезке две серии скорее совпадали, чем опережали друг друга.
Дивергенция, затем совместный пробой
С начала 1983 до середины 1984 года фьючерсы на евродоллар печатали серию понижающихся минимумов, тогда как средний срок до погашения удерживал боковой диапазон 35-40 дней до сентября 1984 года. Архив трактовал эту пару как бычью дивергенцию срока до погашения и цены, потому что управляющие не укорачивали сроки дальше, несмотря на нисходящий тренд фьючерса.
В октябре 1984 года фьючерсы на евродоллар пробили 1.5-летний нисходящий тренд в то же время, когда средний срок до погашения поднялся сквозь сопротивление 38-40 дней, которое ограничивало предыдущие два года. Рост фьючерса продолжался до пика вблизи 91.30, который совпал с точностью до недели с пиком среднего срока до погашения в 49 дней в январе 1985 года.
Позднейшие пробои линий тренда и опережение 1987 года
Трёхлетняя линия восходящего тренда удлиняющихся сроков до погашения была нарушена в декабре 1983 года и снова в марте 1984 года. Постепенный шестилетний тренд удлинения средних сроков до погашения был нарушен в начале 1987 года, когда евродоллар всё ещё был вблизи многолетних максимумов. Архив также отмечал пробой и пятимесячной, и 13-месячной линий нисходящего тренда фьючерсов на евродоллар как указание на дальнейший рост фьючерса.
От минимума 42 дня в июне 1986 года средний срок до погашения был удлинён до 52 дней к августу. Это движение пробило полосу сопротивления 48-49 дней, которая держалась 1.5 года, и превысило экстремум середины 1980 года в 51 день. Средний срок до погашения затем достиг 53 дней в ноябре 1986 года, хотя евродоллар несколько месяцев не обновлял максимумы.
Управляющие неуклонно сокращали сроки с конца 1986 до марта 1987 года, и это укорочение срока уже шло до февральского 1987 года обвала цен евродоллара. Позже они укоротили срок налогооблагаемых фондов с 47 до 38 дней за два месяца до октября 1987 года. На протяжении большей части 1987 года средний срок до погашения на графике, по-видимому, двигался примерно на неделю или две впереди цен евродоллара.
Подтверждайте смену направления
Архив рекомендовал скользящую среднюю срока до погашения на недельной серии именно для того, чтобы отметить смену тренда среднего срока до погашения, а не интерпретировать число дней как самостоятельный уровень. Сопутствующим фильтром было минимальное изменение в два или три дня либо более консервативные три или четыре дня, прежде чем объявлять новый краткосрочный или среднесрочный тренд срока до погашения.
Редакторское прочтение
Редакторское прочтение TradersWeek: как только недельная серия срока до погашения построена как второй график, задача — сделать её фальсифицируемой. Используйте те же каналы срока до погашения, поддержку и сопротивление и пробои линий тренда, уже знакомые по фьючерсам на евродоллар, затем пусть короткая скользящая средняя срока и минимальное изменение в два-четыре дня подтвердят, что направление среднего срока до погашения изменилось. Число дней — это масштаб графика, а не сигнал.
Все разборы дорожки · 53 разбора
- 1984Построение медленного стохастика из пятисессионного диапазона
- 1985Трендовые линии золотого прокси и январская база поддержки
- 1988Постройте пятинедельный итог новых максимумов как график широты рынка
- 1988Наслоенные предупреждения канала, линии тренда и скользящей средней в 1987 году
- 1989Аудит разметки пятой волны по равенству, Фибоначчи и трендовым линиям
- 1990Срок до погашения фондов денежного рынка как сопутствующий график евродоллара
- 1990Построение волновых целей по соотношениям, треугольникам и трендовым линиям
- 1992Вложенные таймфреймы для сигналов тренда и канала
- 1992Предторговый чек-лист для пробоев линии тренда и ограничений убытка
- 1992Тайминг фондов облигаций внутри линий тренда, коррекций и двойных средних
- 1992Построение двухточечной линии тренда через отношение подъёма к прогону
- 1993Одноразовые графические рейтинги по подтверждённым тестам уровней
- 1993Когда трендовые каналы определяют справедливую стоимость после дислокаций
- 1993Допустимые якоря трендовой линии для трёхчастных разворотов
- 1994Сочетание стохастической дивергенции с инвалидацией по трендовой линии
- 1995Построение измеренных целей после пробоев трендовых линий
- 1997Трёхчастный план отката с RSI, коррекциями Фибоначчи и плотной линией тренда
- 1998Rule-based построение Trendline для проверяемых входов
- 2000Построение трендовых линий, пробои и смена роли
- 2000Построение линий скоростного сопротивления от экстремумов тренда
- 2000Стадии технологического цикла Nasdaq с 15-дневной средней и линиями тренда
- 2002Двухсессионные свечи, которые проверяют поддержку, сопротивление и линии тренда
- 2002Построение сеток соотношений Фибоначчи от максимума и минимума
- 2002Оцените геометрию трендовой линии, прежде чем доверять пробою
- 2002Гипотезы линии тренда, объёма и пробоя против историй о конце цикла
- 2003Запись стыка длинной линии тренда S&P 500 и цикла как одной гипотезы
- 2003Чек-лист разворота по линии тренда из трёх событий
- 2003Обратно рассчитанные ценовые кривые Relative Strength Index
- 2003Построение линии тренда по двум якорям без прорезания
- 2004Рассматривайте 15-минутный ступенчатый ход e-mini как консолидацию под дневной крышкой
- 200550-дневная средняя, пробой трендовой линии и открытая смена роли барьера
- 2005Сопоставление сорокадневной средней с трендовой линией по нефти
- 2006Построение осциллятора относительной силы спреда для поэтапного подтверждения цикла
- 2006Построение линии вероятности по логарифмическим изменениям для правил тренда и диапазона
- 2007Пробои связанных кроссов как фильтры долларовых пар
- 2007Кейс по поддержке, сопротивлению и смене роли трендлайна на валютных графиках
- 2007Чтение пробоев линии тренда в кейсе жилищного сектора
- 2007Построение сменяемых трендовых линий для сигналов пробоя
- 2007Чтение пробоев трендовых линий до механического сигнала
- 2007Торговля неровными форекс-трендами с помощью каналов и пробоев Фибоначчи
- 2007Составная гипотеза из волны, трендовой линии, соотношения и свечи
- 2008Правила выхода до входа: трендовая линия, поддержка и стопы
- 2008Заголовкам о капитуляции нужно подтверждение тренда
- 2008Классы дивергенции RSI, пороговые значения соотношения и проверки по трендовой линии
- 2010Поддержка и сопротивление как фальсифицируемые графические гипотезы
- 2012Чтение каталога программного обеспечения 2012 года как учебного кейса по пробою и каналу
- 2013Рассматривайте валютную позицию как режим, затем нанесите общие уровни
- 2014Оценка размера свинга линии тренда по каждому рынку
- 2018Межрыночный стресс режима и пробой линии тренда в январе 2018
- 2018Построение недельного и дневного стохастического осциллятора на одном дневном графике
- 2018Построение линий тренда, поддержки и целей пробоя по выходам толпы
- 2019Пробой линии тренда и Fibonacci retracement как фальсифицируемая проверка сценария
- 2019Месячный ложный пробой S&P 500 против трендовой линии десятилетия