1989выпуск C061-5
Auction-rollover казначейских облигаций как построение серии yield-to-price
У только что размещённого выпуска казначейских облигаций нет ценовой истории для инструментов тренда и импульса, а котируемая цена обычно отличается от предыдущего выпуска, потому что меняются купон и срок погашения. Для сохранения непрерывного файла через аукцион предлагаются три маршрута построения: склейка perpetual-price-series, price-index-weighting или файл доходностей, который можно перевести в теоретические цены нового купона.
- У только что размещённого выпуска казначейских облигаций нет ценовой истории для инструментов тренда и импульса, а котируемая цена обычно отличается от предыдущего выпуска, потому что меняются купон и срок погашения.
- Склейка perpetual-price-series может внести data-shock: средние и осцилляторы скачут, когда меняются купон и срок погашения, а не когда движется рынок.
- Price-index-weighting вычитает спред дня аукциона, чтобы новый выпуск сел на выбранный базовый уровень, но показания больше не описывают живую размещённую облигацию, а веса становятся обременительными в сопровождении.
- Файл доходностей при yield-parity-handoff может принять новый выпуск без шока ценового уровня; theoretical-price-conversion затем позволяет фактическим максимуму, минимуму и закрытию живой облигации лечь на непрерывный каркас скользящих средних и стохастика.
Auction-rollover начинается без ценовой истории
У только что размещённого выпуска казначейских облигаций нет ценовой истории для инструментов тренда и импульса, а котируемая цена обычно отличается от предыдущего выпуска, потому что меняются купон и срок погашения.
Auction-rollover подменяет предыдущий бенчмарк только что размещённым выпуском, чтобы графики и индикаторы продолжались без разрыва.
Три маршрута построения
Для сохранения непрерывного файла через аукцион предлагаются три маршрута построения: вклеить новый выпуск в perpetual-price-series, построить взвешенный ценовой индекс или вести доходности вместо цен.
Perpetual-price-series вносит data-shock
12 и 13 May 1988 замена эталонного выпуска 8.875% August 2017 на выпуск 9.125% May 2018 подняла закрытие с 96.4375 до 100.21875 и сдвинула 18-дневную скользящую среднюю с 97.7344 до 97.8490, потому что изменились купон и срок погашения, а не потому что сдвинулся рынок.
Та же склейка perpetual-price-series сдвинула 5-дневное показание relative-strength с 18.4788 до 81.7381, перейдя из зоны перепроданности в зону перекупленности без соответствующего движения рынка.
Цены эталонной длинной облигации в период аукциона May 1988
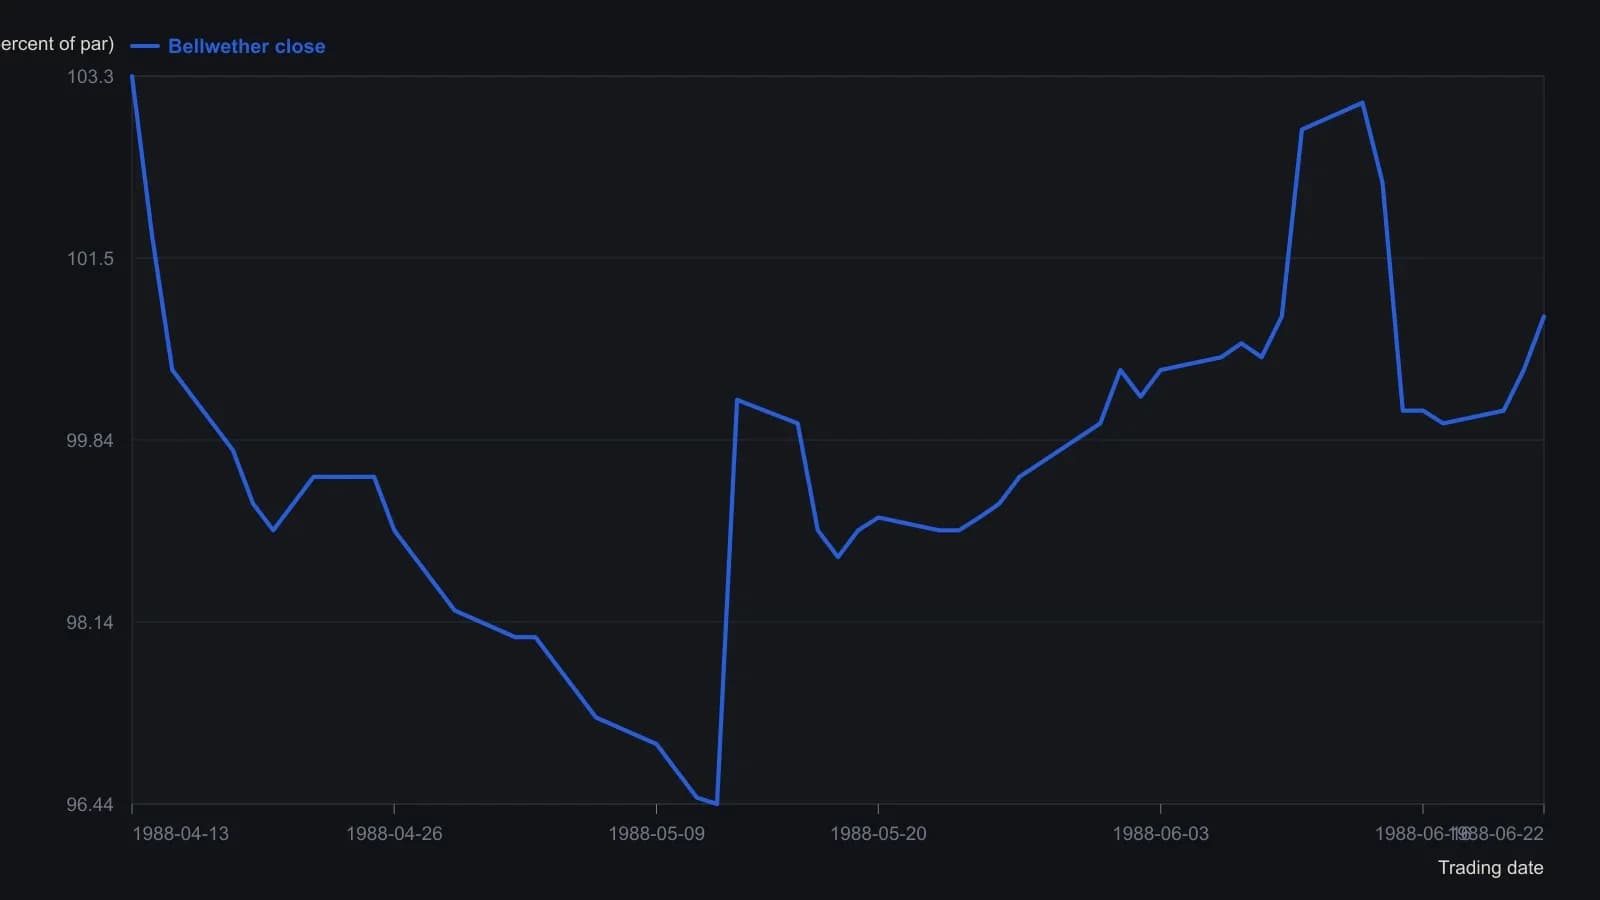
Растр инвертирован (более низкие напечатанные цены — в верхней части кадра). Дневные закрытия сняты с кривой по печатной сетке 98–104; в качестве опорных точек использованы указанные в статье закрытие 12 May 96.4375 и закрытие 13 May 100.21875. Даты — оценки торговых дней в пределах печатного окна 13 April–22 June 1988. Оцифрованные уровни приблизительны с точностью около 1/8 пункта.
Price-index-weighting оставляет живую облигацию позади
Индексирование вычитает спред дня аукциона между выбранной базовой облигацией и новым выпуском, показанный как 3.2187 пункта или 103/32nds, чтобы создать синтетическую серию. Показания тренда и импульса можно посчитать, но они больше не описывают живую размещённую облигацию, а веса становятся обременительными в сопровождении.
Yield-parity-handoff и theoretical-price-conversion
Файл доходностей может принять новый выпуск на аукционе без шока ценового уровня, если облигация when-issued торгуется вблизи паритета доходностей со старым выпуском. Сигналы скользящей средней и осциллятора на доходностях инвертируются относительно цены. Это зеркало — signal-inversion: перепроданное показание доходности соответствует перекупленному состоянию цены, и наоборот.
Перевод сохранённой истории доходностей в теоретические цены только что размещённого купона и срока погашения позволяет сразу нанести фактические максимум, минимум и закрытие новой облигации против многогоризонтных скользящих средних и стохастического осциллятора.
Конвертированные индикаторы расходились в основном на склейке
Пример построения применяет 4-, 18- и 100-дневные скользящие средние с 21-дневным стохастическим осциллятором и 14-дневным показанием relative-strength на конвертированных ценах, и эти конвертированные индикаторы расходились с индикаторами на сырых ценах в основном на склейке аукциона 13 May.
Все разборы дорожки · 8 разборов
- 1989Auction-rollover казначейских облигаций как построение серии yield-to-price
- 1991Исполнение календарного спреда при роллах фьючерсных месяцев
- 1992Конвертация рядов OHLC, сессии и ролловера для анализа
- 1992Сшитый ряд фьючерсов для оценки механической системы
- 1998Процентный back-adjusted ряд фьючерсов
- 2001Постройте взвешенный по объёму continuous-lead-contract
- 2013Стройте непрерывный фьючерсный ряд из ролла, который можно исполнить
- 2018Экспозиция на товарную корзину как задача конструкции контракта