1989выпуск C101-3
Оценка объёма площадок как сигнала спекулятивной широты
Объём бумаг вторичного листинга и внебиржевой объём можно рассматривать как прокси спекуляции, потому что такие бумаги обычно меньше и волатильнее, чем бумаги основного листинга. Привычка оценки — перевести эту активность в отклонение от экспоненциальной средней, а затем спросить, может ли позднегодовой сезонный подъём дать тот же всплеск, который трейдер прочитает как предупреждение о смене режима.
- Объём бумаг вторичного листинга можно рассматривать как сигнал спекулятивной широты рынка, потому что такие бумаги обычно меньше по капитализации и волатильнее, чем бумаги основного листинга.
- Внебиржевой объём предлагается как ещё более чувствительный прокси спекуляции, потому что типичные бумаги там ещё волатильнее.
- Экспоненциальная средняя с фиксированным процентом превращает сырой объём площадки в многолетнее отклонение, чтобы меняющееся число акций в листинге не доминировало в показании.
- Повторяющийся позднегодовой подъём, часто завершающийся всплеском последней недели, может поднять ряд спекулятивной широты независимо от нового рыночного режима.
Привычка оценивать спекулятивную широту
Редакционная рамка: начинайте с гипотезы, а не с вердикта. Объём вторичных площадок — это утверждение об участии, ищущем риск. Задача оценки — проверить, сохраняется ли это утверждение после того, как рост листинга и календарь получили шанс объяснить то же самое движение.
Архив использует объём на уровне площадки как широту рынка исходя из того, что меньшие и более волатильные бумаги привлекают спрос с быстрым оборотом сильнее, чем бумаги основной биржи.
Почему меньшие площадки — прокси спекуляции
Объём бумаг вторичного листинга можно рассматривать как сигнал спекулятивной широты рынка, потому что такие бумаги обычно меньше по капитализации и волатильнее, чем бумаги основного листинга.
Внебиржевой объём предлагается как ещё более чувствительный прокси спекуляции, чем объём бумаг вторичного листинга, потому что типичные внебиржевые бумаги ещё волатильнее.
Архив также фиксирует объём основной биржи рядом с двумя меньшими площадками, поэтому прокси спекуляции сравнивается с лентой основного листинга, а не читается изолированно.
Почему ряд — это отклонение, а не сырой итог
Когда число акций в листинге меняется, сырой итог объёма может расти без какого-либо изменения спекулятивной интенсивности. Поэтому архив выражает объём как отклонение от экспоненциальной средней с фиксированным процентом на многолетнем окне.
Экспоненциальное сглаживание здесь — это та самая средняя с фиксированным процентом. Оно превращает сырой объём площадки в многолетнее отклонение, чтобы меняющееся число акций в листинге не доминировало в показании. Редакционный пункт: именно эта база не даёт росту листинга маскироваться под нагрев.
Когда подъём на конец года может имитировать предупреждение
После детрендирования ряда архив показывает повторяющийся сезонный подъём на конец года в показании спекуляции, часто завершающийся восходящим всплеском на последней неделе.
Анализ сезонности здесь — это рассмотрение этого повторяющегося позднегодового подъёма. Редакционное прочтение: тот же всплеск, который трейдер может принять за предупреждение о смене режима, может появиться только от календарного наложения.
Отклонение объёма OTC от 3.77% экспоненциальной средней, 1984–1989
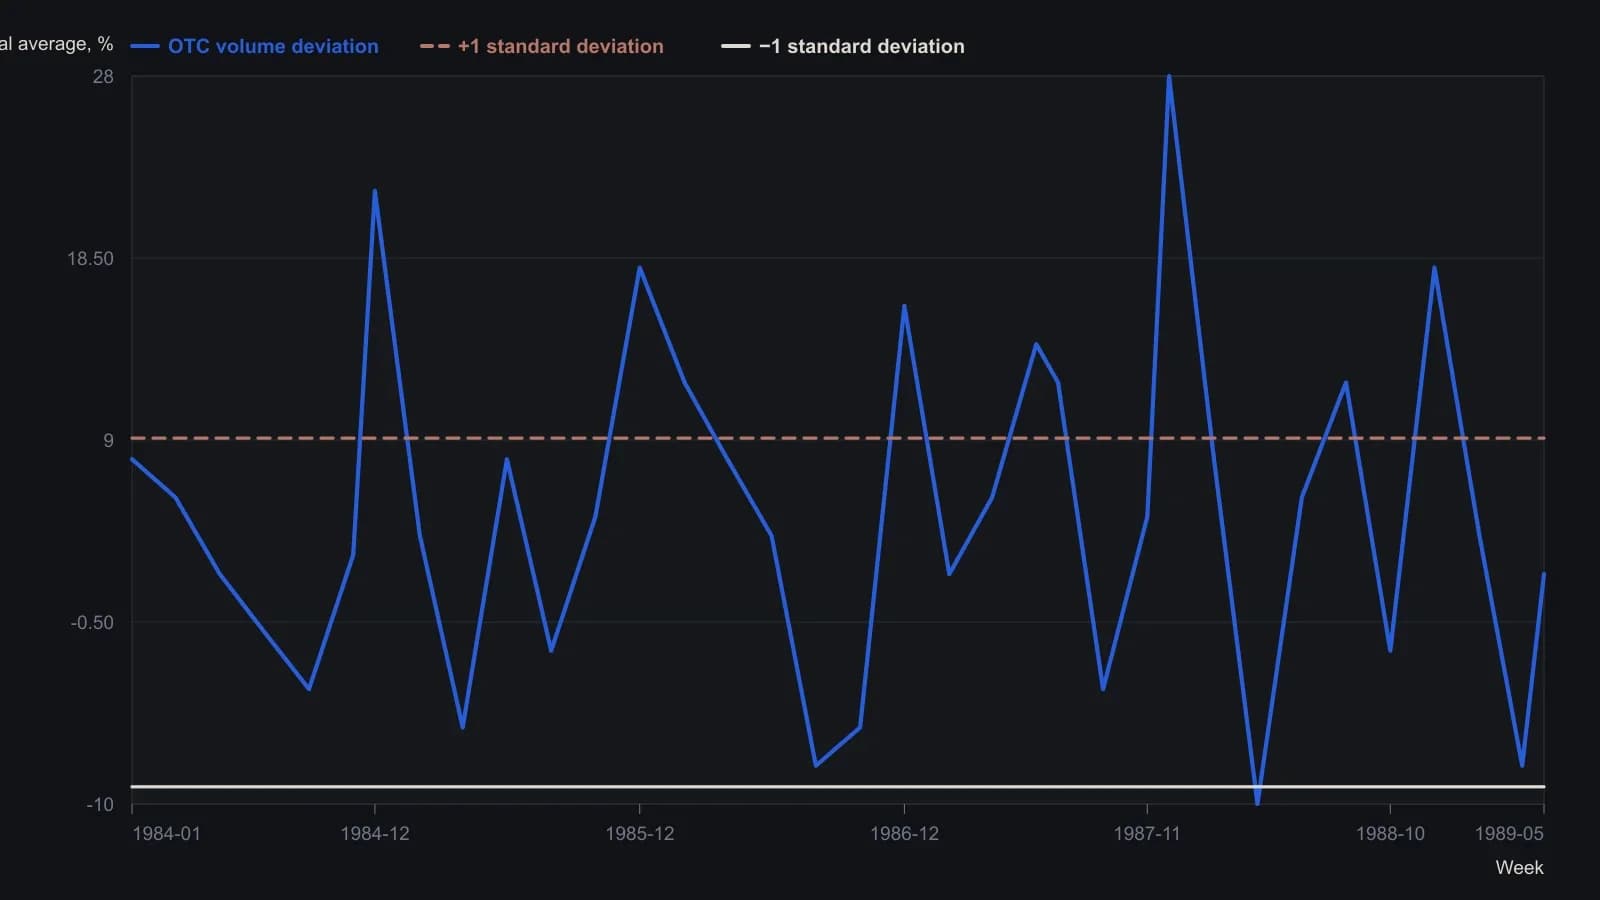
Недельный ряд построен как отклонение от 3.77% экспоненциальной средней за пять лет, чтобы рост числа листингов не принимали за перегрев. Недели конца года не исключались; подъём в конце года — это сезонный эффект, на который указывает Merrill. Оцифровано с печатной кривой; примерно одна точка каждые пять-шесть недель, всплески конца года сохранены. Значения по оси Y приблизительны с точностью до ближайшей единицы.
Когда площадки расходятся и почему окно слабо
Два ряда площадок не оставались согласованными. Один отрезок был в основном низким, кроме всплеска на конец года. Другой был смешанным. Один период был повышенным, а затем шёл низко. На другом отрезке внебиржевой ряд рос, тогда как ряд бумаг вторичного листинга не отмечал тот же максимум.
Окно графика, использованное для оценки, находилось в основном внутри отрезка бычьего рынка, который архив рассматривает как слабую проверку индикатора спекулятивной широты.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов