1994выпуск C121-5
Сезонные режимы диапазона как контекстный оверлей для фьючерсов
Архивные заметки обобщали внутренние фьючерсы как один месячный барометр изменения совокупного торгового диапазона. Редакторское прочтение: рассматривать этот seasonal-range-map как regime-overlay вокруг живой книги, а не как переключатель, который запускает или останавливает программу.
- Внутренние фьючерсы обобщались как один месячный барометр изменения совокупного диапазона, а range-expansion рассматривался как необходимое условие трендов существенной степени.
- На seasonal-range-map range-contraction относился к весеннему затишью налогового периода, отпускным месяцам июля и августа и позднегоднему праздничному отрезку, а окна расширения — к промежуткам между ними.
- Сезонные карты не рассматривались как повод остановить торговлю. Исключения приводились как довод оставаться в программе и добавить sideways-safeguard.
- Расширяющиеся диапазоны связывались с меньшим числом сделок и большей вертикальной возможностью; сужающиеся диапазоны — с большим числом сделок и меньшей возможностью.
Месячный барометр комплекса
Внутренние фьючерсные рынки обобщались как один месячный барометр изменения совокупного торгового диапазона, а не как недельная или дневная мера. Range-expansion рассматривался как необходимое условие трендов существенной степени. Без этого расширения совокупных диапазонов такие тренды описывались как отсутствующие.
Расширяющиеся диапазоны связывались с меньшим числом сделок и большей вертикальной возможностью. Range-contraction связывался с большим числом сделок и меньшей возможностью.
Где seasonal-range-map размещал тихие и активные месяцы
Повторяющиеся окна сжатия связывались с весенним затишьем налогового периода, отпускными месяцами июля и августа и позднегодним праздничным отрезком с конца ноября до конца года. Окна расширения размещались в промежутках между этими отрезками сжатия, когда вертикальное движение цены становится более доступным для тренд-ориентированных методов на разных таймфреймах.
На этом seasonal-range-map январь, июль и август классифицировались как месяцы сжатия. Февраль и март классифицировались как месяцы расширения.
Месячный сезонный диапазон фьючерсов США
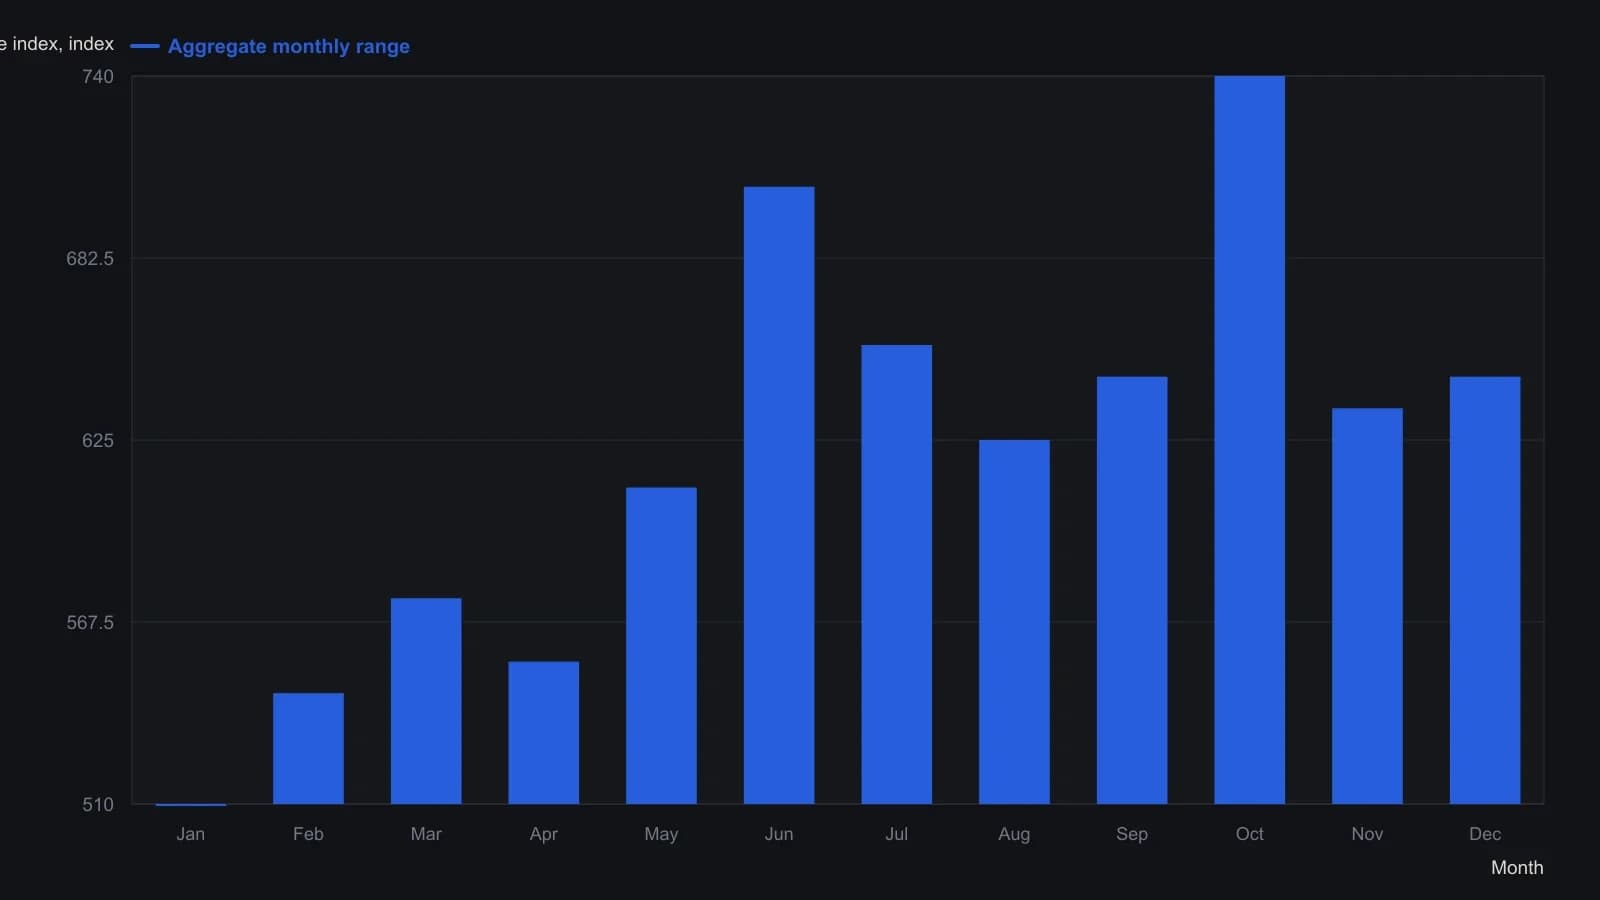
Деления оси Y на трёхмерном оригинале 1994 идут примерно от 420 у верхней рейки вниз до 800; столбцы свисают с этой верхней рейки. Высоты — результат приблизительной оцифровки повёрнутой столбчатой диаграммы, поэтому их следует воспринимать как форму сезонной карты, а не как точные значения индекса. Angle использовал это как месячный барометр всех основных фьючерсов США, а не отдельного контракта.
Composite-alignment и два исключения
В помесячном сравнении использовались восемь лет данных относительного изменения диапазона против шести лет отраслевого композита managed-futures. В этом composite-alignment десять из двенадцати календарных месяцев совпали по направлению изменения. Апрель и сентябрь были двумя исключениями.
Контекст вокруг книги, а не правило остановки
Сезонные карты не рассматривались как повод остановить торговлю. Исключения на 15-летнем окне приводились как довод оставаться в программе и вместо этого добавить sideways-safeguard.
Большинство программ описывались как привязанные к крупным трендам, созданным ценовой средой, поэтому смешивание книг исключительно ради некоррелированности представлялось более трудным, чем кажется на первый взгляд.
Редакторское прочтение: regime-overlay использует календарь как контекст для существующей программы. Он не подменяет процесс правилом, которое запускает или останавливает торговлю.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов