2002выпуск C091-4
Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
Сначала 54-летний ритм оптовых цен датируется как календарь инфляции против дефляции. Затем на той же товарной серии проверяется согласие более короткой структуры Elliott, и только после этого война, рецессия или бум бумажных активов помещается внутрь режима сезонного типа.
- Рассматривайте 54-летний ритм оптовых цен как календарь dominant-cycle, который выстраивает инфляционные вершины, короткое сжатие после пика, более мягкое среднее плато и более позднюю впадину, и читайте цену как функцию времени, а не как краткосрочное предложение и спрос.
- Используйте контраст peak-versus-trough-war, прежде чем называть военное время сигналом цикла: войны, связанные с пиками, в 1814, 1865, 1920 и 1972 годах стоят на инфляционных кульминациях, тогда как войны во впадинах в 1846, 1897 и 1942 годах стоят при неиспользуемых ресурсах, низких ценах, низком долге и низких ставках.
- На более поздней товарной серии проверьте, согласуются ли пятиволновой вымпел elliott-wave и рефлекторное двойное дно с long-wave-plateau бокового переваривания, а не с обвалом.
- Только затем применяйте seasonality-analysis: оценивайте рецессию или бум бумажных активов на фоне инфляционной, плато- или дефляционной погоды, включая commodity-paper-seesaw после 1982 года.
Цена как функция времени
Источник рассматривает 54-летний ритм оптовых цен как доминирующий цикл волновой экономики и утверждает, что цену следует читать как функцию времени, а не как краткосрочное предложение и спрос.
Этот 54-летний пульс задан как инфляционно-дефляционный такт оптовых цен, который также организует политику, культуру и военное время. В этом употреблении dominant-cycle означает 54-летний ритм оптовых цен, используемый как долгосрочная база, которая выстраивает инфляционные вершины, короткое сжатие после пика, более мягкое среднее плато и более позднюю впадину.
Сначала датируйте календарь оптовых цен
Войны, связанные с пиками, в приведённой хронологии приходятся на 1814, 1865, 1920 и 1972 годы. Каждая рассматривается как кульминация примерно двух предшествующих десятилетий напряжения и инфляции, а затем сменяется резкой, но обычно короткой рецессией.
Самые длительные депрессии Соединённых Штатов в приведённых примерах наступают примерно через 10 лет после этих пиков, датируются 1825, 1874 и 1929 годами и длятся четыре, пять и четыре года. Затем они уступают место примерно 15 годам более широкой дефляции вплоть до впадины.
Товарная история представлена как повторяющиеся приуроченные по времени подъёмы в 1914–1920 и 1972–1980 годах по 54-летнему расписанию. Затем дефляционная рецессия в отраслях производства после октября 1980 года используется как дорожная карта к впадине около 2000 года.
Держите войны на инфляционно-дефляционном такте
Войны во впадинах отличают от войн на пиках. Войны во впадинах помещают в обстановку неиспользуемых ресурсов, низких цен, низкого долга и низких ставок; приведённые даты trough-war — 1846, 1897 и 1942 годы.
Peak-versus-trough-war — это этот контраст: войны, которые приходят как кульминации инфляционного расширения, против войн, которые приходят среди неиспользуемых ресурсов, низких цен, низкого долга и низких ставок. Контраст — календарная проверка, а не самостоятельный военный сигнал.
Проверьте более короткую структуру Elliott на согласие
Более поздняя товарная серия читается как почти двухдесятилетнее боковое плато, образующее пятиволновой вымпел Elliott и рефлекторное двойное дно. Поддержки фермерских цен и новый спрос Восточной Азии предлагаются как причины того, что модель оставалась плоской, а не обваливалась.
В этом употреблении elliott-wave означает пятиволновой сужающийся вымпел, читаемый на многолетнем товарном графике как боковое переваривание, а не обвал, и проверяемый как фальсифицируемое графическое условие.
Редакция: согласие с длинным календарём означало бы, что вымпел лежит в long-wave-plateau, среднем интервале после короткой рецессии после пика, когда дефляция описывается как мягкая, долгосрочные ставки снижаются, а бизнес может выглядеть процветающим даже тогда, когда следующая фаза ликвидации уже стоит в календаре. Несовпадение ослабило бы утверждение, что то же событие является доказательством цикла.
Наличный индекс CRB, квартальный, 1972–2002
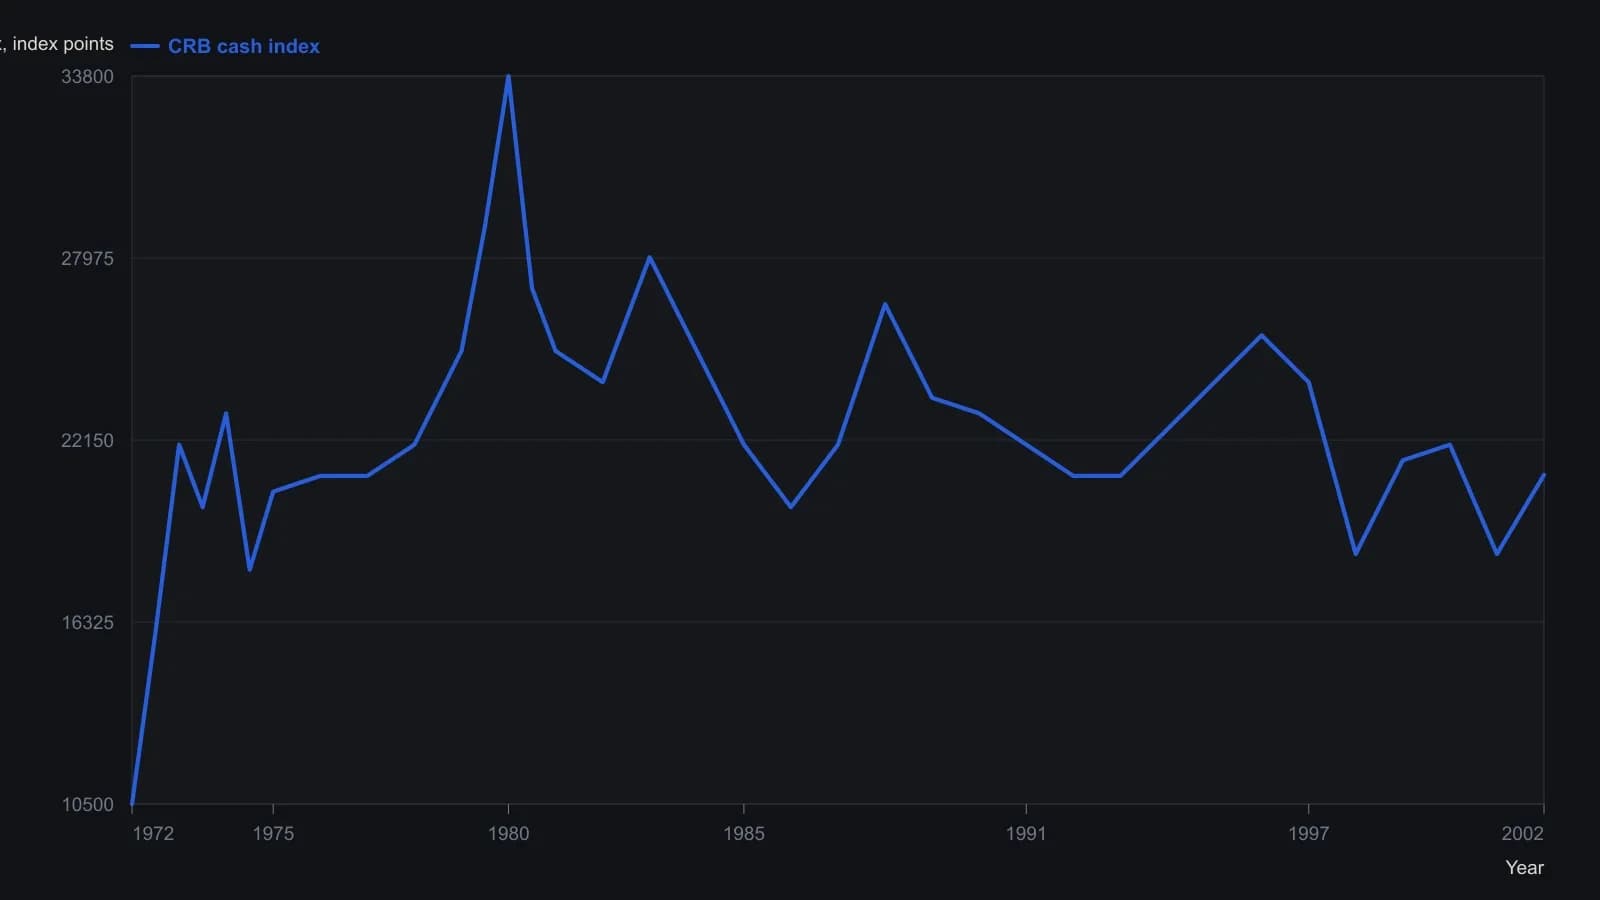
Все точки, кроме напечатанного последнего значения 21034, оцифрованы с растра квартального графика баров CQG и округлены до ближайших 500 пунктов индекса; неподписанное гладкое наложение на той же панели опущено.
Читайте плато как погоду сезонного типа
То же плато используется как режим сезонного типа. После 1982 года более мягкие ставки и дрейфующие оптовые цены совпадают с инфляцией бумажных активов, описываемой как качели, которые поднимают финансовые требования, тогда как относительные товарные цены стоят на историческом минимуме.
Seasonality-analysis здесь — карта режимов, которая рассматривает инфляционные десятилетия, десятилетия плато и дефляционные десятилетия как повторяющуюся рыночную погоду, поэтому отдельное ценовое движение оценивается относительно фазы, а не изолированно.
commodity-paper-seesaw — учебный образ, в котором дрейфующие оптовые цены и более дешёвые деньги стоят напротив растущих акций и облигаций, так что бумажные требования могут раздуваться, тогда как цены на материалы остаются относительно подавленными.
Редакция: бум бумажных активов в такой погоде не является самостоятельным доказательством того, что 54-летний цикл изменился. Это чтение фазы на том же календаре, которое берётся только после длинного датирования оптовых цен и более короткой проверки Elliott.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов