1996выпуск C051-6
Оценка партийных президентских сроков как режимов рынка акций
Эта оценка проверяла, соответствовала ли партия, занимающая Белый дом, последующему различию в поведении американского фондового индекса, затем обращала карту, чтобы проверить, связан ли четырёхлетний путь индекса с тем, какая партия занимала пост после следующих выборов.
- Окна party-term-regime маркировались по партии, занимающей Белый дом, а не по конкретному президенту, а преемник от той же партии рассматривался как продолжение политического режима данного срока.
- Среднегодовое изменение Dow Jones Industrial Average различалось по партийным меткам лишь умеренно, тогда как средний opening-drawdown и средний largest-retracement были больше в сроках с республиканской меткой.
- policy-carryover-test четырёх последовательных пар сроков с республиканской меткой показал, что второй срок опережал первый дважды и отставал дважды; оценка трактовала это как свидетельство против надёжного эффекта преемственности одной и той же партии.
- reverse-election-map связывала отрицательную четырёхлетнюю доходность индекса с последующей сменой партии в четырёх из пяти случаев, а положительную доходность первого срока — с сохранением той же партии у власти в семи из восьми случаев; эти два правила вместе охватили 65 процентов выборов в выборке.
Вопрос, на который строилась выборка
Исходный вопрос оценки состоял в том, соответствует ли партия, занимающая Белый дом, последующему различию в поведении американского фондового индекса. Каждое четырёхлетнее окно обрабатывалось как party-term-regime: корзина рыночного контекста, маркированная партией, занимающей пост президента США, а не как прогноз, привязанный к одному должностному лицу.
Редакционная рамка: рассматривайте четырёхлетний политический календарь как аудит классификации режимов. Сначала проверьте, разделяет ли партийная метка доходность и просадку в сбалансированной выборке. Затем переверните вопрос и спросите, связан ли путь индекса со следующей партийной меткой яснее, чем партийная метка связана с индексом.
Как назначались окна party-term-regime
Результаты индекса сегментировались по четырёхлетним партийным срокам Белого дома с 1917 по 1995 год; каждое окно относилось к партии, занимавшей пост, а не к конкретному президенту. Если президент покидал пост досрочно, преемник от той же партии рассматривался как продолжение политического режима данного срока для целей классификации.
Четырёхлетняя доходность измерялась с февраля после начала срока по январь, в котором начинался следующий срок. Незавершённый срок середины 1990-х был засчитан как полный. Выборка содержала десять сроков с республиканской меткой и десять сроков с демократической меткой за 79 лет.
Разделяла ли партийная метка доходность и риск
Среднегодовое изменение Dow Jones Industrial Average различалось по партийным меткам лишь умеренно. Opening-drawdown — это снижение от уровня закрытия предыдущего срока до самого низкого минимума, зафиксированного в течение текущего четырёхлетнего срока. Largest-retracement — это снижение от самого высокого максимума до самого низкого минимума внутри того же четырёхлетнего срока.
Средний opening-drawdown и средний largest-retracement были больше в сроках с республиканской меткой, а дополнительная доходность описывалась как менее чем пропорциональная этому дополнительному риску.
policy-carryover-test последовательных сроков одной партии
policy-carryover-test проверяет последовательные сроки одной партии, чтобы выяснить, наследует ли второй срок систематически исход индекса первого срока. Среди четырёх последовательных пар сроков с республиканской меткой результат индекса второго срока превышал первый дважды и отставал дважды; оценка трактовала это как свидетельство против надёжного эффекта преемственности одной и той же партии.
reverse-election-map от пути индекса к партийной метке
reverse-election-map спрашивает, связан ли путь индекса в течение срока с тем, какая партия занимает пост после следующих выборов. За отрицательной четырёхлетней доходностью индекса следовала смена партии после следующих выборов в четырёх из пяти случаев выборки. Положительная четырёхлетняя доходность в первом сроке совпадала с сохранением той же партии у власти в семи из восьми случаев. Эти два правила вместе охватили 65 процентов выборов в выборке.
Траектории по администрациям, а не только итоговые значения на конечной точке
Графики пути по недельным закрытиям были собраны по последовательным администрациям с 1917 по 1995 год, чтобы исходы сроков можно было рассматривать как многолетние режимы, а не как одиночные итоговые значения на конечной точке. Итоговое суждение состояло в том, что партийная принадлежность сама по себе, по-видимому, не определяла большого различия в результатах индекса, тогда как худший четырёхлетний убыток выборки, худший opening-drawdown и худший retracement пришлись на сроки с республиканской меткой.
Четырёхлетняя совокупная доходность DJIA по президентским срокам
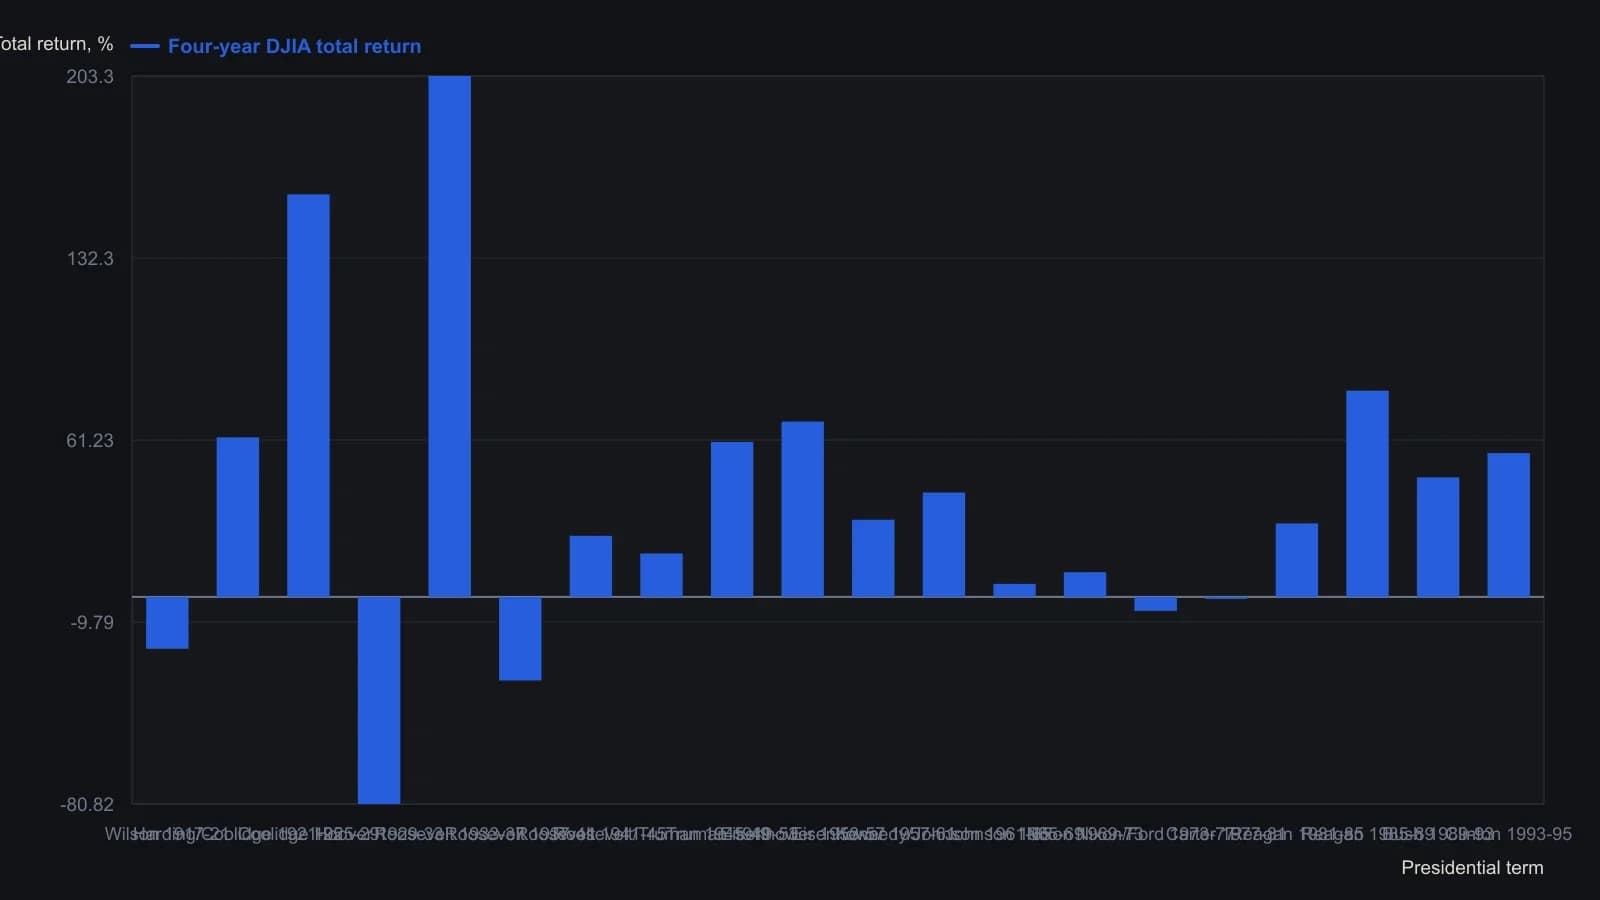
Окно Клинтона охватывает февраль 1993 по декабрь 1995 и учитывалось как полный срок. Четыре внутрисрочные преемственности сохранили ту же партию, поэтому эти строки подписаны обоими именами.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов