2004выпуск C041-2
Правило чемпионской конференции как кейс годового режима
Этот кейс переформулирует ежегодный миф о тайминге по футбольной конференции как одну процедуру event-based-seasonal-procedure. Он считает exception-years на двух прокси фондовых индексов и задаёт как редакционную проверку вопрос: не пересказывают ли истории decade-conference-cluster лишь длинные бычьи и медвежьи отрезки yearly-index-regime.
- Правило championship-conference-rule сопоставляет победителю Национальной футбольной конференции метку года роста, а победителю Американской футбольной конференции — метку года снижения.
- Сканирование с первого чемпионата в 1967 году по 37 матчам насчитало 10 exception-years на широком индексе компаний с большой капитализацией и 9 — на прокси промышленного среднего.
- Перекодировка original-conference-recode относит победителя к более ранней конференционной принадлежности; сторонники предлагают её как способ повысить историческую долю совпадений.
- Редакционное прочтение: decade-conference-cluster может называть тот же длинный бычий или медвежий отрезок, уже видимый в метках yearly-index-regime, а не добавлять отдельные сезонные часы.
Конференционная метка на целый год
Широко распространённая история годового тайминга помечает фондовый рынок как год роста после чемпиона Национальной футбольной конференции и как год снижения после чемпиона Американской футбольной конференции.
Эту историю ставят в один ряд с другими календарными и праздничными рыночными традициями. Её подают как занимательный миф о тайминге, а не как причинное объяснение годовой доходности.
В терминах этой статьи championship-conference-rule — это разовый годовой сезонный сигнал, который сопоставляет футбольную конференцию команды-победителя метке года роста или года снижения для акций.
Переформулировать метку как одну процедуру
Редакционная постановка: превратить миф в одну процедуру event-based-seasonal-procedure. Эта процедура считает исход чемпионата единственным триггером для входа, воздержания или ожидания годового рыночного смещения.
После титула Национальной конференции процедура присваивает бычий yearly-index-regime. После титула Американской конференции она присваивает медвежий yearly-index-regime. Переформулировка делает правила входа, удержания и воздержания проверяемыми как одну годовую рутину. Это не торговая рекомендация.
yearly-index-regime — лишь грубая классификация полного календарного года как года роста или года снижения по прокси фондового индекса.
Подсчитать exception-years на двух прокси
Историческое сканирование с первого чемпионата в 1967 году по 37 матчам нашло не более 10 лет, в которых годовой паттерн по конференции не сработал.
Это сканирование насчитало 10 exception-years, когда прокси был широкий фондовый индекс компаний с большой капитализацией, и 9 exception-years, когда использовался прокси промышленного среднего.
exception-year — это календарный год, в котором конференционная метка не совпала с годовым направлением выбранного прокси индекса акций. Два прокси не дали одинакового числа исключений.
Original-conference-recode меняет вход
Некоторые сторонники перекодируют победителей по исходной конференционной принадлежности команды, а не по конференции, в которой она состояла на момент победы, утверждая, что такая перекодировка повышает историческую долю совпадений.
original-conference-recode — это и есть такой вариант. Редакционное прочтение: перекодировка правит конференционный вход, который питает ту же процедуру event-based-seasonal-procedure. Она не вводит отдельный рыночный механизм.
Совпадения и промахи на рубеже десятилетия
В 2003 году чемпион Национальной конференции совпал с сильным годом роста в обоих индексных прокси, тогда как чемпионы Американской конференции в 2001 и 2002 годах совпали с годами снижения в тех же прокси.
Правило championship-conference-rule не подошло к 2000 году — году снижения после победителя Национальной конференции, — а также к 1998 и 1999 годам, сильным годам роста после двух подряд победителей Американской конференции.
Эти три года — exception-years по правилу в заявленном виде, хотя соседние годы на тех же прокси совпали с конференционной меткой.
Decade-conference-clusters и длинные режимы
Команды Национальной конференции брали титул восемь раз в 1990-х и семь раз в 1980-х, тогда как команды Американской конференции взяли семь из десяти титулов, разыгранных в 1970-х, десятилетии, которое описывают как длинный медвежий период на рынке акций.
decade-conference-cluster — это многолетний отрезок, в котором одна конференция доминирует в титульной игре и который позже рассказывают как совпавший с длинным бычьим или медвежьим режимом рынка акций.
Редакционная проверка: спросить, не пересказывает ли decade-conference-cluster лишь длинный бычий или медвежий режим, который уже показывают метки yearly-index-regime. Пара 1970-х — явный архивный пример: титулы Американской конференции сосредоточены в десятилетии, которое уже описывают как длинный медвежий период на рынке акций. Команды Национальной конференции взяли большинство титулов в 1980-х и 1990-х. Редакционный вопрос в том, делают ли поздние кластеры ту же работу, называя многолетний рыночный режим языком конференций, или добавляют отдельное сезонное утверждение.
Победители конференций Super Bowl по десятилетиям, 1970s–1990s
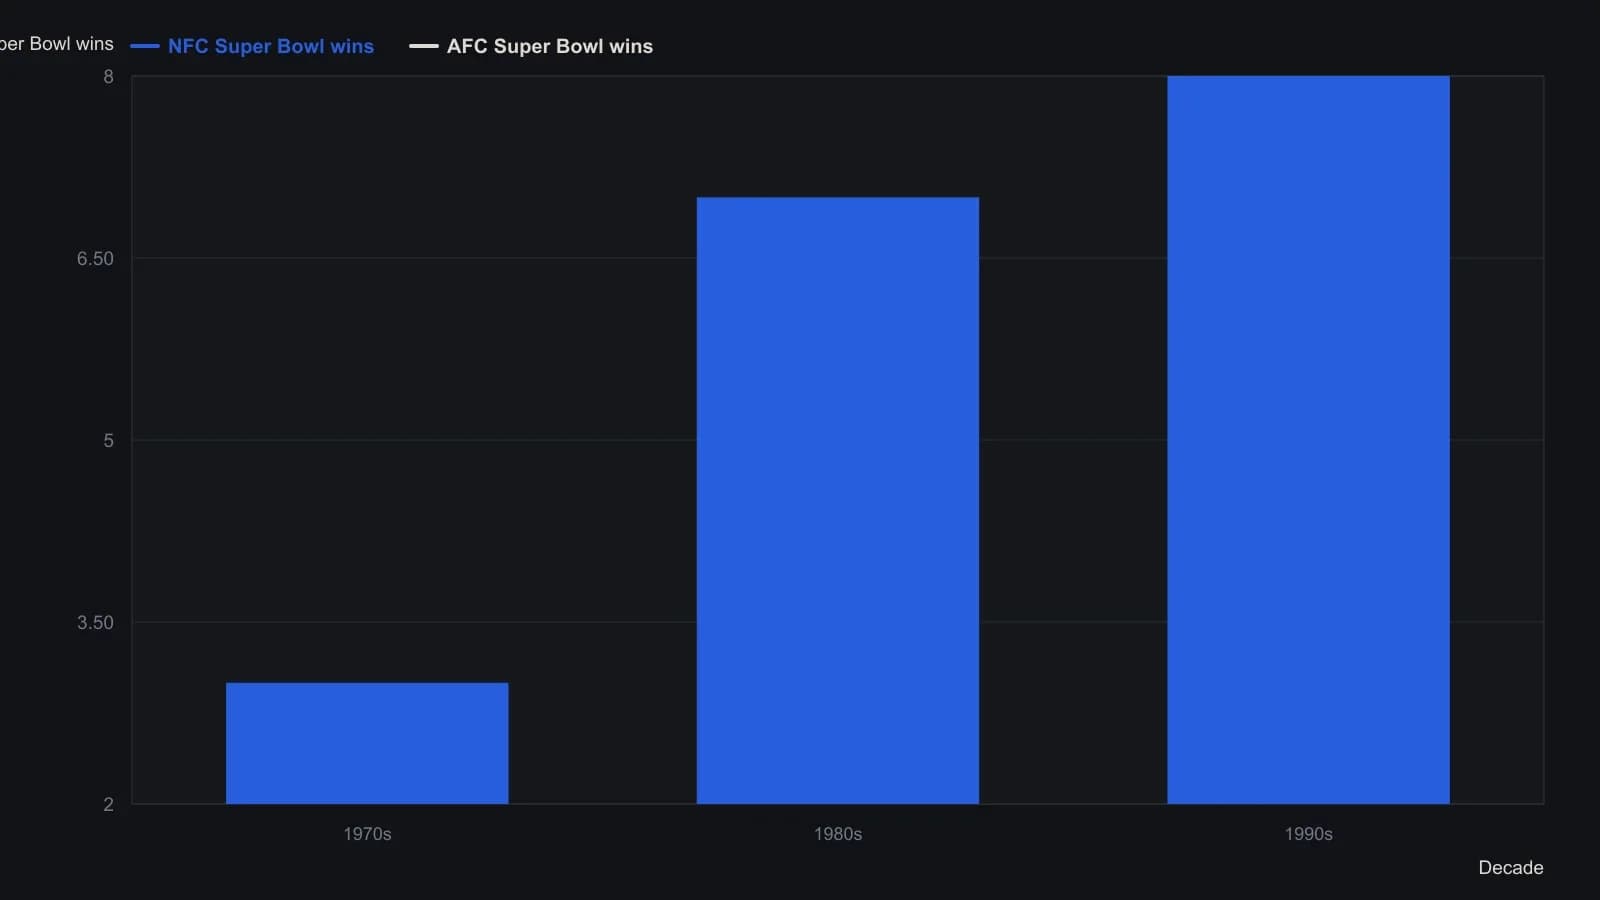
Итог NFC за 1970s — остаток после указанного счёта AFC в семь из десяти Super Bowl того десятилетия. Перекодировки исходных конференций не применяются.
Как было бы помечено поле претендентов в середине января 2004 года
На середину января 2004 года четыре оставшихся претендента делились поровну между двумя конференциями, а котируемые букмекерские коэффициенты отдавали предпочтение стороне Американской конференции, что история трактовала бы как установку на год снижения.
Редакционное ограничение: этот снимок показывает, как championship-conference-rule пометило бы ещё открытое поле претендентов на тот момент. Это исторический рабочий процесс, а не сегодняшний прогноз и не утверждение о последующей доходности.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов