1997выпуск C061-6
Задержка лунной фазы как проверяемый сезонный режим
Архивная оценка рассматривает лунные фазы как внешний циклический режим и кодирует события полнолуния и новолуния как однопараметрический переключатель лонг/шорт. Задержка перебирается до тех пор, пока привязка не станет специфичной для рынка, после чего шаблон оценивается по тому, можно ли отделить лунную фиксацию от одностороннего тренда или простого эффекта конца месяца.
- Механическая торговая система покупает через заданное число баров после события полнолуния и продаёт через то же число баров после события новолуния, без других параметров, стопов или ценовых фильтров.
- Задержка ноль совмещает покупки с полнолунием, а продажи — с новолунием; задержка около 14 обращает эту привязку, поэтому поиск шёл от 1 до 20.
- Пшеница выбрала задержку 1, композит NYFE выбрал задержку 10, а серебро выбрало задержку 17, где входы группировались через несколько дней после новолуния.
- Вместо формального теста значимости по пшенице использовалась сбалансированная выборка лонг/шорт, а лунная фиксация рассматривается как режим, который может ослабевать, когда доминирует другая сила.
Что проверялось
Оценка рассматривает новолуние, первую четверть, полнолуние и последнюю четверть как внешний циклический режим, который может отмечать минимумы или максимумы. Идея проверяется на нескольких рынках по данным конца дня.
Однопараметрический переключатель
Механическая торговая система использует единственную задержку. Она покупает через заданное число баров после события полнолуния и продаёт через то же число баров после события новолуния. Других параметров, стопов или ценовых фильтров нет. Механическая торговая система и процедура сезонной торговли — один и тот же шаблон: одна задержка и никаких дополнительных фильтров.
Задержка ноль совмещает покупки с полнолунием, а продажи — с новолунием. Задержка около 14 обращает эту привязку на противоположную половину лунного цикла.
Как датируются фазовые события
Даты лунных фаз берутся из внешней функции, которая принимает дату бара и код фазы и возвращает следующую дату этой фазы. Коды: 0 — новолуние, 1 — первая четверть, 2 — полнолуние, 3 — последняя четверть. Процедура подаёт функции дату пяти барами ранее.
Ночные события полнолуния и новолуния помечаются, когда дата фазы попадает между датой текущей сессии и следующей сессией, включая выходные.
Задержки, специфичные для рынка
Задержка перебиралась от 1 до 20, чтобы могло проявиться решение с обращённой фазой около 14. Пшеница выбрала задержку 1, композит NYFE выбрал задержку 10, а серебро выбрало задержку 17.
При выбранной серебром задержке 17 входы группировались через несколько дней после новолуния, а выходы — через несколько дней после полнолуния. Даты покупок смещались относительно календарных начал месяца. Это смещение использовалось как довод против простого эффекта конца месяца.
Дневная цена пшеницы при однодневной лунной задержке
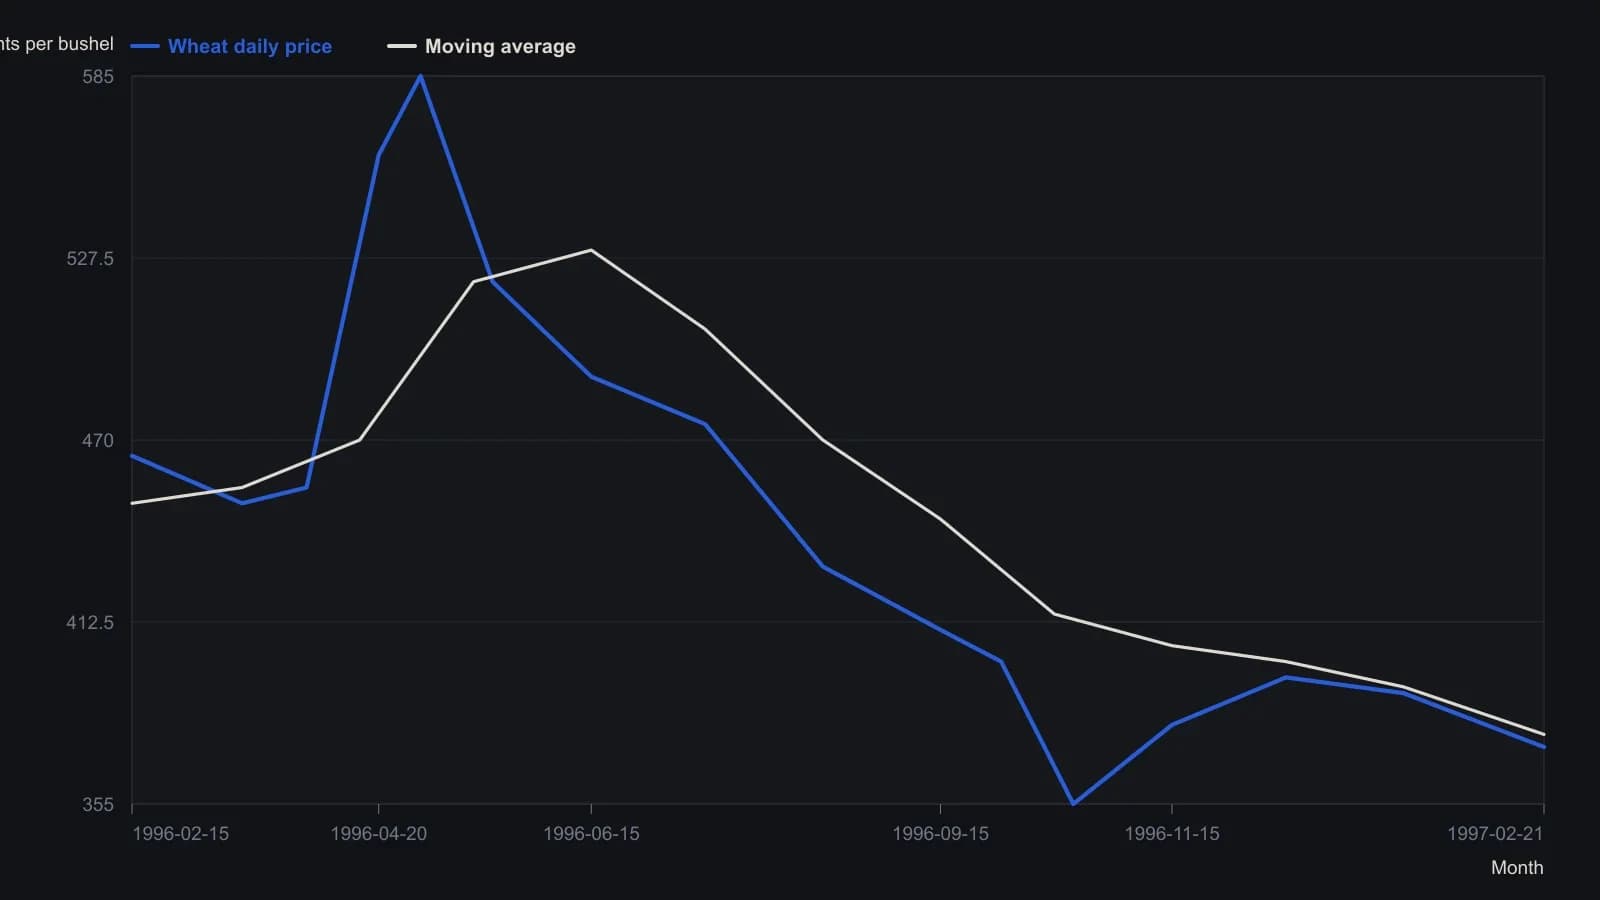
Задержка L1 равна 1. Только рыночные ордера, без стопов. Оцифрованные уровни приблизительны с точностью около пяти центов, кроме закрытия из заголовка. Окно выборки на этом рисунке — последний год теста 1990–1997, а не полный прогон.
Конкурирующие драйверы и ослабевающая фиксация
Поскольку система чередует лонг и шорт в равном числе и сопоставимом времени в рынке, односторонний ценовой тренд сам по себе не может объяснить обе стороны выборки. Оценка по пшенице не включала формальных тестов статистической значимости. Довод в пользу лунного ритма опирался на большую сбалансированную выборку лонг/шорт, а не на тест значимости.
Обсуждение рассматривает лунный ритм как один из нескольких возможных движущих режимов. Когда доминирует другая сила или сильный тренд, лунная фиксация может ослабевать. Анализ сезонности тогда становится задачей оценки: определить, когда этот режим присутствует.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов