2013выпуск C1338-41
Лунная фаза как сезонный оверлей на подразумеваемую волатильность
Кейс наложил непрерывный цикл лунации, построенный по показаниям лунного азимута, на котируемый индекс подразумеваемой волатильности и рассмотрел несколько многомесячных режимных окон. Сезонный оверлей сохранялся как предторговая проверка внимания, а не как самостоятельное сезонное правило входа.
- После того как проверки только по цене на акциях, валютах и сырье выглядели противоречиво, кейс сопоставил котируемый индекс подразумеваемой волатильности, используя историю с 1990 года, с датами новолуния и полнолуния.
- Цикл лунации был построен по показаниям лунного азимута, преобразованным функцией синуса, а календарные дни выходных сохранялись, чтобы траектория фазы оставалась непрерывной в неторговые дни.
- В трёх режимных окнах максимумы подразумеваемой волатильности группировались около дат полнолуния, а минимумы — около дат новолуния, иногда с небольшим опережением-запаздыванием.
- Текст не установил причинно-следственную связь. Оверлей был оформлен как предторговая проверка внимания, а не как полная сезонная торговая процедура.
Фольклорный календарь на подразумеваемой волатильности
Этот кейс использовал цикл лунации как сезонный оверлей на котируемом индексе подразумеваемой волатильности. Этот индекс — котируемая оценка ожидаемых колебаний рынка, здесь используемая как ряд страха и жадности, с которым сопоставляется лунный календарь.
Сравнение последовало после того, как проверки только по цене на акциях, валютах и сырье выглядели противоречиво. Индекс подразумеваемой волатильности с историей с 1990 года затем был совмещён с датами новолуния и полнолуния из повторяющейся последовательности от новолуния к полнолунию.
Постройте непрерывный ряд фазы
Отображённый лунный цикл был построен по показаниям лунного азимута, которые представляют собой показания угла горизонта, и преобразован функцией синуса, чтобы траектория фазы могла лечь на ряд подразумеваемой волатильности.
Календарные дни выходных сохранялись в лунном ряде, чтобы цикл оставался непрерывным в неторговые дни.
Рассмотрите несколько многомесячных окон
Режимное окно — это многомесячная выборка, выбранная так, чтобы один и тот же оверлей можно было рассмотреть на более чем одном рыночном фоне.
В окне с 12 April 2004 по 30 July 2004 максимумы подразумеваемой волатильности группировались около дат полнолуния, а минимумы — около дат новолуния, иногда с небольшим опережением-запаздыванием, то есть с небольшим временным смещением между лунной датой и точкой разворота подразумеваемой волатильности.
Та же группировка максимумов в полнолуние и минимумов в новолуние была проиллюстрирована снова для 13 April 2007 to 31 July 2007 и для 27 September 2012 to 14 January 2013.
VIX и цикл лунации, April–August 2004
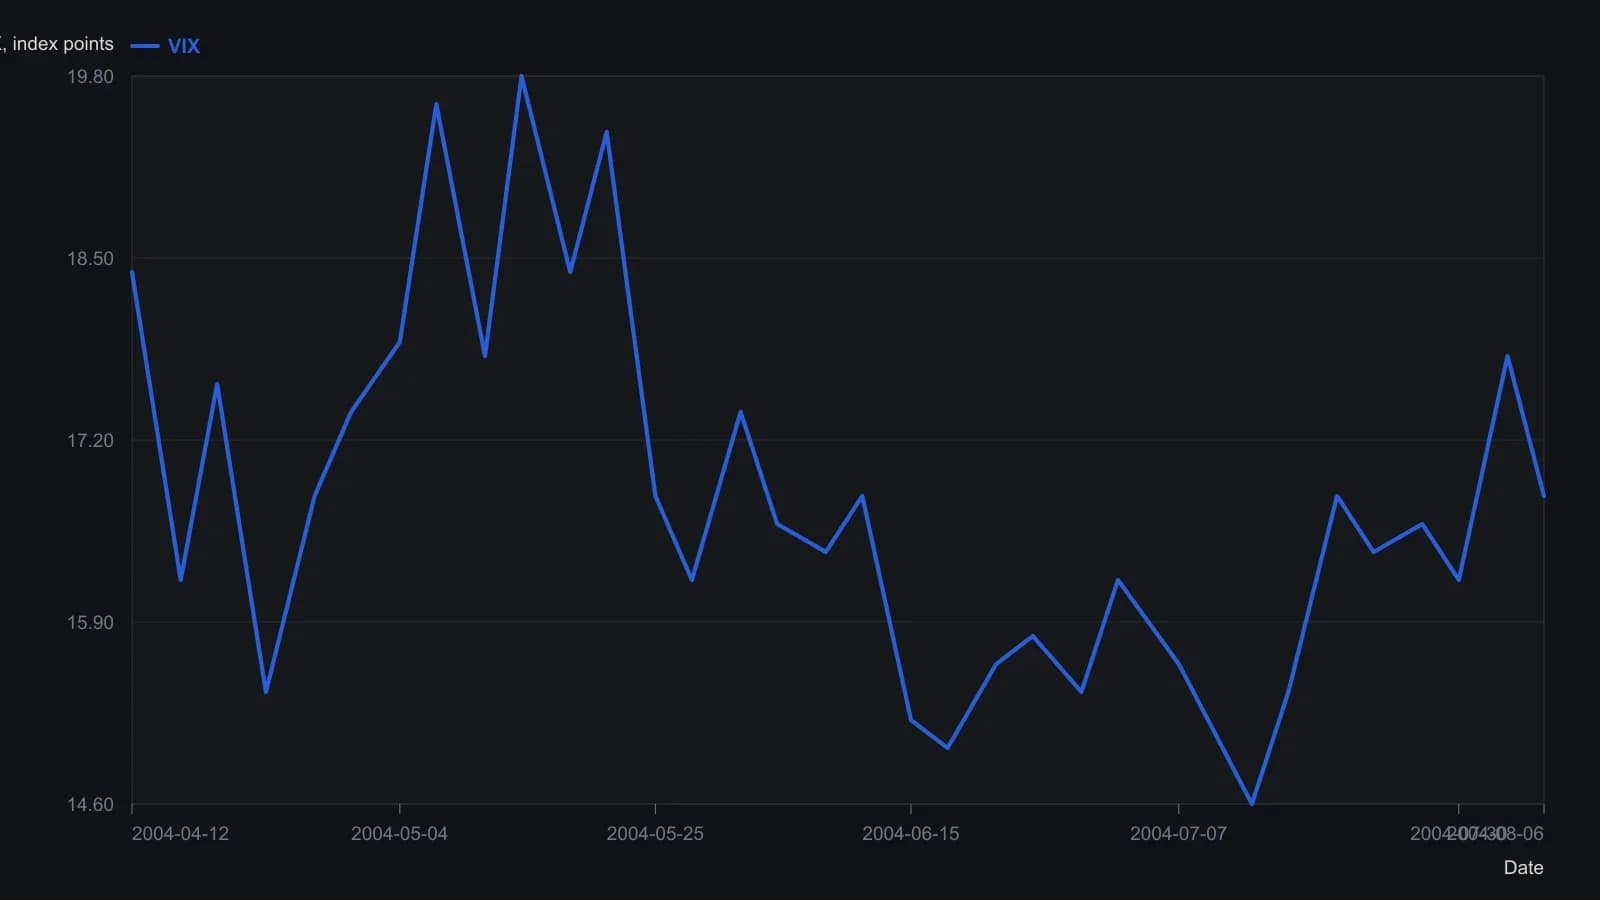
Значения Y — приблизительные отсчёты по растру свечного графика; в источнике не печатался числовой ряд VIX. Выходные дни были включены в авторское построение лунации.
Сохраните оверлей как проверку внимания
Текст не установил причинно-следственную связь между лунной фазой и разворотами подразумеваемой волатильности. Редакторское примечание: совпадение внутри выбранных окон не является доказанным механизмом.
Лунное склонение было названо как замещающий циклический вход, который можно использовать в отдельном исследовании сезонности.
Оверлей был оформлен как предторговая проверка внимания: способ решить, заслуживают ли условия дополнительной проверки перед действием, а не как автоматический сигнал.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов