2008выпуск C111-2
Повторная проверка сезонных правил при смене режимов
Календарный слоган или тезис о диверсификации могут выглядеть упорядоченно на длинной выборке и всё же не сработать в окнах, которые угрожают портфелю. Разбейте тезис на тест среднего периода, тест дней крупных движений и повторный прогон после того, как идея стала общеизвестной.
- Рассматривайте календарный слоган или слоган о диверсификации как три проверки: тест среднего периода, тест дней крупных движений и повторный прогон после того, как идея стала общеизвестной.
- Диверсификация среднего периода может не увидеть корреляцию стрессовых дней, когда слабо связанные позиции движутся вместе при очень крупных колебаниях акций.
- Сезонность по дням недели может развернуться на более поздней выборке, а слабое сезонное среднее может быть обусловлено выбросами, а не типичным исходом.
- Географический хедж режима и календарное правило воздержания могут не сработать в тех же окнах, которые угрожают портфелю.
Три проверки, а не один слоган
Популярный календарный слоган или слоган о диверсификации может выглядеть аккуратно на длинной выборке и всё же не сработать в окнах, которые угрожают портфелю. Редакторское прочтение: не воспринимайте слоган как одну смешанную историю. Разбейте его на три отдельные проверки.
Первая проверка — тест среднего периода: что происходит в типичные дни. Вторая — тест дней крупных движений: что происходит на сессиях с необычно крупными колебаниями. Третья — повторный прогон после того, как идея стала общеизвестной, что может выявить затухание после публикации.
Диверсификация среднего периода и корреляция стрессовых дней
Пары, которые мало совместно движутся в длинной выборке, включая золото против нефти и акции разных отраслей, часто движутся в одну сторону в дни очень крупных колебаний акций. Этот паттерн — корреляция стрессовых дней.
Когда крупный промышленный индекс падает на 3% за сессию, почти все акции обычно снижаются, поэтому обычная диверсификация мало ограничивает ущерб в этот день. Диверсификация среднего периода выводит снижение риска из низкого долгосрочного совместного движения, измеренного по типичным дням, а не по сессиям обвала. Редакторское прочтение: тест среднего периода и тест дней крупных движений могут расходиться.
Спрос, помеченный как устойчивый к рецессии, для табака, алкоголя и азартных игр не гарантирован. Более высокие издержки могут сократить потребление, а кредитный обзор 2008 года понизил рейтинг 17 компаний казино, когда выручка ослабла вместе с экономикой.
Географический хедж режима
Географический хедж режима — это допущение, что не отечественные рынки компенсируют отечественное снижение, потому что они занимают другую страновую корзину. В первой половине 2008 года широкий индекс акций США упал на 12.8%, индекс развитых стран — на 11.7%, а индекс развивающихся рынков — на 12.7%, почти не дав географической компенсации в этом окне.
После валютной корректировки то же окно первой половины 2008 года по-прежнему показало снижение на всех крупных мировых рынках, кроме двух. Редакторское прочтение: история страновой корзины, которая держится в дни среднего периода, может не пройти тест дней крупных движений при общем снижении.
Сезонность по дням недели и затухание после публикации
Сезонность по дням недели — это календарный паттерн, в котором дни недели различаются тем, как часто цены растут или какую долю совокупного изменения выборки они вносят. Тест по дням недели промышленного индекса США с 1900 года показал, что понедельники закрывались выше лишь в 35.8% случаев, тогда как около половины всех набранных пунктов за 108 лет всё равно пришлись на понедельники.
Продление исследования по дням недели середины 1980-х до июня 2008 года развернуло ранжирование: понедельники росли в 57.6% случаев, а пятницы — в 51.6% за 22 года. Затухание после публикации — это ослабление или разворот задокументированного сезонного ранжирования, когда выборка продлевается за пределы исходного исследования. Редакторское прочтение: частота, вклад и ранжирование более позднего окна — три разных результата. Не сводите их в один слоган по дням недели.
Доли прибыльных дней DJIA по дням недели до и после публикации правила понедельника
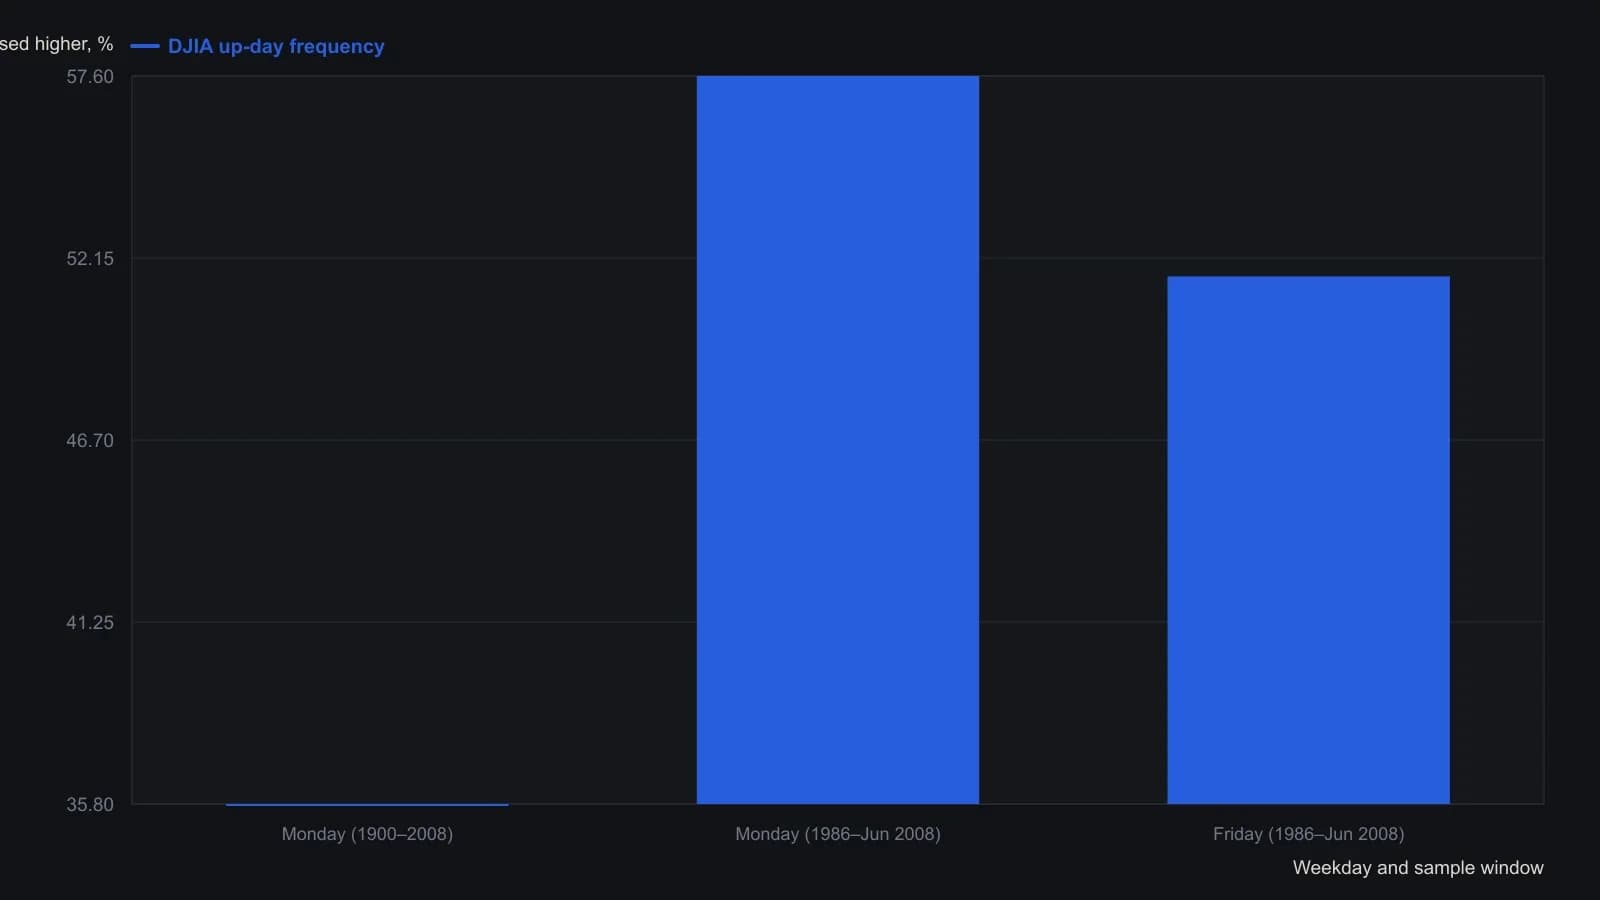
Длинная выборка — DJIA с 1900 года (около 108 лет). Повторный расчёт охватывает период с 1986 года по июнь 2008 года, уже после публикации Хирша. Частоты для вторника, среды и четверга не приведены ни в одном из окон.
Сезонность, обусловленная выбросами, и календарное правило воздержания
Окно с конца весны по осень всё равно давало прирост более чем в 60% случаев. Слабое сезонное среднее в основном было продуктом нескольких лет крупных убытков, а не типичным шестимесячным исходом. Это сезонность, обусловленная выбросами: сезонное среднее выглядит слабым или сильным главным образом потому, что несколько экстремальных окон доминируют в среднем, а не потому, что большинство периодов разделяют этот исход.
Календарное правило воздержания — это процедура сезонной торговли, которая остаётся вне рынка в фиксированном окне дат вместо удержания позиции через это окно. Календарное правило выхода в мае не обыграло непрерывное удержание в тестах до 1987 года — года, в который входило однодневное октябрьское падение на 22%, а более поздние сосредоточенные снижения с лета по осень примерно на 17% и более чем на 20% также доминировали в среднем.
Держите три результата раздельно
Редакторское прочтение: тест среднего периода может сделать календарное правило воздержания или географический хедж режима внешне упорядоченными. Тест дней крупных движений вместо этого может показать корреляцию стрессовых дней и сезонность, обусловленную выбросами. Повторный прогон после того, как идея стала общеизвестной, может показать затухание после публикации в сезонности по дням недели. Сообщайте о трёх проверках раздельно, чтобы среднее длинной выборки не скрыло окна, которые реально угрожают портфелю.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов