1991выпуск C071-7
Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
Сначала поместите последнее 26-недельное изменение доходности долгосрочных казначейских облигаций в ранг из четырёх групп. Затем решите, разрешено ли сработать независимому техническому показанию по акциям.
- Движения долгосрочных ставок и цены акций рассматривались как обратно связанные по двум причинам: более низкая стоимость корпоративного фондирования и переток капитала из менее привлекательного долгосрочного долга.
- Каждую неделю с 1955 по 1989 год halfYearYieldChange ранжировали от наибольшего снижения к наибольшему росту и делили на четыре группы rateChangeQuartile.
- Последующие результаты индекса акций двигались противоположно ранжированному изменению ставки, более крупные движения ставок сочетались с более крупными средними последующими движениями акций, и эта inverseRateEquityLink проявлялась в каждом проверенном 20-летнем окне.
- regimeGatedSignal действует по отдельному техническому прогнозу по акциям только когда текущий ранг изменения ставки выше среднего, и в противном случае воздерживается.
Как используется ранг ставки
Рабочий процесс архива сначала ранжирует скользящее 26-недельное изменение долгосрочной доходности, затем ставит этот ранг рядом с отдельным техническим прогнозом по акциям. Сторона ставок — набор условий, а не заменяющий ценовой сигнал.
Редакция: рассматривайте ранг как слой разрешения. Вычислите halfYearYieldChange, назначьте rateChangeQuartile и только затем спросите, может ли сработать независимое техническое показание.
Почему использовалась обратная связь
Движения долгосрочных ставок и цены акций рассматривались как обратно связанные по двум отдельным причинам. Более низкие долгосрочные ставки снижают стоимость корпоративного фондирования. Они также делают долгосрочный долг менее привлекательным, поэтому капитал может уходить из этого долга.
Построение полугодового изменения доходности
Каждую неделю с 1955 по 1989 год вычислялось процентное изменение доходности долгосрочных казначейских облигаций за предшествующие 26 недель. Это скользящее показание и есть halfYearYieldChange.
Доходности находятся на splicedLongYieldSeries. История соединяет долгосрочные государственные доходности по 1961 год, 20-летнюю доходность с постоянным сроком погашения по середину 1977 года и 30-летнюю доходность с постоянным сроком погашения после этого.
Ранжирование последующих результатов по акциям
Эти еженедельные показания ранжировались от наибольшего снижения к наибольшему росту и делились на четыре группы. Каждая группа — это rateChangeQuartile.
Для каждой ранжированной группы следующее 26-недельное изменение индекса акций сводилось к среднему геометрическому, которое аннуализировали удвоением, и к доле тех полугодовых окон, которые закрылись выше. Дивиденды не учитывались.
На полной выборке последующие результаты индекса акций двигались противоположно ранжированному изменению ставки, а более крупные движения ставок сочетались с более крупными средними последующими движениями акций. Эта inverseRateEquityLink проявлялась в каждом проверенном 20-летнем рыночном окне.
Доходность S&P 500 после ранжированных 26-недельных изменений доходности казначейских облигаций
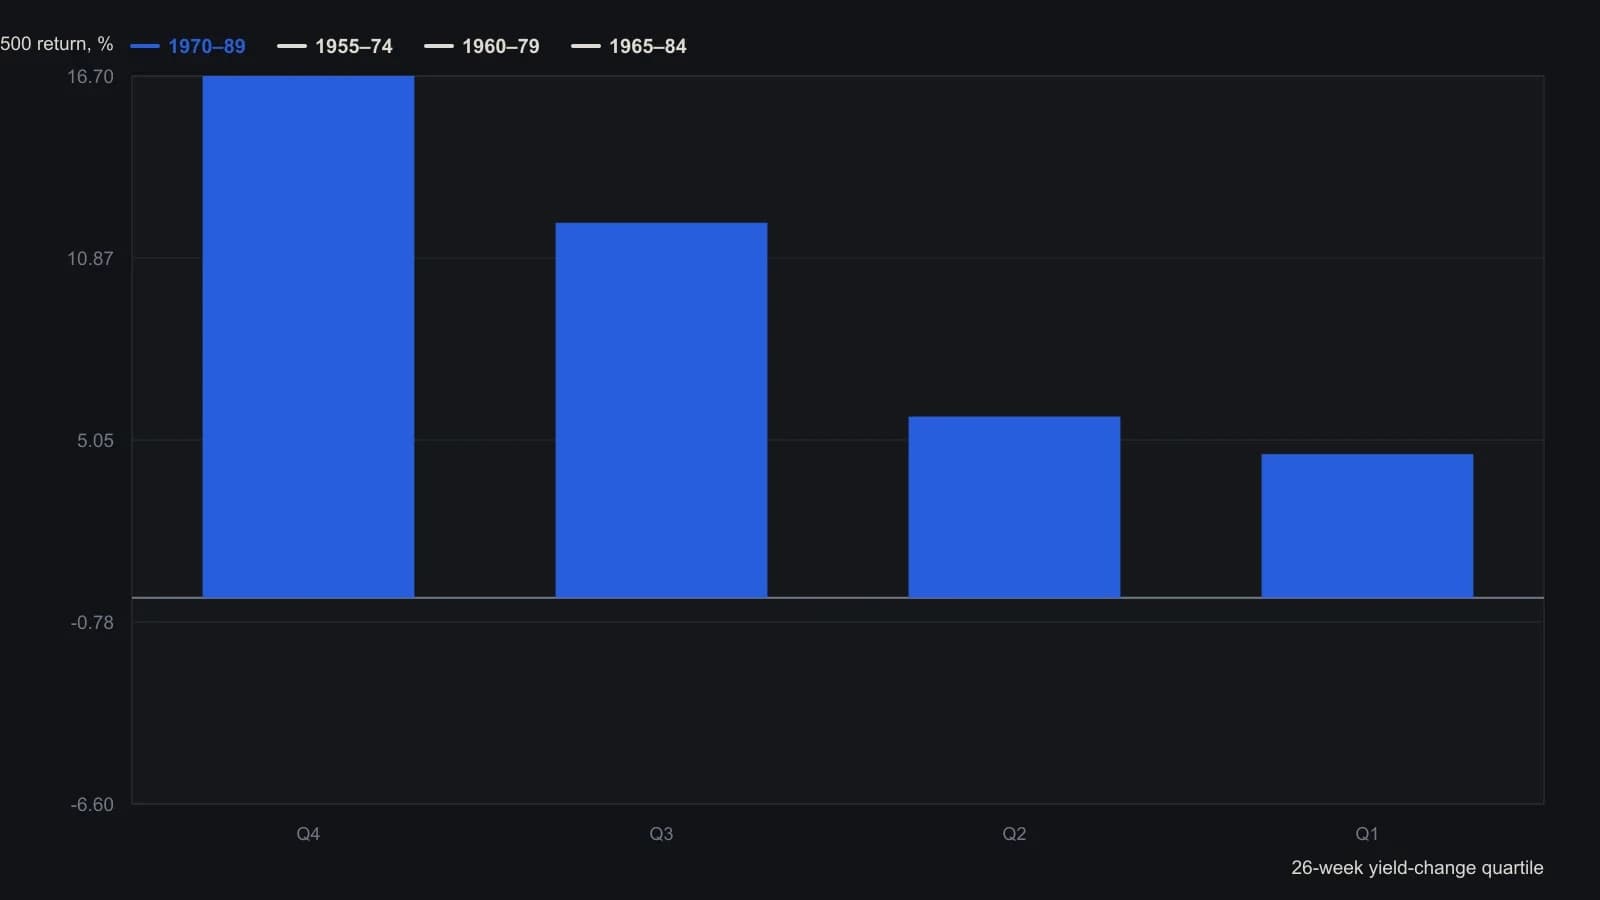
Каждый указанный отрезок — 20-летнее окно и перекрывается со следующим. Источник аннуализировал геометрическое среднее 26-недельной доходности S&P 500, умножив его на два. Квартиль 4 — наибольшее 26-недельное снижение доходности долгосрочных казначейских облигаций; квартиль 1 — наибольший рост.
Когда техническое показание может сработать
Двусторонняя ранжирующая сетка ставит текущий технический прогноз напротив набора условий, заданного ставками. Она удерживает эти технические действия, когда фон ставок ниже среднего или значительно ниже среднего.
Редакция: эта сетка и есть regimeGatedSignal. Она действует по отдельному техническому прогнозу по акциям только когда текущий ранг изменения ставки выше среднего, и в противном случае воздерживается.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов